Visualizzazione post con etichetta bund. Mostra tutti i post

venerdì 13 aprile 2012

16 Report Settimana 16 20 Aprile 2012

Commento sintetico della settimana di consuntivo


La perfomance settimanale segna l'ennesimo bilancio negativo ,per le borse europee siamo alla quarta settimana consecutiva di ripiegamento e anche nel Nuovo Continente il bilanciosi è chiuso in rosso , anche l'Asia è stata colpita dalla negatività scaturita dall'Europa.

Le preoccupazioni sui debiti sovrani di alcuni paesi periferici, in particolar modo della Spagna e del Portogallo continuano a pesare sulle borse mondiali.

Anche l'Italia questa settimana ha visto allargare di nuovo il differenziale del BTP sul Bund tedesco, i benchmark Btp, con il rendimento del 10 anni sale al 5,66%.

E' evidente che questi sono problemi non risolvibili in tempi brevi, per cui è difficile uscirne da una settimana all' altra.


Il grafico a lato riporta le quantità delle varie iniezioni di liquidità fatte dalle Banche Centrali BCE FED 20% del Pil , mentre BOE BOJ sono arrivate al 30% del Pil.

A questo punto una domanda viene spontanea : come hanno fatto gli indici a crescere con rialzi a doppia cifra sul trimestre ?

Il mercato deve sempre muoversi , non può rimanere immobile .

Cosa c'è di meglio se prima lo si manda a rialzo per poi andare a ribasso?

Il rischio è che se lo sforzo fatto dalle Banche Centrali per una nuova crescita economica non dovesse essere sufficiente sarebbe come aver costruito un ponte verso il nulla.

Come negli ultimi mesi dell' anno 2011 non era Berlusconi la causa dei ribassi della borsa italiana e l'aumento dello spread tra Bund e Btp, ora non è Monti l'artefice della riduzione temporanea dello spread e il dei rialzi in Borsa Italiana.

E' tutto più maledettamente complicato, dove l'intreccio tra le varie economie si influenzano l'un l'altra , l'indebitamento dei vari Stati è arrivato a livelli mai visti prima e per l'Europa con la moneta unica che lega il destino di ogni paese agli altri.

Anche l'Euro questa settimana si è mosso in sincronia con i mercati azionari e l'ultima giornata dell' ottava è stata la più negativa .

Venerdì sono giunte diverse notizie che hanno fatto muovere gli operatori in modo prudenziale . In primis il dato sul Pil cinese che nei primi 3 mesi porta la proiezione annuale ad un rialzo solo dell'8,1% all' anno, le attese erano per 8,3%,mentre le precedenti proiezioni riportavano +9%.

Poi sono arrivati i dati sull'indebitamento degli istituti di credito spagnoli rispetto alla Bce, attestatosi a 316,3 miliardi di euro a marzo, con un forte rialzo rispetto ai dati di febbraio. L' aumento dell' indebitamento degli istituti spagnoli ha reso evidente la fragilità bancaria della Spagna e questo la rende notevolmente dipendente dalle decisioni dell' Eurotower (cosa che per altro si ventilava da tempo).

Ma l'incremento delle perdite è avvenuto nel pomeriggio,dopo la pubblicazione dell'indice preliminare di fiducia dei consumatori statunitensi dell'Università del Michigan ad aprile sceso a 75,7 punti dai 76,6 punti il consenso.

E' evidente che questi non sono problemi risolvibili da una settimana all' altra, a hanno bisogno di un ampio respiro.

Euro dollaro giornaliero

Il cambio si trova ancora nella fase laterale che lo tiene ingabbiato da 57 sedute.

Solo la fuoriuscita dal rettangolo verde darà una sicura direzionalità al mercato.

Nel breve potrebbe continuare a lateralizzare,solo la chiusura giornaliera al disotto di 1,30 darà una indicazione sicura di ribasso.

Per ora il supporto del minimo di venerdì 1,3074 sembra tenere e da quì si potrebbe rivedere il cambio almeno sino a 1,32.

Considerando i problemi che sta attraversando l'Europa che si riflettono direttamente sul valore dell' euro si potrebbe rimanere meravigliati come ancora tenga nei confronti del dollaro.

Chiusura mercati

Dax------------6.583------(-2,65%)
Cac ------------3.189-----(-3,80%)
Ftse Mib ------14.359--- -(-3,40%)
Dow Jones-----12.851---- (-1,60%)
S&P500---------1.370-----(-1,94%)
Nasdaq 100-----2.698-----(-2,16%)
Euro dollaro----1,3082--- (-0.03%)
Oro-------------1.658$--- (+0,55%)
Petrolio-------102,85$----(-0,60%)
Nikkei--------- 9.545 ---- (-0,00%)
Hang Seng-----20.701---- (+0,55%)

S&P 500 giornaliero

L'indice americano mercoledì ha avuto una reazione appoggiandosi sulla trend line che mantiene il mercato in posizione rialzista.

Questa è stata la seconda settimana di ribasso.

Da un punto di vista di analisi tecnica la figura mostra una forza che ancora non è stata intaccata dalle perdite avute sino ad oggi.

Il corpo della candela dell' ultimo giorno della settimana non promette niente di buono.

Le vendite avvenute nella giornata di venerdì hanno portato a chiusura di fine giornata sui minimi.

Un supporto molto importante si trova a 1.366 e quello successivo 1.358 punti.

Dopo di che se questi due livelli dovessero essere abbandonati si apre la strada per ulteriori ribassi.

Se invece a causa del forte ipervenduto degli ultimi giorni dovesse esserci una reazione positiva i primi livelli di resistenza sono a 1378/79 e successivamente 1388 prima di attaccare 1.400 punti.

Dax giornaliero

Della situazione d'instabilità ne risentono maggiormente gli indici europei rispetto a quelli americani.

Anche l'indice di Francoforte dopo un iniziale tentativo di recupero venerdì è tornato sui propri passi .

Il supporto che per ora tiene il mercato si trova sul livello di chiusura di settimana. L'eventuale abbandono di tale livello comprometterebbe notevolmente il quadro , ma l'inversione di trend si avrebbe sotto i 6.400 punti.

Una reazione positiva è ancora possibile, certo che c'è da superare una resistenza piuttosto ostica a 6.700 punti , livello in cui ha combattuto tutta la settimana-

Ftse Mib giornaliero

L'indice di Milano ha avuto una reazione molto pesante nella giornata di venerdì, anche se ha performato ancora peggio l'Ibex di Madrid.

In settimana si è avvicinato pericolosamente alla soglia psicologica dei 14.000 punti, anche il livello veramente importante da non superare sono i 13.600 punti , altrimenti è facile che l'indice torni ai minimi avuti nel 2011 , cioè 13.200 punti.

Viceversa dopo il forte ipervenduto ci potrebbe essere una reazione lo allontanerebbe dal range17.000/13850 , in una zona più centrale. La prima resistenza è collocata in area 14.700 punti e la seconda a 15.000 punti, superata la quale si proietterebbe versi 15.200 punti.

giovedì 5 aprile 2012

15 Report Settimana 9 13 Aprile 2012

Commento sintetico della settimana di consuntivo

Questa settimana sembra essere tornata una certa avversione al rischio dopo il bel trimestre registrato in borsa da inizio 2012.

La prudenza è tornata tra gli operatori, in particolar modo nei mercati dell' area più periferica di eurolandia.

Il mercato tedesco ha mostrato di tenere meglio, comunque sempre molto distante dalla performance dei mercati americani .

In questo ultimo periodo c'è stato uno scollamento rispetto al passato, tra le borse europee e quelle americane. Si nota che questi ultimi mostrano una forza e una pronta reazione nei momenti di ribasso , rispetto ai mercati europei che soffrono dell'ormai annoso problema dei debiti sovrani.

In questa ottava la non buona asta dei Bonos spagnoli ha avuto anche una ripercussione sul valore dell' euro che si è deprezzato rispetto al dollaro.

E' stata proprio la difficile situazione in cui versa la Spagna il cui debito sembra essere non di 1.300 mld ,bensì di 1.700 mld ad innescare le vendite.

Tali dati se confermati porterebbero il suo rapporto con il Pil dal 68% al 133% allontanandola sempre di più, dagli obiettivi dichiarati, dalla manovra di rientro del deficit pubblico.

Ecco così che il peggioramento della crescita economica europea congiuntamente alla nuova situazione della Spagna e quella non ancora conclusa della Grecia, Papademos ha dichiarato che forse sarà necessaria un terzo piano di salvataggio, hanno avuto l’effetto di alzare la volatilità e deprimere per la terza settimana consecutiva le borse;in alcuni casi come il Ftse Mib sotto l'importante livello 16.143 e l’Ibex di Madrid 8.200 punti che resistevano da fine gennaio.

Per ora il firewall di 900 mld di euro lanciato dalla Bce sembra aver reso ancora di più vulnerabili le banche che hanno fatto incetta dei titoli di stato dei paesi periferici della speculazione sul bund.

Infatti in questa settimana lo spread tra i titoli di stato spagnoli e non solo, si è allargato e questo ha innescato vendite sulle azioni dei titoli bancari .

Bund giornaliero

Dal 16 Marzo 2012 che ha segnato un minimo di periodo la ripresa delle quotazioni del bund è stata continua e costante +2,85%.

Bisogna costatare che ad un avanzamento del valore del bund corrisponde un momento di difficoltà delle borse europee.

Da un punto di vista grafico l'orientamento sembra quello di rivedere i massimi, ma prima è possibile una stabilizzazione dei corsi tra 138,50 e 137,90, solo una eventuale discesa sotto questo ultimo livello potrebbe riportare nel breve le quotazione ancora più in basso.

Viceversa, il superamento dei 139,37 lo proietterebbe verso i 140 e successivamente verso il massimo storico a 140,50.

Per quanto riguarda gli altri mercati, come è stato detto hanno tutti ripiegato, ma in misura diversa, meglio ha saputo reagire l'America anche grazie ai dati sull' occupazione migliori del previsto arrivati giovedì pomeriggio,rispetto anche ai paesi asiatici, il Nikkei ha perso i 10.000 punti, molto meglio invece l'Hang Seng che ha risentito positivamente della notizia arrivata su.

Sul fronte delle banche centrali:la Bce ha mantenuto i tassi invariati all’1,0%.

Draghi che vede uno scenario economico soggetto a rischi al ribasso causa debiti sovrani e disoccupazione e pensa che sia presto parlare di uscita dalla crisi.

Ha anche detto che l' inflazione è di poco sopra il 2% nel 2012.

Viene previsto per l'Europa un andamento del PIL nei prossimi trimestri caratterizzato da una sostanziale stagnazione con il consolidamento fiscale con condizioni sfavorevoli del mercato del lavoro dopo nel primo trimestre del 2012
il Pil dell'Area Euro continua a mostrare il segno meno .

Nel Regno Unito, la Bank of England ha mantenuto il costo del denaro allo 0,5%.

La settimana appena trascorsa ha visto un giorno in meno di borsa a causa della Pasqua , per la prossima ottava la borsa Italiana rimarrà chiusa il Lunedì per la Pasquetta , mentre rimarrà aperta Wall Street.

L'oro, l'argento e il petrolio hanno risentito della cattive prospettive dell' economia continuando quella pausa di riflessione che subiscono da qualche tempo.

Sul riacutizzarsi delle tensioni sul debito dei Paesi dell’Eurozona, si è assistito ad un rimbalzo dei livelli della volatilità implicita dei principali indici in Europa, come sempre avviene nei momenti di calo delle borse .


Euro dollaro settimanale (nel riquadro piccolo giornaliero)

E' molto più evidente nel settimanale il movimento di ribasso di lungo periodo che sta effettuando il cambio euro dollaro.

Questa settimana ha pesantemente ritracciato, portandosi molto vicino al minimo di breve periodo che passa a 1,30- 1.3025.

Una volta chiuso sotto questo livello il cambio è proiettato verso la rivisitazione del minimo di gennaio 2011 prima di proseguire oltre.

Nella giornata di venerdì c'è stato un minimo di razione e quindi è possibile anche che possa ritornare vicino, ma non sopra 1,32, prima di proseguire il ripiegamento.

Vista la debolezza mostrata in questa ottava, salvo notizie impreviste che possano capovolgere la situazione, la propensione per un pull back è esigua.

Chiusura mercati

Dax------------6.775------(-2,45%)
Cac ------------3.320-----(-3,11%)
Ftse Mib ------15.216--- -(-4,36%)
Dow Jones------13.058--- (-0.87%)
S&P500----------1.398--- (-0,63%)
Nasdaq 100------2.762---(+0,65%)
Euro dollaro----1,3086--- (-1,88%)
Oro-------------1.632$--- (-0,50%)
Petrolio-------103,250$---(+0,02%)
Nikkei--------- 9.545 ---- (-5,45%)
Hang Seng-----20. 593--- (-0,35%)

S&p 500 giornaliero

L'indice americano con i ribassi di questa settimana ha superato la trend line rossa che teneva il mercato nel brevissimo.

La tendenza in atto è fortemente rialzista e un periodo di assestamento con la performance messa in atto da settembre in avanti è del tutto fisiologica.

Indubbiamente le tensioni sul mercato sono molte e sopratutto l'incertezza sulla ripresa economica globale potrebbe far scattare anche nel mercato americano delle prese di beneficio al di sopra delle aspettative .

L'analisi tecnica ci dice che se dovessero essere persi i 1390 punti la discesa continuerà prima sino 1375 verso i 1.340 punti ci sono 2 gap lasciati aperti(1375/1371 e 1360 1352).Viceversa importante risulta il recupero dei 1.400 /1.401 punti per proseguire la salita,una resistenza da superare è a 1.414 punti per poter proseguire verso i massimi a 1.322 punti.

Dax giornaliero

Per l'indice di Francoforte l'abbandono dei 7.000 punti è stato traumatico tanto che risulta aperto un gap 6.980/6.940.

La discesa è stata molto forte e solo sui dati macro provenienti dagli States c'è stato un parziale recupero delle quotazioni.

E' possibile che la prossima settimana la chiusura del gap lasciato aperto verrà chiuso, ma sarà molto difficile rivederlo sopra i 7.000 punti.
Molto più probabile che si assisterà a uno scivolamento che corrispnde ad un assestamento delle quotazioni dopo i rialzi degli ultimi mesi.

Questo non compromette comunque la tendenza rialzista in atto, perchè è solo l'abbandono dei 6.600 punti che potrebbero far presupporre un inversione di tendenza.

Ftse Mib giornaliero

La performance negativa dell'indice di Milano è stata quasi il doppio di quella di Francoforte, a causa della composizione dell'indice stesso costituita di una certa percentuale di titoli bancari.

Attualmente è al disotto di ritracciamento di Fibbonacci del range segnato in rosso.

Questo lo proietta nei prezzi dell'area 14.500 punti, facia che già in passato ha rappresentato una sorta di baluardo prima di rivedere i minimi in area 14.000/13.500 punti.

Nel breve a rialzo con il superamento dei 15.250 dopo la creazione di una zona di consolidamento può portarlo sino a può portarlo a 15.400 punti prima e 153.700 successivamente. Altrimenti con chiusura sotto 15.000 punti si proietterà verso i minimi.


AUGURI a tutti i lettori

venerdì 16 marzo 2012

12 Report Settimana 19 23 Marzo 2012

Commento sintetico della settimana di consuntivo

Settimana decisamente positiva per tutti i mercati azionari e anche il raffreddamento degli spreads ha contribuito a rasserenare la visione sul futuro.

Tra il BTp italia e il bund tedesco è sceso sotto 281 punti base.

Ma cosa più importante, sembra che si sia arrestato il continuo acquisto su Bund futures e apriamo la carrelata dei grafici proprio su questo.

Bund Future

E' il dato più importante della settimana, il ritracciamento è stato di -1,75%.

Era oramai molto tempo che stava sui livelli massimi senza una corrispondenza nel movimento con i mercati azionari.

Non si può ancora dire che ci sia stata una inversione di tendenza, ma il rialzo degli ultimi tre mesi dei mercati azionari senza una sostanziale discesa del bund era sicuramente un dato che poneva gli istituzionali in allerta, è evidente che investire nel sicuro ma infruttuoso bund, anzichè in strumenti di altro tipo più redditizi, ma più rischiosi, era ritenuto sino ad oggi il modo più prudente per operare.

Il movimento avvenuto in questa ottava è da leggere come una indicazione che il vento è cambiato.

Il cambiamento di sentiment è dovuto sostanzialmente alla risoluzione della vicenda greca ,che ha ricevuto il via libera da parte della riunione dei ministri delle finanze dei paesi della UE per il secondo pacchetto di aiuti monetari, ha portato e borse europee , le asiatiche e quelle Americane ad un bilancio settimanale ampiamente positivo.

Restano comunque i dubbi sulla capacità della Grecia di centrare i target economici e di bilancio imposti dai creditori internazionali.

La disoccupazione è risultata in forte crescita in Grecia nel quarto trimestre 2011, salita al 20,7%, dal 17,7% del terzo quadrimestre 2011.

Solo notizie poco incoraggianti provenienti dalla Cina i cui dati economici possono riportare un cambiamento di sentiment, ma per ora sembra essere molto lontano.

I dati economici comunicati indicano un rallentamento dell’output industriale e delle vendite al dettaglio, che si evidenziano il deficit più forte degli ultimi 22 anni.

Tutto ciò può far presupporre che la People's Bank of China o decida per un allentamento monetario, o al deprezzamento dello yuan. Vedremo cosa deciderà il Governo cinese.

Dalla Germania l'indice Zew (indice di fiducia sulla situazione economica) questa settimana è balzato a 22,3 pts in marzo, da 5,4 di febbraio e molto oltre le attese di 10,0, a conferma del cambiamento di aspettative sulla economia.

La Banca del Giappone continua con le attuali condizioni di politica monetaria ultra-espansiva dopo la mossa a sorpresa del mese scorso, ha ulteriormente incrementato l'ammontare degli acquisti di asset.

La Fed mercoledì 14 ha deciso di lasciare invariato il costo del denaro tra lo zero e lo 0,25% e sembra che i tassi resteranno eccezionalmente bassi fino almeno al 2014.

L'istituto centrale non si è pronunciato su un eventuale nuovo allentamento della politica monetaria (anche se c'è chi scommette su un nuovo Q3) e attende una moderata crescita economica nei prossimi trimestri, oltre ad un calo graduale del tasso di disoccupazione .

Negli Stati Uniti le richieste settimanali di sussidi di disoccupazione sono state pari a 351 mila unità, in calo da 365.000 (corretto) della precedente rilevazione.

Il Philadelphia Fed Index, che misura le previsioni dell'andamento del business negli Usa, è cresciuto a marzo a 12,5 pts, da 10,2 di febbraio.

Il dollaro dopo un iniziale apprezzamento chiude la settimana in negativo.

Il petrolio potrebbe essere l'ulteriore incognita per la ripresa dei mercati azionari visto l'instabilità politica che si sta profilando con la situazione dell' Iran (uno dei principali paesi con la maggior produzione di petrolio).

In questa ottava il suo prezzo è rimasto inizialmente sotto pressione,nel finire dell' ottava ha rialzato la testa riprendendo quasi i valori di chiusura del venerdì precedente.

Per quanto riguarda l'oro ed anche gli altri preziosi la settimana registra ancora un andamento negativo delle quotazioni.

L'india uno dei principali importatori del metallo giallo, ha alzato per la seconda volta in due mesi le tasse sulla sua importazione.

Questa è una delle misure messe in campo da Nuova Delhi per frenare il deficit salito al 3.6% sul PIL.

E' possibile ipotizzare per tanto un ritorno delle quotazioni sino a 1.600 $ l'oncia.

Euro dollaro giornaliero

Il mercato valutario questa settimana ha registrato un doppio andamento.

nei primi tre giorni è continuata la discesa intrapresa nelle due settimane precedenti, poi il supporto al 50 % del range a 1,3050 ha fatto rimbalzare il cambio portando in positivo il bilancio settimanale.

Potrebbe essere solo un rimbalzo tecnico, comunque se così non fosse ,la violenta correzione sul cross avrà il suo consolidamento solo al superamento di 1,3244, altrimenti è ancora possibile vedere una discesa verso 1,30.

Chiusura mercati

Dax------------7.157----(+3,90%)
Cac ------------3.594---(+3,10%)
Ftse Mib ------17.081---(+3,40%)
Dow Jones-----13.236----(+2,16%)
S&P500---------1.403----(+2,30%)
Nasdaq 100-----2.713----(+2,44%)
Euro dollaro----1,3175---(+0,40%)
Oro-------------1.655$---(-1,90%)
Petrolio-------107,37$----(-0,05%)
Nikkei---------10.130----(+1,50%)
Hang Seng-----21.318 ----(+1,20%)

S&P500 giornaliero

L'indice di Wall Street riuscendo a superare la resistenza in area 1.375 corrispondente al top di primavera 2011 ha accelerato al rialzo come prevedibile .

Il suo obiettivo di breve sembra essere area 1440 dove incontrerà una resistenza superata la quale può attaccare zona 1.500 punti.

Si evidenzia un forte ipercomprato e nel breve si prevede una fase di consolidamento in cui i prezzi dovrebbero arrestarsi al di sopra del supporto a 1.365 punti.

Solo una discesa al di sotto di 1.340 potrebbe far presupporre una inversione di trend.
Dax giornaliero


Anche Francoforte dopo il superamento della resistenza di area 7.000 punti ha accelerato portandosi in chiusura di settimana a 7.157 punti.

L'obiettivo di questo rialzo sembra essere area 7.370 dove incontrerà una nuova resistenza da superare prima di andare all' attacco di area 7.500 punti.

Il trend è fortemente a rialzo, ma nel breve potrebbe esserci una pausa di riflessione e consolidamento anche perchè lo strappo è stato piuttosto forte.

Un area di forte supporto si trova a 7.090 e 7.065 punti,

Solo una discesa al disotto di 6940-6900 dove è rimasto aperto un Gap (cioè un buco dei prezzi)potremmo avere una inversione del trend.

Ftse Mib giornaliero

Il nostro indice ha toccato e superato in chiusura di settimana i massimi dal 4 agosto.

I prezzi si sono proiettati al di fuori dello stretto trading range che lo ha tenuto ingabbiati per oltre un mese.

Questa è stata la miglior settimana degli ultimi 2 mesi ed ha chiuso sopra l' importante livello psicologico dei 17.000 punti .

Ricordiamo che venerdì c'è stata una scadenza tecnica con la chiusura dei futures e delle opzioni di marzo.

Solo i breakout dei livelli di chiusura di settimana proietteranno l'indice verso quello che sembra essere il suo obiettivo 17.800 punti.

Anche in questo caso è prevedibile una fase di consolidamento prima di vedere un attacco versoi nuovi massimi.

L'importante è avere una tenuta dei prezzi sul supporto a 16.350 punti e solo il superamento con chiusura daily al di sotto dei 16.150 punti si potrà profilare un inversione di trend.

venerdì 2 marzo 2012

10 Report 5 - 9 Marzo 2012

Commento sintetico della settimana di consuntivo

E' stata una settimana decisamente nervosa nel vecchio e nel nuovo Continente, dopo un pò d'indecisione nei primi giorni , complice il forte ipercomprato di brevissimo termine, hanno subito una pericolosa correzione ma sono rimasti al di sopra di importanti supporti grafici .

Poi l’operazione Ltro II lanciata dalla Bce a metà settimana, che ha erogato alle banche che lo richiedevano 530 mld, si è riuscito ad innescare un veloce spunto rialzista sui mercati azionari, alimentato dal positivo comportamento del settore bancario.

Le borse hanno così compiuto un importante balzo in avanti e sono attualmente a contatto con solide resistenze grafiche.

Nello stesso tempo si è avuto una caduta dei prezzi delle commodities, sia il petrolio, che l'oro o alri metalli preziosi hanno avuto una settimana negativa.

Questo puo far pensare che c'è uno spostamento di capitali dalle materie prime ai mercati azionari, ma nello stesso tempo c'è l'incognita che ci propone il prezzo del bund.

In questa ottava, infatti, è tornato a livello dei massimi e l'indicazione che se ne può ricavare è che la propensione al rischio sta diminuendo.

L'euro dopo l'operazione Ltro II si è indebolito sia contro dollaro che contro tutte le altre valute, sterlina, dollaro canadese, dollaro australiano e anche su yen .

Per terminare prima della carrellata degli eventi che hanno mosso i mercati,il Vix attualmente si trova ai minimi a 17,31 cioè in piena zona rialzista e il Dry Baltic che invece presenta un massimo.

Anche le borse asiatiche hanno chiuso in lieve progresso.

Lunedì 27/02/2011 - L’incontro tra i paesi G20 in Messico si chiude con un braccio di ferro tra Stati Uniti e Germania, il segretario del Tesoro statunitense Geithner chiede soluzioni credibili ai problemi nell’eurozona, il ministro delle Finanze tedesco Schaeuble dice che l’Europa sta facendo il suo lavoro, lo si dimostra con gli aiuti dati alla Grecia.
Oltre agli Usa, anche Brasile, Canada, Giappone e Russia, richiedono un rafforzamento delle misure nell’Area euro, prima di aumentare la somma anti-crisi in dotazione del Fondo Monetario Internazionale.
Martedì 28 Febbraio - La fiducia dei consumatori negli Stati Uniti è cresciuta in febbraio a 70,8 pts - L'indice Case Shiller è diminuito del in dicembre, da -3,7% di novembre.Forte flessione negli ordinativi di beni durevoli negli Stati Uniti in Gennaio a -4,0%, da +3,2% .La fiducia dell'economia nei Paesi dell'Eurozona è salita a 94,4 pts in febbraio, da 93.4 di gennaio. Il Tesoro Italiano ha collocato in asta oggiEUR6,25 mld di titoli a 5 e 10 anni. Il BTP a 5 anni, collocato per EUR2,5 mld, rendimento al 4,19% (da 5,39% ultima asta) è ai minimi da maggio 2011.Il premier irlandese Kenny ha deciso che con referendum saranno gli irlandesi a stabilere se aderiranno o no al Fiscal Compact.
Mercoledì 29 Febbraio - La Bce ha erogato alle 800 banche europee che ne hanno fatto richiesta ben 530 mld con il nuovo Ltro II . Le italiane ne hanno presi 139 mld . L'operazione porta nelle casse delle banche denaro fresco a 3 anni con tasso dell'1%. In due mesi sono stati erogati ben 1 Trilione di euro per evitare la crisi sistemica tramite questa maxi iniezione di liquidita, che pero' continua a drogare i mercati.
Giovedì 1 Marzo- Discorso di Bernake delude i mercati perchè allontana la possibilità di un ulteriore Quantitative Easing.Negli Stati Uniti le richieste di nuovi sussidi di disoccupazione ammontano questa settimana a 351.000 unità, da 353.000 (corretto) della scorsa settimana. L'Ism manifatturiero è calato a febbraio a 52,4 punti, (attese a 54,5) . Le spese per costruzioni hanno segnato a gennaio una flessione -0,1%, contro una stima +1%. I dati sui redditi e sulle spese personali in Usa, cresciuti rispettivamente +0,3% e +0,2%,ma al di sotto delle previsioni.Sopra le attese relativi al Pil del 4Q11 risultato al 3,0% da +2,8% .
In Italia la disoccupazione è cresciuta in gennaio al 9,2% rispetto all’8,9% di dicembre, mentre in Eurozona è salita al 10,7% dal 10,6% (rivisto) del mese precedente.Italia i rendimenti dei BTP hanno rotto 2 barriere psicologiche: il
10 anni è sceso sotto il 5% mentre il 5 anni sotto il 4%.
La banca centrale israeliana ha annunciato un piano di investimento di 1,5Mld$ dei circa 77Mld$ delle proprie riserve in azioni Usa.
In un secondo momento il piano prevedrebbe la possibilità di aumentare l’investimento totale fino a circa 8Mld$.
Venerdi 2 marzo - Venticinque paesi dell'Unione europea, ad esclusione di Regno Unito e Repubblica Ceca, hanno firmato questa mattina a Bruxelles il "fiscal compact", il patto di bilancio che prevede regole più severe per i conti pubblici e che è stato voluto soprattutto dalla Germania e dai paesi più virtuosi.
Il ministero del Lavoro spagnolo ha comunicato che a febbraio la disoccupazione nazionale ha raggiunto il 23,3%.

Euro dollaro giornaliero

Il cambio questa settimana ha avuto una battuta d'arresto.

Dopo alcuni giorni di incertezza, che hanno formato il top , nelle ultime 3 sessioni , si sono scatenate le vendite.

Nel breve la trend line che scaturisce dal minimo di gennaio 2012 e che ha tenuto il mercato dovrebbe fungere da supporto.

Quindi è possibile una reazione che può riportare i prezzi a 1,33,50, ma il suo eventuale abbandono decreta la continuazione del trend primario ribassista.
Quindi il ritorno sotto 1,3180 in chiusura daily, porterebbe il cambio verso 1,30, viceversa il superamento della resistenza di 1,33 lo proietta verso la successiva a 1,3350.

Chiusura mercati

Dax------------6.921-----(+0,80%)
Cac ------------3.501-----(+0,92%)
Ftse Mib ------16.902----(+2,70%)
Dow Jones-----12.975----(-0,17%)
S&P500---------1.369----(+0,20%)
Nasdaq 100-----2.641----(+0,60%)
Euro dollaro----1,3207-----(1,79%)
Oro-------------1.711$----(-3,90%)
Petrolio-------107,10$----(-2,50%)
Nikkei----------9.815-----(+1,25%)
Hang Seng-----21.562 ----(+0,75%)

Bund future giornaliero

La carrellata dei grafici comincia con ill bund , perchè il titolo governativo della Germania è l'antagonista dei mercati azionari.

Quando la propensione al rischio diminuisce, aumenta il valore del bund, viceversa vederlo in retrocessione nel suo valore, significa che gli investitori hanno deciso di investire in equities, cioè esporsi maggiormente al rischio.

Tutto ciò perchè nonostante le quotazioni dei mercati azionari negli ultimi mesi siano avanzate ritornando a rivedere valori importanti, sarebbe stato molto meglio e più indicativo se questo fosse stato accompagnato da un livello del bund diverso da quello attuale che è di nuovo quasi sui massimi.

S&P 500 giornaliero

Per ben tre giorni questa settimana l'indice di Wall Street è riuscito a toccate il massimo fatto nel maggio di quasi un anno fa, ma in questa settimana non riesce a superare tale resistenza.

Quindi ancora tutto da decidere e pensare che le notizie positive non sono mancate, questa debolezza deve essere vista come uno stato di allerta degli operatori.

Da un punto di vista di analisi tecnica alla formazione di doppio massimo , nella maggioranza della volte c'è un respingimento delle quotazioni con formazione di gamba ribassista, ma se questo non avviene , con il suo superamento si ha una accelerazione con allontanamento dal livello di resistenza.

Per ora non è avvenuto nè l'uno nè l'altro, quindi tutto sembra rimandato a settimana prossima.

A rialzo al superamento di 1.371/1.375 punti si rivedranno nuovi massimi in accelerazione con obiettivo 1.400 punti prima ma più probabile 1.430 punti, viceversa è importante vedere la tenuta del supporto 1.365 prima e 1.350. All' abbandono di tale livello è possibile la partenza di una gamba ribassista il cui obiettivo è posto in area 1.325 punti. In questo livello passa la trend line che tiene il mercato ed è un punto già sentito dal mercato , c'è il massimo di gennaio 2012 .

Dax giornaliero

I 7.000 punti dell'indice di Francoforte sono stati di nuovo sfiorati questa settimana, ma non sono superati.

La situazione è simile a quella dell' indice americano.

Osservando il grafico si vede come l'anno passato tale livello è stato più volte riconosciuto come un supporto n cui ha rimbalzato più volte.

Proprio l'abbandono dei 7.000 punti ha decretato l'inizio dell'onda ribassista partita nell 'estate 2011.
E' probabile, quindi, che il suo superamento a rialzo al primo tentativo sarà altrettanto arduo da superare.

Qualora questo avvenisse, con il breakout ci sarà una accelerazione delle quotazioni il cui primo obiettivo è area 7.250, ma prima si dovrà superare la resistenza in area7.150.
Importante è comunque la tenuta del supporto è a 6750, il secondo 6.665 che possono fornire la costruzione di una base di accumulazione .


Ftse mib giornaliero

Nella ultima sessione dell' ottava il nostro indice è arrivato a sfiorare i 17.000 punti, che nei post precedenti era stato definito il suo livello obbiettivo.

L'indice di Milano si sta muovendo in uno stretto trading range da circa 2/3 settimane.

Il superamento di 17.000 punti proietta le quotazione in direzione 18.000 punti, altrimenti è importante vedere la tenuta della resistenza a 16.250 punti. Solo la discesa al disotto dei 16.150 punti può innescare l'inversione del trend.

sabato 28 gennaio 2012

5 Report Settimana 30 Gennaio 3 Febbraio 2012

Commento sintetico della settimana di consuntivo

Questa ottava ha visto la continuazione del trend positivo per tutti i comparti finanziari.

Vediamo le borse che si affacciano sulle due sponde dell' Atlantico e anche quelle asiatiche chiudere con il segno più , nonostante tutta la settimana è stata caratterizzata dall'attesa di una risoluzione sul debito greco che non è mai arrivata.

L'accordo tra il governo di Lucas Papademos e i creditori privati è continuamente slittato, perchè ci sono divergenze sulle perdite che si dovranno accollare le banche detentrici di titoli di Stato greci.

Vedendo il bicchiere mezzo pieno si può dire che non è nemmeno arrivata una notizia negativa a riguardo , ma il tempo scade comunque il 20 Marzo 2012.

Visto che il trend è a rialzo c'è stato semplicemente una continuazione per inerzia del trend supportato anche dalle decisioni comunicate da ben Bernake.

In particolar modo giovedì dopo che il Presidente della Fed ha detto durante la conferenza del dopo-meeting FOMC (Federal Open Market Committee):
"Pronti a mantenere una politica monetaria accomodante se il dato occupazione non dovesse mostrare chiari segnali di miglioramento verso il livello da noi stabilito, o se l’inflazione dovesse mostrare segnali di discesa al di sotto di quanto imposto dal nostro mandato"

C'è stato un forte rialzo azionario, Treasury e materie prime, oltre al dollaro Usa arrivato a scambiare oltre quota $1,31 contro l’euro e chiude venerdì oltre quota 1,32.
Venerdì la frenata dopo il deludente dato del Pil americano che da +3% è al +2,8% .

Si percepisce comunque una certa aria d'instabilità, come prima di un temporale cambia la luce e anche l'aria, ma non è detto che pioverà.

http://www.nybooks.com/articles/archives/2012/feb/23/how-save-euro/?pagination=false

Il link dell'articolo a firma di George Soros ci indica una strada per il salvataggio dell' euro e perchè la via degli eurobond è l'unica sostenibile , ma c'è una domanda che tutti noi ci facciamo e anche Soros fa a proposito di questa crisi che sembra non voglia risolversi e cioè se il suo protrarsi è in parte voluto per esercitare una pressione politica sugli stati più deboli o se è il frutto di posizioni divergenti ed inconciliabili.

Quindi dollaro in rialzo, oro e preziosi anche hanno avuto l'ennesia settimana di rialzo ed anche il prezzo del petrolio continua a stazionare nei pressi dei 100 dollari a barile enza alcun trend ormai da un mese.

Ultimo, ma non meno importante l'andamento del Bund che ha si perso dai massimi , ma negli ultimi 3 giorni della settimana ha ripreso la sua fase ascendente a causa dell' indecisione sul debito greco.

Euro dollaro giornaliero

Per la seconda settimana consecutiva continua l'apprezzamento del dollaro sull'euro.

Il rialzo di questa settimana è dovuto soprattutto alle parole di Ben Bernake che ha dichiarato che sino al 2014 la politica della Federal Reseve sarà con tassi d'interesse a livello attuale cioè a zero.

In pratica ci si sarebbe potuti aspettare una reazione negativa, ma questo sottintende che la Banca centrale americana e' pronta ad ulteriori piani di stimolo per aiutare l'economia in difficoltà (una terza mandata di Quantitative Easing, equivalente all'acquisto di bond, treasury e stampaggio di moneta,QE3).

Comunque da un punto di vista grafico siamo ancora in un pull back , attualmente il cambio è al ritracciamento del 38.2% della gamba ribassista, dove dovrebbe fermarsi, ma in settimana prossima potrebbe avere un ulteriore allungo sino a 1,3360 senza per questo compromettere l'impianto previsionale.

Quindi superato il livello di 1,3240 si apre la strada sino alla prossima resistenza al livello sopra citato.

Più verosimilmente è possibile che si testino i livelli attuali sino 1,31, ma da una chiusura sotto a 1,31 ci sarà la continuazione del trend in ribasso del cambio.

Primo livello di supporto 1,2980.

Chiusura mercati


Dax------------6.512-----(+1,55%)
Cac ------------3.318-----(-0,12%)
Ftse Mib -----15.946-----(+1,96%)
Dow Jones----12.663-----(-0,67%)
S&P500-------1.316-----(+0,01%)
Nasdaq 100---2.362------(+0,51%)
Euro dollaro---1,2935-----(+1,94%)
Oro------------1.6732$----(+3,65%)
Petrolio------- 99,82 $-.--(+0,60%)
Nikkei----------8.830----(+4,50%)
Hang Seng-----20.502 ----(+1,95%)
SP500 giornaliero

L'indice americano mostra qualche cenno di stanchezza dopo la cavalcata di rialzi iniziata a novembre e proseguita con maggior lena a dicembre 2011.

Le incognite su una futura risoluzione delle problematiche attuali sono molto alte.

L'importante è che non ci siano chiusure al disotto di quota 1.308 punti .

Questo livello di supporto, testato per più giorni in settimana, una volta perso potrebbe far innescare una serie di vendite almeno sino ad area 1.285/1.290.

Viceversa se si riesce a superare la resistenza posta a 1.325/1.328 si aprirebbe la strada per ulteriori rialzi in cui la prima resistenza e posta a 1.345 punti livello da cui ci sarebbe l'attacco per i massimi del 2.011.

Dax giornaliero


L'indice di Francoforte in questa ottava si è mostrato più tonico dello S&P 500.

Dopo aver ritestato l'area di supporto 6.370/6.420, è riuscito a prendere slancio per allungarsi senza però riuscire a toccare l'area di resistenza posta a 6.600 punti.

Le chiusure degli ultimi 2 giorni di settimana sono state comunque positive e non hanno risentito dell' aria di incertezza che spiravano dall' Atlantico.

Ftse Mib giornaliero

L'indice di Milano prosegue con i rialzi anche queesta settimana sulla scia delle altre borse europee.

La trend line che lo supporta dal mese di dicembre 2011 continua a fungere da supporto .

In questa ottava ha testato, ma non superato la resistenza dei 16.150 punti.

Qualora dovesse riuscire a superarla, si apre la strada versi la successiva resistenza in area 16.500 punti. In questa rea c'è anche un gap lasciato aperto che deve essere richiuso che porterebbe l'estensione sino 16.568 punti.

Viceversa chiusure sotto a 15.830 punti lo porterebbero al successivo supporto che si trova 15.600 punti.

venerdì 23 dicembre 2011

54 Report settimana 26 31 Dicembre 2011

Commento sintetico della settimana di consuntivo

Siamo giunti all'ultima settimana dell'anno e come sempre accade in questo pre- festivo le ultime sedute hanno avuto andamento ridotto nelle contrattazioni.

Il bilancio settimanale comunque è positivo sia per le borse europpe che americane, recuperando la perdita della settimana precedente.

Per chi segue i mercati è abituato a questa mancanza di direzionalità .

lunedi 19 dic Ha deluso l'esito della teleconferenza tra i ministri finanziari dell'Eurogruppo, che non sono riusciti ad accordarsi sull'incremento del tetto del fondo di salvataggio.
Durante l'audizione al parlamento europeo,Mario Draghi ha ridotto le speranze sulla politica dei bond più aggressiva nonostante che ha ribadito le incertezze economiche sull’ area euro permangono e i rischi restano significativamente sbilanciati al ribasso.
Il dato più rilevante che viene da oltre oceano è quello del Presidente della La fed di Richmond che è contrario ad un nuovo QE in aiuto ai mercati.
La giornata si conclude in anche a causa del rifiuto di Londra di partecipare a un fondo da conferire all'Fmi per aiutare i Paesi Ue in difficoltà.

Sul fronte geopolitico asiatico, è arivato l'annuncio che il "Caro Leader", Kim Jong-Il, è deceduto, colpito da un attacco di cuore all’età di 69 anni durante un viaggio in treno.

Martedì 20 Dic.Seduta d’asta su titoli di Grecia 1 miliardo di titoli a 13 settimane e Spagna con titoli a 3 e 6 mesi che si sono concluse positivamente.
I listini azionari chiudono in forte rialzo grazie ai dati macro sul comparto immobiliare Usa che sorprendono in positivo.

Mercoledì 21 Dic Il miglioramento del sentiment è dovuto alla pubblicazione, nelle ore precedenti, di dati economici migliori delle stime, come l'Ifo tedesco e i nuovi cantieri edili in Usa
L'operazione di rifinanziamento della Bce, volta ad aiutare le banche. Si tratta della prima offerta a tre anni, per aiutare l'accesso dei privati al credito.


Giovedì 22 Dic. Il prodotto interno lordo deli U.S.A ha segnato una crescita inferiore alle stime degli analisti 1,8% onvece del 2.00%.
Le spese per consumi sono state riviste al ribasso a +1,7% rispetto al +2,3%

Venerdi 23 Dic .Questa giornata prefestiva è stata caratterizzata da una quasi totalità di inoperatività Dagli Usa arrivano i dati degli ordinativi di beni durevoli in novembre : +3,8% il dato contro l’invariato di ottobre ed attese al +2,5%Deludenti le spese e i redditi, mentre è andato bene anche il dato relativo alle vendite delle nuove case.

Moody's mantiene un giudizio "AAA" sugli Stati Uniti con outlook negativo, ma lancia un chiaro avvertimento: se non verranno compiuti nuovi passi nella direzione della riduzione del deficit, il rating potrebbe essere rivisto al ribasso.

L'euro in questa ottava ha provato più volte una qualche reazione, ma è stata solo di poche ore, creando così una zona di supporto in area 1,30.

Anche l'oro sembra voler reagire recuperando i 1.600 $ l'oncia. Infatti questa settimana le quotazioni chiudono in rialzo, come anche l'oro nero è tornato di nuovo nei pressi dei 100$ al barile.
Chiusure positive anche per i mercati asiatici.
Solo il Bund pur non tornando ai massimi, comunque le quotazioni non scendono molto chiude a 137,56.


Euro dollaro giornaliero

Nella formazione della terza onda di Elliott il cambio si è fermato in area 1,30 creando una ampia area di supporto.

Il canale da cui è tenuto permetterebbe alle quotazioni di arrivare anche a 1,33.

Ma solo il superamento a ribasso del supporto in area 1,2970 che darebbe una decisa indicazione di direzionalità.

Chiusura mercati


Dax------------5.878-----(+3,10%)
Cac ------------3.102-----(+4,48%)
Ftse Mib -----15.073-----(+3,72%)
Dow Jones-----12.294-----(+3,34%)
S&P500---------1.265-----(+3,44%)
Nasdaq 100-----2.287-----(+2,13%)
Euro dollaro-----1,305----(+0,45%)
Oro------------1.609$----(+0,05%)
Petrolio--------99,80$----(+6,15%)
Nikkei----------8.545-----(+2,00%)
Hang Seng------18.629----(+1,90%)

S&P500 giornaliero


L'indice americano si trova a ridosso dei massimi di periodo.
Una forte resistenza si trova in area 1.285 superata la quale si aprirebbe la strada per l'area 1.350 punti.

Questa è l'area dei massimi del 2011.

A ribasso invece il supporto si trova 1.200 punti, livello da cui è recentemente rimbalzato.

Se le quotazioni dovessero rivedere i 1200 punti e superarli il supporto successivo è in area 1.150.

Dax giornaliero

L'indice di Francoforte dall' area di 5.600 punti in settimana è rimbalzato portandosi sul finire dell'ottava vicio a quota 6.000 punti, ma non è ancora riuscito a superare tale livello.

Qualora il trend secondario in atto dovesse continuare anche per la prossima settimana le resistenze da superare si trovano a 6.100 punti poi a 6.300 punti.

L'importante che non venga perso il supporto a 5.600 punti.

Ftse Mib giornaliero

L'indice di Milano è riuscito a chiudere sopra i 15.000 punti dpo aver creato un ampia area di supporto a 14.400 punti.

Questo livello se venisse abbandonato aprirebbe la strada a quotazioni sotto i 14.000 punti .

Un area di supporto si trova a 13.800 e più in basso a 13.300 punti.

Viceversa le quotazioni attuali sembrano volersi dirigere verso i 16.000 punti superati i quali si intravede la possibilità verso i 17.000 punti.

Nel breve considerando che il rally di Natale può protrarsi sin verso l'epifania, manteniamo un atteggiamento moderatamente positivo.

venerdì 9 dicembre 2011

52 Report settimana 12 17 Dicembre 2011

Commento sintetico della settimana di consuntivo

La settimana appena conclusa è stata molto intensa, con soluzione dei problemi , come la trance di 2,2 miliardi di euro per evitare il default della Grecia e l'accordo tra i 26 Paesi dell'unione europea per adottare norme più stringenti per mantenere sotto controllo i bilanci europei.L'accordo da tutti sottoscritto meno il Regno Unito.
Ma ci sono stati anche momenti di panico quando il Governatore della Bce ha detto che non interverrà all' acquisto dei titoli dei paesi in difficoltà, o quando a metò settimana l'accordo sembrava non ci fosse.
Tutto ciò ha portato ad un alternarsi di candele con chiusure positive e negative che hanno fatto chiudere il bilancio settimanale dei mercati in modo contrastato e con valori vicini alla parità .

Lunedì 5 Dic - Giornata euforica per i mercati finanziari che hanno accolto favorevolmente la manovra di austerità del Primo Ministro Monti .
La borsa di Milano chiude con quasi un+ 3% portandosi dietro tutte le borse europee. Anche il differenziale dei titoli di stato italiani con quelli tedeschi scende sotto 400 , livello che non si vedeva da fine ottobre .
Le tensioni delle ultime settimane sembrano scemare.
Lo stesso Monti ha detto che l'Italia sta facendo la sua parte ora tocca all' Europa muoversi. Ci sono anche rumors secondo cui la Bce scquisterà titoli di stato spagnoli e italiani per 1 trilione di euro circa.Ora la palla tocca agli altri leader europei e l'incontro di Angela Merkel con Nicolas Sarkozy sembra far presagire un accordo da presentare nel summit del Consiglio europeo il 9 dicembre per fronteggiare la crisi che mette a rischio l'esistenza della moneta unica.
I principali temi da affrontare sono : una maggior disciplina fiscale dei paesi UE, l'attuazione e il potenziamento del fondo Salva.Stati e l'azione del Fmi e della Bce.

Martedì 6 Dic - La giornata inizia con una certa tensione dopo che l'agenzia di rating Standard & Poor ha annunciato che metterà sotto osservazione gli Stati più virtuosi cioè quelli con tripla A come Olanda Germania, Francia Lussemburgo, Austria, Finlandia e di solito quando gli stati vengono posti sotto osservazione nel giro di 90 gg si ha un abbassamento del rating. Questo infatti ha fatto chiudere le piazze asiatiche in negativo.

Mercoledì 7 Dic - I mercati in mancanza di dati di rilievo rimangono in attesa del summit.

Giovedì8 Dic - L'agenzia agenzia cinese Dagong Global Credit Rating annuncia di aver rivisto al ribasso la valutazione sul debito francese"AA-" ad "A+" e il giorno precedente aveva tagliato il rating dell' Italia "A-" a "BBB" .
Questa decisione avviene a causa della debolezza della crescita economica,e dell'elevato debito del paese e dell'aumento dei costi di rifinanziamento verso la crisi dei debiti europei.
Draghi annuncia il taglio dei tassi d'interesse,una mossa è già scontata dal mercato tanto che non sortisce alcun effetto positivo.
Invece ha un effetto negativo l'annuncio che la Bce non comprera' altri bond dei paesi in difficolta' sul secondario sottolineando perchè "i trattati non lo consentono".
Dal vertice europeo arrivano notizie in cui non c'è stato alcun accordo a 27, nessun consenso unanime sulla modifica dei trattati.
Per complicare ancora di più e le cose l'EBA cioè l'autorità europea delle banche,annuncia che occorrono 114,6 miliardi di euro , cioè otto volte di più di quanto stabilito solo ad ottobre 2011 per gli istituti bancari europei. Le borse risentono di tutto questo e i listini azionari crollano dal 2 al oltre 4% come nel caso dell' Italia e gli spread contro bund si alzano di nuovo.

Venerdi 9 Dic - L'Europa si spacca, ma le borse che la notizia l'avevano scontata il giorno precedente e rumors che la Bce stia comperando titoli obbligazionari dei paesi in difficoltà fa virare le borse che avevano aperto negativamente a positive .
Il rigore e una più stretta vigilanza su una 'Unione di bilancio'fanno recuperare la credibilità all'euro e si garantisce la tenuta della moneta unica.
L'Unione sarà solo a '26' sotto forma di accordo intergovernativo. Ma non ci sarà la Gran Bretagna si sfila sancendo la temuta frattura.
L'accordo punta per recuperare "credibilità", spiegano i vertici Ue; mentre Angela Merkel si dice "molto soddisfatta" e parla di un "buon risultato per l'euro".
In particolare i 26 paesi partecipanti su 27, recepiranno la stretta di bilancio nelle rispettive costituzioni, anticipando il fondo permanente salva-stati a luglio 2012 la cui gestione sarà della Bce che non diventerà una banca, si lasceranno fuori i privati per la ristrutturazione del debito e verranno adottate delle sanzioni automatiche se i paesi aderenti non rispetteranno le regole.

Nel clima nervoso e volatile che ha visto oscillazioni positivo, negativo positivo dei mercati azionari, ne hanno risentito anche l'euro ,l'oro e il prezzo del petrolio.

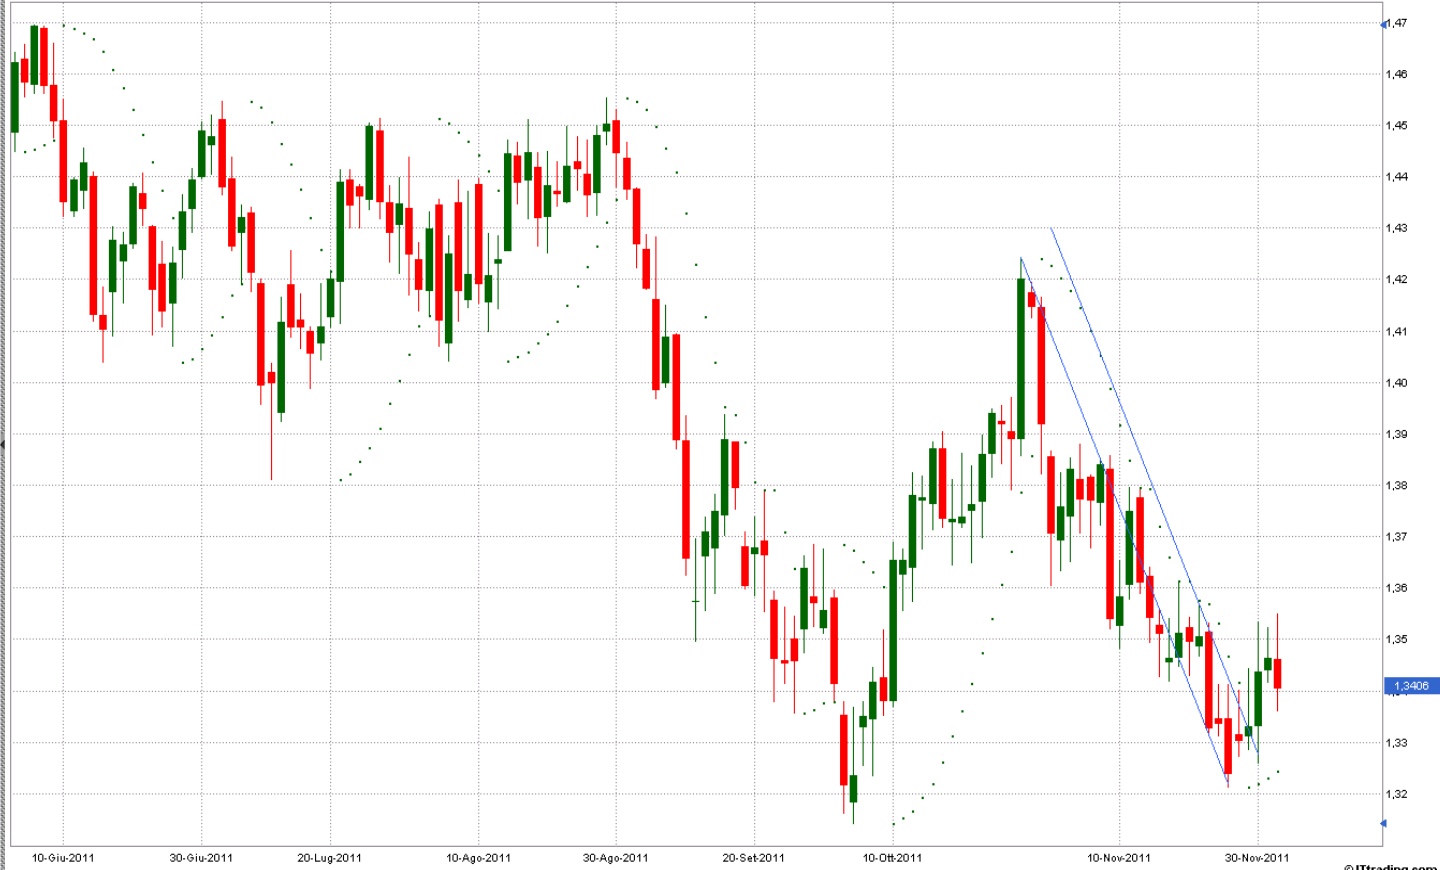
Euro dollaro giornaliero

L'andamento laterale che ha avuto il cambio E/$è ben visibile nel grafico.
Non ha avuto alcuna direzionalità.
La spinta rialzista intervenuta in area1600 $ l'oncia è ancora in essere e sin tanto che non verrà superato a ribasso tale livello si deve prendere in esame la possibilità di vedere avanzare la quotazione dell' euro su dollaro .
Superata la resistenza posta a 1,3465, c'è la possibilità che si possa rivedere quota 1,36 per proseguire sino a 1,38.

Chiusura mercati


Dax------------5.986-----(-1,60%)
Cac -----------3.172------(+0,41%)
Ftse Mib -----15.484------(+0,13%)
Dow Jones-----12.184------(+1,20%)
S&P500---------1.255-----(+0,60%)
Nasdaq 100-----2.318-----(+0,20%)
Euro dollaro---1,3388---- (-0,08%)
Oro------------1.714$----(-0.40%)
Petrolio--------99,90$----(-1,40%)
Nikkei----------8.536-----(-1,30%)
Hang Seng----18.586------(-2,50%)
S&P500 giornaliero

Dopo il forte rialzo visto la settimana precedete, quella appena conclusa c'è stato un nulla di fatto.
Per il proseguimento di questa fase rialzista che prelude ad un rally di di fine anno, è importante il superamento del massimo registrato ad inizio dell' ottava a quota 1.264 punti. Si aprirebbe la strada allora per attaccare la resistenza posta a quota 1.275 punti prima e 1.285 punti successivamente, valore del massimo di fine ottobre 2011.Viceversa se la debolezza dovesse prendere il sopravvento è importantissima la tenuta di area 1.235 punti che corrisponde al 50% dell'ultimo rialzo.


Dax giornaliero

L'indice di Francoforte ha fatto il suo massimo il 29 Novembre che ora funge da resistenza .
Questa si trova a 6.100 punti, se la prossima settimana ,sulla scia dall' accordo fatto a Bruxelles venisse superata in chiusura giornaliera è probabile che possa avanzare sino alla resistenza successiva posta in area 6.350 punti corrispondente al massimo fatto a fine ottobre 2011.
Viceversa, è importantissimo la tenuta del supporto che si trova a 5.800 punti che corrisponde al 50% del rialzo partito ad ottobre 2011, perchè se venisse bucato è possibile con poche sedute rivedere i minimi in area 5.400 punti.

Ftse Mib giornaliero

L'indice di Milano sta oscillando ad Agosto in un range di prezzi che vanno da 16.500 punti a 13.500 punti.
Il superamento della resistenza posta in area 16.000/15.800 punti aprirebbe la strada per ritornare sopra i 16.500 punti,livello bucato, ma il giorno dopo già perso dando l'illusione di una nuova partenza, ma immediatamente recuperato il giorno dopo.
Invece se le quotazioni dovessero scendere al di sotto del supporto di area 14.800 punti si potrà tornare in velocità a 13.500 punti.

Concludendo,una volta messo a punto questo patto fiscale che ogni Stato europeo s'impegnerà a rispettare , si potrà forse riparlare di Eurobonds , i quali andrebbero a stabilizzare il mercato obbligazionario europeo e con esso il mercato azionario.
Infatti i paesi in difficoltà avrebbero fondi accessibili e il prezzo pagato dalle economie più forti è sicuramente inferiore a qualunque altra soluzione.
Infatti la distruzione del' euro sarebbe traumatica per tutte le economie che l'anno adottata.
Ma il primo passo da fare era quello dell' accordo che è avvenuto questa settimana .
La strada è ancora lunga , ma sembra quella giusta.

Dati macro economici della seconda settimana di Dicembre 2011

LUNEDI' 12 DICEMBRE

*GIAPPONE
06h00 - fiducia consumatori novembre
(precedente: 38,6 punti)

MARTEDI' 13 DICEMBRE

*FRANCIA
07h30 - inflazione novembre
(precedente: +0,2% m/m, +2,3% a/a)

*SPAGNA
09h00 - inflazione novembre def.
(precedente: +3% a/a)

*G.B.
10h30 - inflazione novembre
(precedente: +0,1% m/m, +5% a/a;consenso:+0,2% m/m, +4,8 a/a)

*GERMANIA
11h00 - indice Zew dicembre
(precedente: -55,2 punti;previsione: -59 punti; consenso: -55,2 punti)

*USA
14h30 - vendite al dettaglio novembre
(precedente: +0,5% m/m;previsione: +0,7% m/m; consenso: +0,6% m/m)
14h55 - indice Redbook settimana al 9 dicembre
(precedente: -2,6% m/m in 1* settimana dicembre)
16h00 - scorte imprese ottobre
(precedente: inv. m/m;consenso: +0,4% m/m)

MERCOLEDI' 14 DICEMBRE

*GIAPPONE
05h30 - produzione industriale ottobre def.
(precedente: -3,3% m/m; preliminare: +2,4% m/m)

*G.B.
10h30 - tasso disoccupazione Ilo novembre
(precedente: +0,2% m/m all'8,3%)

*EURO-17
11h00 - produzione industriale ottobre
(precedente: -2% m/m, +2,2% a/a ;previsione: inv. m/m; consenso: inv. m/m)

*USA
13h00 - indice settimanale richieste mutui
(precedente: +12,8% a 650,4 punti)
14h30 - prezzi import novembre
(precedente: -0,6% m/m;previsione: +0,3% m/m; consenso: +1% m/m)
16h30 - scorte settimanali petrolio DoE
(precedente: +1,336 mln barili a 336,083 mln nella settimana al 2 dicembre)

GIOVEDI' 15 DICEMBRE

*EURO-17
10h00 - indice Pmi composito dicembre prel.
(precedente: 47 punti;consenso: 46,5 punti)
- indice Pmi manifatturiero dicembre prel.
(precedente: 46,4 punti;consenso: 46 punti)
- indice Pmi servizi dicembre prel.
(precedente: 47,5 punti;consenso: 47 punti)
11h00 - inflazione novembre def.
(precedente: +0,3% m/m, +3% a/a;preliminare: +0,1% m/m, +3% a/a;previsione: +3% a/a; consenso: +0,1% m/m, +3% a/a;)
- inflazione core novembre def.
(precedente: +0,3% m/m, +1,6% a/a;previsione: +2% a/a; consenso: +1,7% a/a; )

*ITALIA
11h00 - inflazione novembre def.
(precedente: +0,6% m/m, +3,4% a/a;preliminare: -0,1% m/m, +3,3% a/a;consenso: -0,1% m/m, +3,3% a/a)

*USA
14h30 - richieste settimanali sussidi disoccupazione
(precedente: 6.000 unita' a 402.000 nella settimana al 26 novembre;consenso: 390.000 unita')
- prezzi produzione novembre
(precedente: -0,3% m/m, +5,9% a/a; previsione: +0,1% m/m; consenso: +0,2% m/m)
- indice Empire State Manufacturing dicembre
(precedente: 0,61 punti ; previsione: 8 punti ; consenso: 2,5 punti)
- bilancia partite correnti 3* trim.
(precedente: -118 mld usd;consenso: -107,8 mld usd)
15h00 - flussi netti capitali esteri ottobre
(precedente: +57,4 mld usd)
15h15 - produzione industriale novembre
(precedente: +0,7% m/m;previsione: +0,1% m/m; consenso: +0,2% m/m)
16h00 - indice Fed Filadelfia dicembre
(precedente: 3,6 punti; previsione: 8,5 punti; consenso: 5 punti)

VENERDI' 16 DICEMBRE

*UE
08h00 - immatricolazioni novembre
(precedente: -1,8% a/a a 1,005 mln)

*FRANCIA
08h45 - indice fiducia imprese dicembre
(precedente: 95 punti;previsione: 94 punti)

*EURO-17
11h00 - bilancia commerciale ottobre
(precedente: +2,9 mld euro)
- costo del lavoro 3* trim.
(precedente: +3,6% a/a;previsione: +3,4%)

*USA
14h30 - inflazione novembre
(precedente: -0,1% m/m, +3,5% a/a;previsione: inv. m/m, +2,2% a/a consenso: +0,1% m/m, +3,5% a/a)
- inflazione core novembre
(precedente:+0,1% m/m, +2,1% a/a;previsione:+0,2% m/m; consenso:+0,1% m/m, +2,1% a/a)


venerdì 2 dicembre 2011

51 Report Settimana 5 9 Dicembre 2011

Commento sintetico della settimana di consuntivo

Vien da chiedersi "E' cominciato il rally di Natale?
L'ottava è cominciata molto bene e un rialzo così forte,( si parla di oltre 10 punti percentuali per l'Europa e tra il 7 e 8 per cento per l'America) per le borse mondiali non lo si vedeva da tre anni.

Certo che sarà la prossima settimana dopo gli incontri europei del 7 e 8 Dicembre che daranno indicazioni precise sulla politica monetaria europea in cui si deciderà la sorte della moneta unica e il destino dei vari paesi dell'euro-zona.

Gli scenari sono molto diversi o ci sarà una unione o una separazione con conseguenze tutte da scoprire sia in un caso che nell' altro.

La separazione comunque sarebbe la soluzione peggiore con una alta possibilità di default di uno o più paesi europei. Mentre l'unione avrà dei costi ripartiti per tutti, ma gli stati indebitati dovranno cedere parte della loro sovranità in cambio di aiuti .

In qualsiasi caso sarà messa a dura prova la crescita economica dell'intera area.

I mercati per ora anche grazie a qualche "aiutino" puntano su una soluzione di responsabilità da parte di tutti, forse questo potrebbe essere veramente l'inizio del rally natalizio.


Lunedì 28 Nov - Apertura avviene in forte rialzo per le borse europee (lasciando aperti dei gap che sono visibili nei grafici) aiutate dalle chiusure positive di quelle asiatiche .
La motivazione di tanto ottimismo oltre alle vendite prenatalizie in America andate bene, e annunciate sul finire della settimana precedente, sono soprattutto le voci che il FMI stia preparando un aiuto di 600 miliardi di euro per l'Italia.
Giungono anche altre voci in cui la Germania e la Francia preparino un piano per una più rapida integrazione per l'unione europea , basata su regole più stringenti verso i governi , in particolar modo per quanto riguarda i bilanci
Euforia non si spegne nemmeno dopo la notizia di la dichiarazione di Moody's in cui dice che sono sempre più probabili defaults multipli nella zona euro , vista la rapida escalation della crisi in banche e governi della zona euro.
Ricordiamo che Venerdì a mercati chiusi S&P ha tagliato il rating sovrano del Belgio ad ‘AA’ da ‘AA+’, con outlook negativo.

Martedì 29 Nov - Esce dalle 3 principali agenzie di rating Usa (Fitch, Standard & Poor’s e Moody’s) congiuntamente l'aggiornamento sul merito di credito degli Stati Uniti, della Francia e delle banche europee.
Fitch per gli Stati Uniti rivede da stabile a negativo l’outlook Usa dopo che il super-comitato che non è riuscito a raggiungere un accordo sulla riduzione del deficit .
Standard & Poor’s avvisa la Francia che nei prossimi 10 giorni l'outlook potrebbe cambiare a negativo sul rating AAA .
Moody’s annuncia che è in procinto di downgradare le banche Ue, 87 istituti di 15 paesi europei, perchè i governi non avranno abbastanza contante per garantire la parte più rischiosa del debito delle banche.
I paesi più colpiti Austria (9), Belgio (3), Cipro (2), Finlandia (3), Francia (7), Italia (17, tra cui viene vanno espressamente il nome di Unicredit, oggetto di revisione), Lussemburgo (3), Olanda (6), Norvegia (5), Polonia (1), Portogallo (2), Slovenia (2), Spagna (21), Svezia (4), Svizzera (2).

Mercoledì 30 Nov - La giornata parte non troppo bene in quanto in mattina arrivano da Standard & Poor's notizie sull' abbassamento da «A» ad «A-» delle maggiori banche americane, tra cui Citigroup, Goldman Sachs, Wells Fargo, JPMorgan Chase, Morgan Stanley e Bank of America.
L'Italia vede revisioni al ribasso per Bnl e CariParma e Piacenza.
Rivisto al ribasso anche il rating di Bank of China (da "A" a "A-") e di varie banche britanniche, tra cui Barclays, Hsbc, Lloyds e Royal Bank of Scotland e questo aveva permesso un sentiment di incertezza.
Dal Giappone invece una notizia positiva il ministero dell'Economia annuncia che la produzione industriale in Giappone e' rimbalzata del 2,4% nel mese di ottobre rispetto al mese precedente.
Da Pechino la Banca centrale della Cina decide di tagliare il coefficiente delle riserve richieste alle banche questo produrrà un cambiamento nella politica monetaria per la prima volta in quasi tre anni.
Ma il "la" alla giornata che ha portato a chiusure veramente positive, è stata l'operazione congiunta delle maggiori Banche centrali dei paesi avanzati( Banca del Canada, Banca d'Inghilterra, Banca del Giappone, Federal Reserve americana e Banca Nazionale della Svizzera)che sono scese in campo contro le tensioni dei mercati per sostenere la capacità economica.

Giovedì 1 Dic - giornata imporante perhè le aste dei titoli di Stato francese e spagnola, chiuse entrambe in modo positive con una forte domanda. I mercati festeggiano.

Venerdi 2 Dic - Dopo le indicazioni sul mercato del lavoro negli Stati Uniti migliori delle attese sia per quanto riguarda i nuovi posti di lavoro e sia in termini di tasso di disoccupazione (8,6% contro una previsione del 9%), gli azionari avevano accelerato al rialzo. Un altro market mover sono state le parole di Angela Merkel che pur ribadendo la severità della crisi, ha dato ad intendere che c'è l'intenzione di salvare l'euro pur ritenendo opportuno avere le dovute garanzie da parte dei Paesi europei meno virtuosi, sembrerebbe che siamo sul punto di una possibile unione fiscale.
Poi sul finire della giornata ripiegano un pò su rumor di possibile declassamento per la Spagna.

Il bilancio settimanale dell' indice di Milano è il migliore d'Europa sfiorando quasi 11%, comunque rialzi molto elevati anche per le altre borse.

L'euro che era partito molto bene invece venerdì ha ripiegato riducendo la sua performance.
Positive anche le borse asiatiche.
Sulle commodities oro e petrolio chiudono con rialzi del 3-4%.

Il contraltare ai mercati finanziari abbiamo il bund che ha continuato lo storno sino in area 133 e che nelle ultime 2 sedute sul finire dell' ottava ha leggermente ripreso un pò sprint chiudendo a 135,44.

Euro dollaro giornaliero

Con un certo ritorno della positività sui mercati ha fatto rimbalzare anche l'euro.
Infatti i primi quattro giorni della settimana sono stati caratterizzati da quotazione in rialzo rispetto al dollaro dopo le discese precedenti che lo avevano portato al minimo di quasi 1,32.
La chiusura di venerdì però ha un pò rovinato il rialzo riportandolo sul supporto in area 1,3390.
A questo punto se le incertezze presumibili che si creeranno prima del vertice di metà settimana faranno scivolare l'euro sotto questo livello è possibile che vada a ritestare di nuovo il minimo e ancora sotto in area 131,70/50, dove ha un supporto da cui veramente può partire un bel rimbalzo.
Altrimenti le resistenze a rialzo si trovano 135,50 e quella successiva 138,00.

Chiusura mercati


Dax------------6.080-----(+10,40%)
Cac ------------3.164-----(+10,48%)
Ftse Mib -----15.476-----(+10,72%)
Dow Jones----12.037------(+7,19%)
S&P500-------1.244----- (+7,40%)
Nasdaq 100---2.302----- (+6,20%)
Euro dollaro---1,3393---- (+1,19%)
Oro------------1.748$----(+3,52%)
Petrolio-------101,10$----(+4,25%)
Nikkei----------8.655-----(+5,00%)
Hang Seng----19.040------(7,65%)

GRAFICI DEI PRINCIPALI MERCATI AZIONARI

S&P500 giornaliero

L'' indice americano sfiora quasi a quota 1250.
Nel blog n 50 si preveda un rimbalzo, ma mai di questa entità.
Se questo è l'inizio del rally di fine anno si potrebbe anche sperare di rivedere i massimi dell' anno in una visione di medio periodo.
Molto dipenderà dalle decisione che verranno prese questa settimana.Nel breve osserviamo che venerdì c'è stata la formazione di una shooting star, che è preludio di una inversione di trend, anche se momentaneo, probabile un iniziale galleggiamento e storno delle quotazioni in attesa dell' incontro di metà settimana di Merkel e Sarkosy. Un possibile ritorno sui propri passi delle quotazioni potrebbe arrivare sino area 1215 punti senza che l'impianto rialzista venga rovinato, più probabile che lo stop possa essere nell' area del supporto a1225. A rialzo la resistenza si trova a 1250 poi area 1260 ed infine 1277/1280.
Dax giornaliero

Anche il rimbalzo messo a segno dalla piazza di Francoforte è molto importante. I mercati europei sono quelli che hanno beneficiato di più di questa ventata di ottimismo.
Sembra che puntino molto sulla risoluzione dei problemi che sta attraversando l'eurozona.
Dunque i supporti da tenere presenti sono a rea 5780 non deve essere violata,ma più probabile che venga raggiunta area 5870 corrispondente al 23,8% di Fibbonacci. A rialzo la resistenza più vicina è 6.130 e quella successiva 6.340.

Ftse Mib giornaliero

L'inversione a V delle ultime 2 settimane è ben visibile dal grafico.
Ora ci troviamo in un trend secondario rialzista e non possiamo sapere sino a quanto durerà.
Diciamo che sino al supporto in area 14.650 corrispondente al 50% di Fibbonacci tracciato dal minimo dell' ultimo venerdì di Novembre 2011 al massimo del 2 Dicembre rimaniamo in rialzo, sotto questo livello dobbiamo considerato finito il rimbalzo.A rialzo il superamento del massimo di area 15880/15900 e successivamente le resistenze si trovano 16.500 e poi 17.000.

Dati macro economici della prima settimana di Dicembre 2011

LUNEDI' 5 DICEMBRE

*SPAGNA
09h00 - produzione industriale ottobre
(precedente: -1,7% a/a)

*EURO-17
10h00 - indice Pmi composito novembre def.
(precedente: 46,5 punti; preliminare: 47,2 punti;previsione: 47,2 punti; consenso: 47,2 punti)
- indice Pmi servizi novembre def.
(precedente: 46,4 punti; preliminare: 47,8 punti;previsione: 47,8 punti; consenso: 47,8 punti)
11h00 - vendite dettaglio ottobre
(precedente: -0,7% m/m, -1,5% a/a;previsione: +0,4% m/m; consenso: +0,1% m/m)

*USA
16h00 - ordini imprese ottobre
(precedente: +0,3% m/m;consenso: -0,3% m/m)
- indice Ism servizi novembre
(precedente: 52,9%;previsione: 53,2%; consenso: 53,5%)

*E' atteso l'incontro bilaterale tra il cancelliere tedesco Angela
Merkel e il presidente francese Nicolas Sarkozy a Parigi


MARTEDI' 6 DICEMBRE

*EURO-17
11h00 - Pil 3* trim. prel. (2a lettura)
(precedente: +0,2% t/t, +1,7% a/a;prima lettura: +0,2% t/t, +1,4% a/a;previsione: +0,2% t/t, +1,4% a/a;consenso: +0,2% t/t, +1,4% a/a)

*GERMANIA
12h00 - ordini imprese ottobre
(precedente: -4,3% m/m;previsione: +1% m/m; consenso: +0,8% m/m)

*USA
13h45 - indice Redbook 5 settimane novembre (al 2 dicembre)
(precedente: +2,2% m/m in 4 settimane novembre)
13h00 - indice settimanale richieste mutui
(precedente: -11,7% a 576,4 punti nella settimana al 2 dicembre)

MERCOLEDI' 7 DICEMBRE

*GIAPPONE
06h00 - superindice ottobre prel.
(precedente: 91,6 punti;consenso: 91,5 punti)

*FRANCIA
08h45 - bilancia commerciale ottobre
(precedente: -6,30 mld euro)

*ITALIA
10h00 - produzione industriale ottobre
(precedente:-4,8% m/m, -2,7% a/a;previsione:-0,2% m/m, -2,8% a/a;consenso: -0,2% m/m)

*G.B.
10h30 - produzione manifatturiera ottobre
(precedente: +0,2% m/m, +2% a/a; previsione: -2,8% a/a;consenso:-0,3% m/m, +1,4% a/a)

*GERMANIA
12h00 - produzione industriale ottobre
(precedente: -2,7% m/m; previsione: +0,2% m/m; consenso: +0,3% m/m)

*BOE
13h00 - annuncio tassi interesse dicembre
(previsione: bank rate invariato allo 0,5%)

*BCE
13h45 - annuncio tassi interesse dicembre
(previsione: refi rate all'1% dall'1,25%)
14h30 - conferenza stampa del presidente della Bce Mario Draghi

*USA
17h30 - scorte settimanali di petrolio
(precedente: 334,747 mln barili nella settimana al 2 dicembre)


GIOVEDI' 8 DICEMBRE

*GIAPPONE
00h50 - ordini macchinari core ottobre
(precedente: -8,2% m/m;consenso: +0,5% m/m)

*USA
14h30 - richieste settimanali sussidi disoccupazione
(precedente: +6.000 unita' a 402.000 nella settimana al 2 dicembre)

VENERDI' 9 DICEMBRE

*GIAPPONE
00h50 - Pil 3* trim. def.
(precedente: -0,5% t/t rivisto; preliminare: +1,5% t/t; consenso: +1,3% t/t)

*GERMANIA
08h00 - bilancia commerciale non destagionalizzata ottobre
(precedente: +15,3 mld euro;consenso: +15 mld euro)
- inflazione novembre def.
(precedente: inv. m/m, +2,5% a/a;preliminare: inv. m/m, +2,4% a/a; previsione: inv. m/m, +2,4% a/a; consenso: inv. m/m, +2,4% a/a)

*FRANCIA
08h45 - produzione industriale ottobre
(precedente: -1,7% m/m;previsione: -0,2% m/m)

*G.B.
10h30 - bilancia commerciale beni ottobre
(precedente: 9,8 mld gbp)
- prezzi produzione output novembre
(precedente: inv. m/m, +5,7% a/a consenso: +0,1% m/m, +3,3% a/a)

*USA
14h30 - bilancia commerciale ottobre
(precedente: -43,11 mld usd;
previsione: -43 mld usd; consenso: -43 mld usd)
15h55 - indice fiducia consumatori U.Michigan dicembre prel.
(precedente: 64,1 punti dato def. novembre; previsione: 64 punti; consenso: 65,5 punti)