venerdì 25 novembre 2011

50 Report settimana 28 Novembre 3 Dicembre 2011

Commento sintetico della settimana di consuntivo

Anche questo bilancio settimanale è decisamente colorato di rosso.

Viene quasi voglia di smettere di scrivere tanto negative sono le notizie e sempre sullo stesso tono.
I politici che dovrebbero prendere decisioni in fretta invece sono sempre più titubanti ed indecisi e i mercati sono sull'orlo di una crisi di nervi.

Lunedì 21 - Avvenuto il cambiamento ai vertici politici della Spagna con il nuovo Premier Rajoy, ma questo non ha fermato la nuova ondata di vendite con il differenziale tra titoli di Stato spagnoli Bonos e Italiani tornati sui massimi.
A questo si aggiunge un fatto nuovo che viene dagli U.S.A. , la commissione costituita alcuni mesi fa con l'intento di accordarsi dove fare i tagli sul debito pubblico americano ha dichiarato il suo fallimento e non riuscendo a giungere ad alcuna conclusione.
Arriva anche Moody's che avverte sulla possibile perdita della tripla A della Francia a causa del deterioramento del clima creato dal recente rialzo dei tassi sui OAT unite alle deboli prospettive di crescita economica.

Martedì 22 - Per ammissione del commissario degli Affari Economici e Monetari Ue, Olli Rehn non piu' solo i Piigs, ora anche Austria, Olanda Belgio e Francia sono sotto intense pressioni, ma la Germania è sempre contraria all' emissione di Eurobond o a far stampare euro alla Bce, come invece ha fatto la Fed nei momenti di bisogno.
Jean-Paul Fitoussi, direttore dell'osservatorio francese sulle congiunture economiche (OFCE), pensa che la sola via d'uscita dalla crisi sara' un'azione decisa della Banca Centrale Europea, che dovrebbe comprare un ammontare massiccio di titoli di stato.
L'area euro rischia un lungo periodo di stagnazione, per effetto delle politiche di bilancio fiscali restrittive. Nei prossimi 10 anni si avrà una variazione del Pil compresa tra il -1% e il +1%.

Mercoledì 23 Anche l'asta di nuova emissione di titoli di stato tedeschi va male.
Questo deprime pesantemente il valore del Bund il quale ritraccia dai massimi innescando una inversione di tendenza perchè sembra proprio che gli investitori stranieri stanno uscendo in massa dall' obbligazionario europeo. Anche il cambio euro dollaro subisce la stessa performance retrocedendo nel suo valore rispetto alla valuta statunitense.

Giovedì 24 Giornata del Thanksgiving con chiusura di Wall Street , ma ancora una giornata negativa per le borse europee con i soliti problemi dei debiti sovrani che spingono in basso tutte le borse europee e asiatiche , acuito ancora di più quando
Venerdì 25 è arrivato il taglio del rating al Belgio e la news che la Grecia chiedera' ai possessori di bond un taglio molto piu' forte dei quello previsto. A borse europee chiuse arriva la notizia dall'agenzia di rating Fitch che ha deciso di un taglio di rating di otto banche medie italiane:Banca Popolare di Sondrio, Credito Emiliano, Banca Popolare dell'Emilia Romagna, Banca Popolare di Milano, Credito Valtellinese, Veneto Banca, Banca Popolare di Vicenza and Banca Popolare dell'Etruria e del Lazio. La stessa agenzia pensa che l'Italia è probabilmente già in recessione.


Bund giornaliero

Nel rettangolo si vede come è stato l'andamento del bund questa settimana.
In precedenza si assisteva ad un ritorno del bund su valori più bassi e conseguentemente questo movimento era opposto a quelli degli indici azionari.
In questa ottava si è avuto uno scollamento di questo meccanismo, infatti è venuto giù il bund con una performance settimanale di -1,72% ma non sono salite le borse .
Con una visione più di lungo siamo ancora in un range in cui il decennale tedesco si muove da mesi tra l' area in alto 139 e 133 in basso.
Qualora dovesse chiudere al di sotto dell'area 133 sarebbe conclamato l'inversione del trend e il suo primo obiettivo sarebbe area 130.

Euro dollaro giornaliero

L'abbandono dei mercati azionari e obbligazionari dell' area euro da parte degli investitori internazionali si riflette anche sul cambio.
Infatti anche in questa ottava come in quella precedente la performance è stata negativa con ribasso oltre il 2%
La chiusura di venerdì porta il valore dell' euro rispetto al dollaro molto vicino al supporto posto in area 1,32/1.3150 che funge da supporto per un rimbalzo anche se di breve periodo. Qualora questo livello dovesse essere bucato in chiusura giornaliera si avrebbe la conclamazione della terza onda secondo Elliott. Viceversa se le quotazioni dovessero ritornale sui loro passi è possibile che si possa ritornare anche in area1.35.

Settimana in profondo rosso anche per le borse asiatiche che risentono sia dei problemi europei sul debito degli Stati, che della congiuntura economica che stiamo vivendo.

Stazionarie le quotazioni del petrolio, mentre ancora settimana di ribassi per l'oro e tutti i metalli preziosi e non , a causa del rallentamento economico.
Chiusura mercati


Dax------------5.493-----(-5,20%)
Cac ------------2.856-----(-4,78%)
Ftse Mib -----13.937-----(-4.95%)
Dow Jones----11.231-----(-2.60%)
S&P500-------1.158-----(-4,67%)
Nasdaq 100---2.150-----(-3.45%)
Euro dollaro---1,3226----(-2,15%)
Oro------------1.681$----(-2,20%)
Petrolio--------97,27$----(-0,02%)
Nikkei---------8.160-----(-2,87%)
Hang Seng----17.690-----(-6,20%)

GRAFICI DEI PRINCIPALI MERCATI AZIONARI

S&P500 giornaliero

Le ultime due giornate di borsa per Wall Street sono state di quasi festa, infatti il Tanksgiving che è caduto di giovedì ha poi fatto avere degli scambi azionari molto scarsi il venerdì che è stato quasi festivo, infatti il mercato è rimasto aperto solo metà giornata.

Nonostante questo anche per New York la caduta è stata pesante oltre i 4 punti percentuali.
E' una fase molto delicata e, con volatilità altissima e per ora senza un minimo di reazione a quanto accaduto finora. Se la reazione non avverrà si potranno vedere giornate con ribassi più accentuati rispetto a quanto visto sino ad oggi.
Comunque a 1150 si trova un supporto da cui potrebbe partire il rimbalzo per riportare le quotazioni a rivedere 1175prima e 1200 punti poi.Viceversa se quel livello non dovesse tenere aspettiamoci di rivedere i minimi di settembre molto presto.

Dax giornaliero

La negatività vista sull' indice di Francoforte lo porta in 2 settimane a perdere olre il 9% con una volatilità altissima, quasi da brividi.
Come si evince dal grafico il minimo di settembre è in area 5.000 e il trend è inscritto nelle 2 linee blu che hanno tenuto i prezzi. Se il timido rimbalzo di venerdì dovesse continuare con chiusura di giornata sopra i 5550 punti si potrebbe sperare in un momentaneo arresto della discesa con una resistenza in area 5750 punti.Viceversa, l'area di approdo sembra essere i minimi di settembre.

Ftse Mib giornaliero

L'indice di Milano ha avuto una performance particolarmente negativa rispetto alle altre borse europee riportandosi quasi a ridosso dai minimi di settembre 2011.

Come nella giornata di lunedì ha lasciato il box che era stato disegnato nel post 49 ha continuato la discesa perdendo in pochi giorni quasi 1.000 punti.
La prima area di supporto la si trova sui minimi di settembre 2011 cioè a 13.500 punti.
Da cui potrebbe scaturire un rimbalzo anche se di breve.

In conclusione l'attesa è per un rimbalzo di breve delle quotazioni perchè altrimenti si potrebbero rivedere i minimi di settembre ed oltre.

Dati macro economici della quarta settimana di Novembre 2011


LUNEDI' 28 NOVEMBRE

*GIAPPONE
06h00 - fiducia imprese novembre
(precedente: 46,4 punti)

*EURO-17
10h00 - massa monetaria M3 ottobre
(precedente: 3,1% a/a;previsione: 3,3% a/a; consenso: 3,4% a/a)

*ITALIA
10h00 - indice fiducia imprese novembre
(precedente: 94 punti)

*GERMANIA
- inflazione novembre prel.
(precedente: inv. m/m, 2,5% a/a;previsione: -0,1% m/m, 2,3% a/a; consenso: -0,1% m/m, 2,4% a/a)
- vendite al dettaglio ottobre
(precedente: +0,3% m/m, +0,4% a/a;previsione: +0,1% m/m; consenso: +0,2% m/m,+2% a/a)


*USA
16h00 - indice vendite nuove unita' abitative ottobre
(precedente: +5,7% m/m a 313.000 unita';
previsione: 320.000 unita'; consenso: 310.000 unita')

MARTEDI' 29 NOVEMBRE

*GIAPPONE
00h30 - vendite al dettaglio ottobre
(precedente: -1,2% a/a; consenso: +0,7% a/a)
- spesa famiglie ottobre
(precedente: -1,9% a/a; consenso: -1,5% a/a)
- tasso disoccupazione ottobre
(precedente: 4,1%; consenso: 4,2%)

*SPAGNA
09h00 - inflazione armonizzata novembre prel.
(precedente: 3% a/a; previsione: 2,9% a/a)

*ITALIA
10h00 - salari contrattuali ottobre
(precedente: +1,7% a/a)

*EURO-17
11h00 - indice fiducia economica novembre
(precedente: 94,8 punti;previsione: 94,7 punti; consenso: 94 punti)
indice fiducia consumatori novembre def.
(precedente: -19,9 punti; preliminare: -20,4 punti;consenso: -20,4 punti)
- indice fiducia industria novembre
(precedente: -6,6 punti; consenso: -7 punti)
- indice fiducia servizi novembre
(precedente: 0,2 punti; consenso: 0 punti)

*USA
14h55 - indice Redbook 4 settimane novembre
(precedente: +1,7% m/m in prime 3 settimane novembre)
15h00 - indice Case-Shiller settembre
(precedente: -3,8% a/a; consenso: -3% a/a)
16h00 - indice fiducia consumatori novembre
(precedente: 39,8 punti;previsione: 46 punti; consenso: 44,4 punti)
- indice prezzi case Fhfa settembre
(precedente: -0,1% m/m; consenso: +0,1% m/m)

MERCOLEDI' 30 NOVEMBRE

*GIAPPONE
00h50 - produzione industriale ottobre prel.
(precedente: -3,3% m/m;consenso: +1,1% m/m)

*GERMANIA
09h55 - tasso disoccupazione novembre
(precedente: 7%;previsione: 7%; consenso: 7%)

*ITALIA
11h00 - disoccupazione ottobre prel.
(precedente: 8,3%;previsione: 8,3% )
- inflazione novembre prel.
(precedente: 0,6% m/m e 3,4% a/a;previsione: inv. m/m, 3,8% a/a)

*EURO-17
11h00 - tasso disoccupazione ottobre prel.
(precedente: 10,2%;previsione: 10,2%; consenso: 10,2%)
- inflazione novembre stima flash
(precedente: 3% a/a; previsione: 3% a/a; consenso: 3% a/a)

*ITALIA
12h00 - prezzi alla produzione ottobre
(precedente: +0,2 m/m, +4,7 a/a)

*USA
13h00 - indice settimanale richieste mutui
(precedente: -1,2% nella settimana del 21 novembre a 652,5 punti)
14h15 - stima Adp nuovi posti lavoro settore privato novembre
(precedente: 110.000 unita'; consenso: 130.000 unita')
14h30 - costo unitario del lavoro 3* trimestre def.
(precedente: +3,3% t/t; preliminare: -2,4% t/t;previsione: -2,1% t/t; consenso: -2,1% t/t)
15h45 - indice Napm Chicago novembre
(precedente: 58,4 punti;previsione: 59 punti; consenso: 58,5 punti)
16h00 - indice pending home sales ottobre
(precedente: -4,6% m/m a 84,5 punti)
16h30 - scorte settimanali petrolio DoE
(precedente: -6,219 mln barili nella settimana al 18 novembre a 330,815 mln)


GIOVEDI' 1 DICEMBRE

*FRANCIA
07h30 - tasso disoccupazione Ilo 3* trimestre
(precedente: 9,6%)

*EURO-17
10h00 - indice Pmi manifatturiero novembre def.
(precedente: 47,1 punti; preliminare: 46,4 punti;previsione: 46,4 punti; consenso: 46,4 punti)

*USA
14h30 - richieste settimanali sussidi disoccupazione
(precedente: +2.000 unita' a 393.000 nella settimana al 19 novembre;
consenso: 390.000 unita')
16h00 - indice Ism manifatturiero novembre
(precedente: 50,8 punti;previsione: 51,5 punti; consenso: 51,5 punti)
- spese costruzioni ottobre
(precedente: +0,2% m/m;previsione: +0,2% m/m; consenso: +0,4% m/m)

VENERDI' 2 DICEMBRE

*ITALIA
11h00 - prezzi produzione industriale ottobre
(precedente: +5,8% a/a; consenso: +5,6% a/a)

*EURO-17
11h00 - prezzi produzione industriale ottobre
(precedente: -2% m/m, +5,8% a/a;previsione: +5,6% a/a)

*USA
14h30 - nuovi posti lavoro settori non agricoli novembre
(precedente: +80.000 unita';previsione: +125.000 unita'; consenso: +120.000 unita')
- tasso disoccupazione novembre
(precedente: 9%;previsione: 9%; consenso: 9%)

venerdì 18 novembre 2011

49 Report Settimana 21 26 Novembre 2011

Commento sintetico della settimana di consuntivo

Anche questa settimana i problemi creati dai debiti sovrani dei vari paesi della Unione Europea hanno tenuto sotto scacco le borse mondiali.

In rosso i pasi asiatici, ancora peggio hanno reagito gli indici degli Stati Uniti con ribassi tra il 3 e il 4% mentre per le borse europee peggiori sono state le piazze di Francoforte e Parigi.

L'attenzione da due settimane si è letteralmente spostata sulle vicende italiane che fungono da timone per la risoluzione della più grave crisi economica dal dopoguerra.

Lunedi 14 i nuovi leader Monti per l' Italia e Papapademos per la Grecia hanno dato un impulso positivo all' apertura della settimana ridando fiducia all'intera Europa . Il collocamento da parte del Tesoro italiano dei 3 miliardi di titoli di stato con scadenza settembre 2016, è stato in deciso rialzo rispetto al 5,320% del collocamento precedente dello scorso 13 ottobre, ma meno di quanto si registra nel mercato secondario arrivato al 6,4% .

Dal Giappone il Pil nel terzo trimestre 2011 è cresciuto ad un ritmo più forte rispetto all'ultimo anno e mezzo (tasso annualizzato 6%), e la produzione è tornata ai livelli precedenti il disastro di marzo.

Il Presidente Obama nei recenti incontri avuti attacca la Cina nel fine settimana lamenta apertamente il suo malcontento sule politiche valutarie del colosso asiatico e dice che il valore dello Yuan è troppo basso e deve adeguarsi.

Martedi 15 - lo spread tra Italia e Germania sui titoli di Stato è ancora molto forte nonostante che Monti sembra avere una larghissima maggioranza .
I decennali in mattinata superano la soglia del 7%.

Dagli U.S.A l' indice Empire State di New York relativo all'attivita' delle aziende manifatturiere e' stato positivo per la prima volta da maggio, sopra alle previsioni.
Anche le vendite al dettaglio, che sono risultate migliori del previsto.

La Federal Reserve secondo il piano "Operation Twist", infatti ha comprato sul mercato secondario Treasuries con scadenza da novembre 2017 a novembre 2019 con obiettivo di allungare la scadenza dei titoli in possesso della banca centrale nel tentativo di abbassare ancora i tassi di interesse.

Mercoledì 16 - Si insedia ufficialmente il nuovo Governo di Mario Monti, ma i Cds sono sempre molto elevati.
Votazione alla Camera con maggioranza di consensi schiacciante.

Giovedì 17 - La moneta unica è di nuovo entrata sotto pressione dopo che anche i bond francesi hanno cominciato ad oscillare al rialzo rispetto al bund tedesco e dell'area periferica arriva la delusione per l'esito delle aste di titoli di stato emessi dal Tesoro di Madrid e Parigi.
Nuove tensioni sui Bonos spagnoli.

Venerdi 18 La crisi in Europa non accenna a calare, ma il differenziale sul bund comincia a ridursi.
Draghi in qualità di neo presidente della Bce sollecita i leader dell' Eurogruppo a rendere operativo il fondo salva Stati( ETFS) con la massima urgenza.
Una notizia positiva è quella che sembra che la Cancelliera Angela Merkel stia pensando ad interventi affinchè l'unione europea sia sorretta anche da azioni politiche concrete rispetto alla situazione attuale secondo quanto affermato"Dobbiamo ripensare l’unione economica e monetaria creata in principio dai fondatori dell’euro. Dobbiamo perfezionarla, modificarla verso un’unione fiscale prima, poi politica. Questo ci ha insegnato la crisi. Ci attendono grossi sforzi e un duro lavoro".

Questa potrebbe essere una svolta vera alla situazione di incertezza che si è creata e ce rende i mercati così vulnerabili.

Dopo le recenti tensioni di questa ultima ottava, la Bce sarebbe propensa anche a stampare moneta per far fronte agli ultimi attacchi portati dalla speculazione.

Bund futures giornaliero

Le ultime tre sedute della settimana il bund è cominciato a scendere .

Il bund si sta mantenendo ancora sopra una trend line che scaturisce dai minimi di Aprile 2011, solo il suo abbandono darà una indicazione di inversione di tendenza, nel breve potrebbe esserci ancora un ritorno delle quotazioni che lo riportano verso 1,38 .

La prossima settimana se si assisterà ad una chiusura daily sotto 136,45 si può presupporre che la discesa continuerà ancora almeno sino 135,50.

Euro/Dollaro giornaliero

Le tensioni dell' eurozona si riflettono sul valore dell' euro rispetto al dollaro.

Vediamo che questa settimana il prezzo è andato scendendo sempre di più , confermando la formazione della 3° onda di natura ribassista, sarà confermata solo all' abbandono di quota 1.32.

Negli ultimi due giorni dellla settimana c'è stato un minimo accenno di tenuta dei prezzi, quando il clima si è in parte rasserenato dopo l'insediamento del governo Monti.
Pur rimanendo molti punti d'incertezza, la tenuta di 1,35 possa essere nel breve un buon supporto , con possibile ritorno sino a 1,3720.

Viceversa se il quadro si rovinasse immediatamente è proprio l'abbandono del minimo di settimana che da indicazione di un approfondimento dell'euro su dollaro.

Sul fronte delle commodities questa ottava è stata caratterizzata prima da una fiammata del petrolio portandolo sino a oltre 108 dollari a barile, che poi è rientrata chiudendo l'ottava con in rosso.

Male anche l'oro che insieme a gli altri preziosi chiudono in ribasso su timori di una recessione.

Questo fine settimana ci saranno le votazioni per un nuovo governo in Spagna.
L'esito di tale consultazione popolare con il relativo leader uscente se sarà gradito dai mercati potrà aggiungersi alla migliorata situazione dell' Italia e dalla Grecia con i due governi tecnici in carica.

I movimenti da tenere sotto osservazione in caso positivo sono quello del bund con una sua ulteriore discesa e del cambio con un apprezzamento dell' euro su dollaro , i quali daranno il la ad un eventuale apprezzamento dei mercati azionari.

Chiusura mercati


Dax----------5.800-------(-4.10%)
Cac ----------2.997------(-5.25%)
Ftse Mib ----15.232----- (-3,50%)
Dow Jones---11.800------(-2.96%)
S&P500-------1.215------(-3.30%)
Nasdaq 100----2.254-----(-3.75%)

Euro dollaro----1,3526----(-2,05%)
Oro-------------1.726$----(-2,40%)
Petrolio--------97,75$-----(-1,75%)
Nikkei----------8.400-----(-2,15%)
Hang Seng------18.941----(-1,74%)

S&P 500 giornaliero

Il mercato americano è sceso sino a riportarsi ai livelli del minimo di l 1 Novembre 2011 . Potrebbe continuare la sua discesa sino a 1200 punti dove si trova un importante supporto che potrebbe fungere da trampolino per un possibile rimbalzo di breve periodo.

La sua eventuale perdita significherebbe l'approfondimento di delle quotazioni con la fine del rally che partito in settembre tiene il mercato.

A rialzo nel breve si potrebbero rivedere anche i 1.275 punti.


Dax giornaliero

L'indice di Francoforte si trova ancora in un range (box disegnata) che sostiene le quotazioni.

Il supporto si trova molto vicino alla chiusura attuale ,in area 5.750 da cui potrebbe scaturire un minirally a rialzo sino al massimo del box in area 6.170 dove è situata una importante resistenza.
La perdita a ribasso del supporto a 5.750 apre la strada alla rivisitazione dei minimi di settembre.

Ftse Mib giornaliero

L'indice di Milano si trova nella medesima situazione di quello di Francoforte con una tendenza laterale.

La tenuta del supporto in area 14.750 risulta fondamentale per non vedere le quotazioni tornare sui minimi di settembre.

Ugualmente la resistenza in area 16.000 che tiene il mercato nel range dei prezzi in cui oscilla da 2 settimane se dovesse essere superata riporterebbe un pò di ottimismo sui mercati .
Lunedì verranno staccati i dividendi delle seguenti società A2A,Atlantia, Enel,Mediolanum ,Tenaris , Terna.

Dati macro economici della terza settimana di Novembre 2011

LUNEDI' 21 NOVEMBRE

*GIAPPONE
00h50 - bilancia commerciale ottobre
(precedente: +300,4 mld yen; consenso: -204 mld yen)
06h00 - superindice settembre def.
(precedente: 91,6 punti)

*ITALIA
11h00 - commercio estero extra Ue prel. ottobre
(precedente: -1,5 mld euro)

*USA
14h30 - indice Cfnai ottobre
(precedente: -0,22 punti)
16h00 - vendite unita' abitative esistenti ottobre
(precedente: -3% m/m a 4,91 mln;previsione: 4,8 mln; consenso: 4,8 mln)

MARTEDI' 22 NOVEMBRE

*USA
14h30 - Pil annualizzato 3* trim. prel. (2* lettura)
(precedente: +2,5% t/t;previsione: +2,5% t/t; consenso +2,5% t/t)
14h55 - indice settimanale Redbook prime 3 settimane novembre
(precedente: +1,5% m/m)

*EURO-17
16h00 - indice fiducia consumatori novembre prel.
(precedente: -19,9 punti; previsione: -21 punti)

MERCOLEDI' 23 NOVEMBRE

*FRANCIA
08h45 - indice fiducia imprese novembre
(precedente: 97 punti; previsione: 96 punti)

*EURO-17
10h00 - indice Pmi composito prel. novembre
(precedente: 46,5 punti; previsione: 46 punti; consenso: 46,2 punti)
- indice Pmi manifatturiero prel. novembre
(precedente: 47,1 punti; previsione: 46,3 punti; consenso: 46,5 punti)
- indice Pmi servizi prel. novembre
(precedente: 46,4 punti;previsione: 45,9 punti; consenso: 46 punti)
11h00 - ordini industria settembre
(precedente: +1,9% m/m, +6,2% a/a; consenso: -2,6% m/m, +8% a/a)

*USA
13h00 - indice settimanale richieste mutui
(precedente: -10% nella settimana all'11 novembre a 660,6 punti)
14h30 - ordini beni durevoli ottobre
(precedente: -0,8% m/m previsione: -1,2% m/m; consenso: -1% m/m)
- ordini beni durevoli ex trasporti ottobre
(precedente: +1,7% m/m previsione: -0,1% m/m; consenso: inv. m/m)
- redditi personali ottobre
(precedente: +0,1% m/m;previsione: +0,2% m/m; consenso: +0,3 m/m)
- costo occupazione 4* trim.
(precedente: +0,3% t/t)
- richieste settimanali sussidi di disoccupazione
(precedente -5.000 unita' a 388.000: consenso: -3.000 unita' a 385.000)
15h55 - indice fiducia consumatori U.Michigan novembre def.
(precedente: 64,2;
previsione: 64,8 punti; consenso: 64,5 punti)
17h00 - scorte settimanali di petrolio
(precedente: -1,056 mln barili a 337,034 mln)

12h00 - pubblicazione della proposta sull'emissione degli Eurobond da parte della Commissione Europea.


GIOVEDI' 24 NOVEMBRE

*GERMANIA
08h00 - Pil 3* trimestre def.
(precedente: +0,5% t/t, +2,6% a/a
previsione: +0,5% t/t, +2,6% a/a; consenso: +0,5% t/t, +2,6% a/a)

10h00 - indice Ifo novembre
(precedente: 106,4 punti;previsione: 105,8 punti; consenso: 105,2 punti)

*ITALIA
10h00 - indice fiducia consumatori novembre
(precedente: 92,9 punti;previsione: 92 punti; consenso: 92,7 punti)

*G.B.
10h30 - Pil 3* trimestre prel.
(precedente: +0,5% t/t; previsione: +0,5% t/t; consenso: +0,5% t/t)

*I mercati statunitensi sono chiusi per la festivita' del Thanksgiving
Day

VENERDI' 25 NOVEMBRE

*GIAPPONE
00h30 - inflazione ottobre
(precedente: inv. a/a; consenso: -0,1% a/a)
- inflazione core ottobre
(precedente: +0,2% a/a;consenso: -0,1% a/a)

*FRANCIA
08h45 - indice fiducia consumatori novembre
(precedente: 82 punti)

*ITALIA
10h00 - vendite al dettaglio settembre
(precedente: -0,3% a/a)

venerdì 11 novembre 2011

48 Report 14 19 Novembre 2011

Commento sintetico della settimana di consuntivo

Settimana passata con le borse che hanno avuto forti momenti di grande instabilità .

A livello internazionale era ormai tempo che giungeva verso il Governo Italiano la richiesta di un cambiamento dei vertici politici per varare tutte quelle riforme necessarie per portare l'Italia fuori da una situazione di indebitamento che rischia di soffocarla in modo mortale .

L'italia è stata quindi l'osservato speciale, che ha avuto il potere di condizionare l'andamento dei prezzi di tutte le borse mondiali, poichè l'esposizione dei singoli paesi verso i debiti del nostro paese è così elevata che la sola idea di un suo possibile default ha mandato in fibrillazione tutti gli operatori internazionali.

Nell'ottava appena trascorsa i primi tre giorni della settimana hanno avuto un andamento fortemente negativo con lo spread tra il bund tedesco e i titoli di Stato italiani è arrivato ai massimi storici, con una volatilità da cardiopalma .

Sul finire della settimana,dopo l'annuncio delle possibili dimissioni del Presidente del Consiglio Silvio Berlusconi, il clima si è andato via via rasserenando, tanto che l'andamento degli ultimi 2 giorni della settimana hanno riportato le chiusure settimanali quasi tutte in progresso rispetto a quelle dell'ottava precedente.

Solo le borse asiatiche presentano un bilancio settimanale negativo.

Questa crisi, con la grande volatilità dei rendimenti dei titoli governativi italiani, ha scardinato l'idea del'"investimento sicuro" dalla testa di quei risparmiatori che investivano la maggior parte del proprio patrimonio in titoli di Stato.

Lunedì 7 la situazione del debito pubblico dell'Italia comincia a spaventare tutto il mondo intero e il ministero delle Finanze del Giappone annuncia di ridurre l’acquisto al 10% dei €3 miliardi di bond dal fondo "salva-stati", l’European Financial Stability Facility (EFSF), mentre in precedenza aveva detto che ne avrebbe acquistati il 20%.

Martedì 8 giunge la notizia che alcune banche europee stanno vendendo bond italiani peggiorando la crisi nel settore obbligazionario.
Berlusconi annuncia che dopo il voto della Camera sul rendiconto dello Stato darà le sue dimissioni.
Arriva il dato sulle esportazioni in Germania, cresciute a settembre più delle attese, ma non è sufficiente per portare le borse in positivo.

Mercoledì 9 non basta l'annuncio del premier di volersi dimettere , il rischio Italia, misurato dai cds (credit default swap, ovvero contratti per assicurarsi contro il rischio default di un paese), salgono a quota 543 .

I rendimenti dei titoli di stato a dieci anni sono arrivati a 6,9% e quelli dei titoli a cinque anni hanno superato il 7%.
A tutto ciò si aggiunse l'annuncio di una grande casa di brokeraggio che funge da clearing sul mercato dei titoli di stato e obbligazionari, che decide un aumento dei margini sui Btp italiani.

E' stata la giornata più critica della settimana.
Il Presidente Berlusconi incassa una sconfitta che lo costringe in serata a salire al Quirinale.

Giovedi 10 Napolitano nomina il Prof. Monti Senatore a vita . I mercati leggono questa mossa come la possibile salvezza per la situazione economica e politica italiana. Viene visto come il catalizzatore per un possibile governo tecnico per far uscire dalla crisi l'Italia e con essa tutta l'Europa.

Ven 11 giorno della riscossa dei mercati. In Grecia, il premier Lucas Papademos nomina il governo di crisi chiamato a mettere in atto le drastiche misure di austerity e a trovare una soluzione per la difficile situazione politica.

Arriva però un'altra tegola con l’annuncio per sbaglio di S&P’s di un downgrade della tripla A sul debito della Francia , così lo spread tra Bund tedeschi e titoli francesi decennali ha toccato il livello massimo dall'introduzione dell'euro.
Il rendimento dei titoli di Stato francesi decennali al 3,48%.

Poi scatta comunque un vero e proprio rally sia per le Borse europee, che ha poi contagiano anche Wall Street.
Arrivano i dati migliori del previsto sul clima di fiducia dei consumatori americani dall'Università del Michigan .
Il Senato approva il ddl Stabilità , i guadagni della borsa Milanese che risulta essere la migliore in Europa sono sulle attese per la nomina di un Governo tecnico guidato da Mario Monti.

Le possibilità di una insolvenza dell’Italia sono minime ma la crisi ha sancito la morte del concetto di rendimento esente da rischio.


Bund futures giornaliero

Dopo che il bund ha superato in intraday i massimi registrati nel mese di settembre portandosi al livello record di 139,57, c'è stata l'inversione di tendenza .

Negli ultimi due giorni dell'ottava il rientro dei prezzi hanno fatto chiudere vicino al supporto posto in area 137,20.

Se nella prossima settimana i prezzi continuassero a scendere vedremmo il supporto a 136,50 poi 133,20.

Altrimenti se le tensioni sui titoli di Stato dei Paesi periferici di Eurolandia dovessero proseguire e le quotazioni del bund dovessero rivedere e superare i massimi fatti il principale candidato che si apprezzerà e che catalizzerà l'attenzione degli investitori è l’oro, da sempre il bene rifugio per eccellenza.

Euro/Dollaro giornaliero

Anche le quotazioni dell' euro su dollaro hanno risentito della situazione internazionale in senso inverso rispetta al Bund a quanto possiamo vedere nel grafico qui accanto.

Le candele degli ultimi 2 giorni sono verdi questo significa che le quotazioni hanno ripreso a salire sulla possibilità che un nuovo Governo italiano ci porti fuori dalla crisi.

Il prezzo dell' Euro nei primi 3 giorni è sceso rispetto al dollaro portandosi sino ad un minimo di 135. Ci troviamo in un range di prezzi che a rialzo per una sua continuazione deve superare la resistenza posta a 139,50 ,mentre a ribasso 135. Ricordo che nella visone esposta nei post precedenti di lungo periodo non si deve superare quota 1,42 cioè il massimo di ottobre2011.

Chiusura mercati


Dax----------6.057-------(+1,25%)
Cac ----------3.123------(-6,66%)
Ftse Mib ----15.788----- (+2,56%)
Dow Jones---12.153-----(+1,67%)
S&P500------1.264------(+0,93%)
Nasdaq 100----2.355----(-0,09%)

Euro dollaro----1,3745----(-0,21%)
Oro-------------1.789$---(+1,90%)
Petrolio--------99,25$----(+4,70%)
Nikkei----------8.595----(-2,30%)
Hang Seng------19.139----(-3,47%)

S&P500 giornaliero

Sempre la borsa più tonica quella di New York, infatti nell'ottava appena passata la candela di mercoledì seppur profonda non ha nemmeno toccato il range dei prezzi che sono disegnati nel rettangolo.

Le decisioni politiche del prossimo futuro condizioneranno la fuoriuscita del rettangolo tra 1.290 nella zona alta e 1.215 nella parte bassa .

Così si avrà una indicazione precisa di dove andrà il mercato. Rimane sempre comunque in essere l'idea che siamo in formazione della seconda onda di Elliott .

Dax giornaliero
A causa della vicinanaza con l'Italia le vicende poliche del nostro paese hanno inciso più pesantemente sulla borsa tedesca.

Infatti il range dei prezzi 5.720 e 6.430 è stato toccato e immediatamente riconquistato nella giornata di giovedì.

La borsa tedesca rimane sotto una trend line negativa che parte dai massimi e solo il superamento della zona alta del range può modificare le aspettative.

E' presumibile comunque nel breve una ripresa delle quotazioni che possono arrivare di nuovo a rivedere i 6435 punti, anche perchè è rimasto aperto un gap tra 6299 e 6334 punti.


Ftse Mib giornaliero

La borsa di Milano in questo ultimo periodo ha sempre amplificato i movimenti risultando in fasi alterne la borsa più reattiva quando salivano le quotazioni o il fanalino di coda d'Europa.

Su possibili notizie positive ci si può aspettare movimenti molto vistosi anche perchè le quotazioni dei titoli bancari per esempio risultano essere particolarmente depressi e quindi un riscatto delle quotazione è visto come possibile.

Pertanto l'eventuale superamento del massimo fatto ad ottobre risulterebbe possibile.

Livelli di resistenza in area 16.180 punti superato il quale c'è da chiudere il gap tra 16.552 e 16.501. A ribasso invece è importante la tenuta del supporto in area 14.800 punti.

La volatilità sembra non voler scendere, anche perchè i fondamentali sono poco rassicuranti quindi si naviga a vista.

La possibilità di un default dell' Italia risulta essere remota, questa crisi ha modificato nella testa degli investitori l'idea che esista un investimento senza rischio.


Dati macro economici della seconda settimana di Novembre 2011

LUNEDI' 14 NOVEMBRE

*GIAPPONE
00h50 - Pil 3* trim. prel.
(precedente: -0,5% t/t;consenso: +1,5% t/t)
05h30 - produzione industriale settembre def.
(precedente: +0,6% m/m)

*EURO-17
11h00 - produzione industriale settembre
(precedente: +1,2% m/m ;previsione: -2,5% m/m ; consenso: -2,1% m/m)


MARTEDI' 15 NOVEMBRE

*FRANCIA
07h30 - Pil 3* trim. prel.
(precedente: inv. t/t;previsione: +0,3% t/t)

*GERMANIA
08h00 - Pil 3* trim. prel.
(precedente: +0,1% t/t;previsione: +0,3% t/t; consenso: +0,5% t/t)

*SPAGNA
09h00 - inflazione ottobre
(precedente: +3,1% a/a)

*ITALIA
10h00 - bilancia commerciale settembre
(precedente: -3,2 mld euro)

*G.B.
10h30 - inflazione ottobre
(precedente: +0,6% m/m, +5,2% a/a;consenso: +0,1% m/m, +5,1% a/a)


*GERMANIA
11h00 - indice Zew novembre
(precedente: -48,3 punti;previsione: -55 punti; consenso: -52,8 punti)

*EURO-17
11h00 - bilancia commerciale settembre
(precedente: -3,4 mld euro)
- Pil 3* trim. prel.
(precedente: +0,2% t/t, +1,6% a/a; previsione: +0,3% t/t, +1,5% a/a; consenso: +0,2% t/t, +1,4% a/a)

*USA
14h30 - prezzi produzione ottobre
(precedente: +0,8% m/m previsione: -0,1% m/m; consenso: -0,1% m/m)
- vendite dettaglio ottobre
(precedente: +1,1% m/m previsione: +0,3% m/m; consenso: +0,3% m/m)
- indice Empire State Manufacturing novembre
(precedente: -8,48 punti previsione: +1 punto ; consenso: -2,3 punti)
14h55 - indice Redbook 2* settimana novembre
(precedente: +1,4% m/m)
16h00 - scorte imprese settembre
(precedente: +0,5% m/m;consenso: +0,2% m/m)

MERCOLEDI' 16 NOVEMBRE

*SPAGNA
09h00 - Pil 3* trim. def.
(precedente: +0,2% t/t, +0,7% a/a;preliminare: inv. t/t, +0,8% a/a

*ITALIA
10h00 - inflazione ottobre
(precedente: inv. m/m, +3% a/a;preliminare: +0,6% m/m, +3,4% a/a; consenso: +0,6% m/m, +3,4% a/a)
*G.B.
10h30 - tasso disoccupazione Ilo ottobre
(precedente: 8,1%)

*EURO-17
11h00 - inflazione ottobre def.
(precedente: +0,8% m/m, +3% a/a;preliminare: +3% a/a;previsione: 0,3% m/m, +3% a/a;
consenso: +0,3% m/m, +3% a/a)
- inflazione core ottobre
(precedente: +0,9% m/m; +1,6% a/a;previsione: +1,7% a/a; consenso: +1,6% a/a)

*USA
13h00 - indice settimanale richieste mutui
(precedente: +10,3% a 734,3 punti)
14h30 - inflazione ottobre
(precedente: +0,3% m/m, +3,9% a/a;previsione: inv. m/m;
consenso: inv. m/m, +3,6% a/a)
15h15 - produzione industriale ottobre
(precedente: +0,2% m/m previsione: +0,4% m/m; consenso: +0,4% m/m)
16h00 - indice Nahb novembre
(precedente: 18 punti
previsione: 17 punti; consenso: 17 punti)
16h30 - scorte settimanali petrolio
(precedente: -1,37 mln barili a 338,09 mln barili)


*Annuncio tassi di interesse da parte della Banca centrale giapponese.

GIOVEDI' 17 NOVEMBRE

*G.B.
10h30 - vendite dettaglio ottobre
(precedente: inv. m/m, +0,6% a/a;consenso: -0,2% m/m, inv. a/a)

*USA
14h30 - avvio cantieri nuove unita' abitative a ottobre
(precedente: +15% m/m a 658.000 unita'
previsione: 610.000 unita'; consenso: 610.000 unita')
- richieste settimanali sussidi
(precedente: -10.000 unita' a 390.000 unita')
16h00 - indice Fed Filadelfia novembre
(precedente: 8,7 punti;previsione: 5 punti; consenso: 10 punti)


VENERDI' 18 NOVEMBRE

*GERMANIA
08h00 - indice prezzi produzione ottobre
(precedente: +0,3% m/m, +5,5% a/a;previsione +0,4% m/m, +5,6% a/a; consenso: +0,1% m/m, +5,3% a/a)

*ITALIA
10h00 - fatturato industriale settembre
(precedente: +4% m/m, +12% a/a)
- ordini all'industria settembre
(precedente: +5% m/m, +10,5% a/a)

*USA
16h00 - superindice ottobre
(precedente: +0,2% m/m consenso: +0,5% m/m)

venerdì 4 novembre 2011

47 Report settimana 7 12 Novembre 2011

Commento sintetico della settimana di consuntivo

Il leitmotiv di questo ultimo periodo è : equilibrio precario non si hanno certezze su nulla.

La settimana appena trascorsa ha smentito nettamente i movimenti fatti dal mercato azionario in quella precedente.

In buona sostanza così come nella ultima di ottobre avevamo assistito ad un portentoso rialzo che aveva fatto ben sperare di poter rivedere i massimi dell' anno (questo molto più per gli indici americani che europei), in questa ottava sono stati rimangiati tutti i guadagni.
I mercati sono tornati ai livelli di due settimane fa.

Ecco in sintesi i fatti che hanno determinati i movimenti dell'ottava appena trascorsa.

Lunedì - arriva la brutta notizia del fallimento di MF Global, la più grande agenzia di brokeraggio a livello mondiale.
Preoccupazione per il debito sovrano dell' Italia e sopratutto sulla fattibilità della lettera presentata dal Presidente Berlusconi ai partner europei.

Martedì - notizie non confortanti giungono dai paesi asiatici. A causa di una minor domanda europea ,l'attività manifatturiera cinese è in calo e raggiunge i livelli minimi di febbraio 2009.
Anche la Corea del Sud registra una riduzione della domanda estera e la crescita economica di Taiwan tocca i minimi dal 2009 .
Dal fronte interno a sorpresa Papandreu rimanda al popolo greco la decisione di rimanere o meno all'interno dell'Euro. Questo annuncio si riflette immediatamente sui cambi e l'Euro torna nuovamente sotto pressione .
Rimangono ancora molti dubbi sulla capacità delle autorità di risolvere in maniera efficace e duratura i problemi nella regione. Ed anche il mercato obbligazionario ne soffre.

Mercoledì-Gli attacchi speculativi tornano a colpire l'Europa, che appena una settimanaprima aveva raggiunto un'intesa per salvare l'euro, che però non convince gli operatori di borsa.
Il nervosismo sui mercati regna sovrano.
Arriva un rumors che tenta di frenare le discese. Bernake è pronto per un nuovo Quantitative easing n3. Per stimolare ulteriormente la ripresa della più grande economia al mondo la Fed starebbe per stampare nuovo denaro.
In serata si incontrano di Sarkozy, Presidente della Francia, Papandreou primo ministro greco con il Cancelliere tedesco Angela Merkel, il Presidente della Banca centrale europea Mario Draghi eil direttore del Fondo Monetario Internazionale Christine Lagarde e altre autorità europee.Sarà in discussione l’annuncio di Papandreou di richiedere il voto di fiducia e di indire un referendum sul nuovo piano di aiuti concordato con la comunità internazionale , che martedì ha scatenato forti sell nei mercati .

Giovedì - Finalmente una giornata positiva con due eventi.
Papandreu annuncia di ritirare il referendum dopo l'ultimatum di Francia e Germania.
Mario Draghi, presidente della Banca centrale europea, taglia i tassi di interesse Ue all'1,25%.Finalmente i mercati festeggiano .
Una manovra di politica monetaria espansiva era stata chiesta a Trichet più e più volte ma si era sempre reso irremovibile.Questo cambio di politica monetaria è finalmente arrivato con Draghi.

Venerdì- Chiusura in netto calo di tutte le borse, nonostante la notizia positiva giunta dall'America in cui sono stati creati 80 mila nuovi posti di lavoro. di contro notizie negative giungono dalla Germania in cui crollano gli ordini degli industriali. La contrazione del 4,3 per cento rispetto al mese precedente , un dato peggiore delle attese . La Germania è la prima industria dell'area euro e anche l'indice Pmi relativo ad ottobre che presenta pure una certa debolezza, confermano le prospettive di un'area euro che sta scivolando in recessione .
Il clima di preoccupazione dei debiti dell' area euro sopratutto quelli dell'Italia hanno dominato negativamente i mercati.
Il Fondo Monetario Internazionale ha messo a disposizione del governo Italiano una linea di credito precauzionale «precautionary credit line» di 44 miliardi di euro subito e se l'italia attuerà le riforme richieste dimostrando di ridurre l'esposizione alle «vulnerabilità»,potrà tra un anno raddoppiare la cifra a disposizione a prevenzione di una crisi.
In contropartita a questa linea di credito, il Fondo verificherà ogni 3 mesi i progressi fatti sull'attuazione delle riforme che l'Italia ha sempre rinviato.

Bund giornaliero

In questo momento banche quali BNP Paribas e ING sembra stiano smobilizzando i titoli degli Stati dei paesi a rischio della zona Euro.

Già nel mese di settembre in piena crisi greca era stata la Deutsche Bank ad annunciare che stavano riducendo l'esposizione dei titoli italiani.

Il bund ha raggiunto in chiusura settimanale il livello del suo massimo storico. Da quì lunedì se i mercati avranno uno scatto di positività potrebbe essere tornare indietro e il suo supporto più forte si trova in area 1,36.30.
Qualora i mercati dovessero avere una reazione negativa verrà superato il livello di chiusura e il massimo storico intraday è la resistenza da rompere si trova a 1,3919. Dopo di che ci sarà tutta una nuova strada da percorrere.

La situazione di grave instabilità preoccupa perchè oltre a fattori oggettivi, quali rallentamento economico,disoccupazione,indebitamento degli Stati troppo elevato c'è anche una crisi di tipo politico che rende un pò tutti inermi rispetto ai problemi.
E' come se si volesse fare ma, c'è sempre un ma..................
Tutto ciò aumenta notevolmente il nervosismo così la volatilità questa settimana è stata alle stelle.
E' evidente che la crisi nata negli Stati Uniti d'America è stata ora scaricata in Europa.
L'andamento negativo della settimana dopo 5 settimane di rialzo consecutivo è stato moderatamente in ribasso per gli USA mentre chiusure pesantemente in rosso sono state per l'Europa dove l'Italia è stato il fanalino di coda.

Anche le borse asiatiche hanno avuto un andamento ribassista.

Male anche per i cambi euro dollaro , euro sterlina euro yen. Da questa situazione la moneta Unica resta penalizzata.

Il bund è tornato quasi sui massimi storici registrati nel mese di settembre 2011.

Oro e petrolio hanno rialzato la testa con moderati rialzi.


Euro dollaro giornaliero

Il cambio ha reagito a tutte le tensioni politiche tornando alla quotazione di circa 2 settimane fa.

Rimane a questo punto in piedi la lettura del grafico interpretando il rialzo come la seconda onda di Elliott.
Affinchè questa tesi venga avvalorata è necessario che il massimo di periodo a 1,4254 fatto il 27 ottobre scorso non venga superato e che continui la discesa delle quotazioni verso il minimo che si trova a 1,3150.

Il primo supporto a ribasso si trova in area 1,37, ma più importante è quello a 1,3660.
A rialzo la prossima resistenza è in area 1,38.50.

Chiusura mercati


Dax----------5.966-------(-6,00%)
Cac ----------3.123------(-6,66%)
Ftse Mib ----15.346----- (-7,75%)
Dow Jones---11.958-----(-1,83%)
S&P500------1.252------(-2,60%)
Nasdaq 100----2.356----(-1,24%)

Euro dollaro----1,3778----(-2,55%)
Oro-------------1.758$---(+0,40%)
Petrolio--------94,45$----(+1,45%)
Nikkei----------8.801----(-5,00%)
Hang Seng------19.843----(-3,70%)

S&P500 giornaliero

L'indice americano ha avuto una reazione molto più contenuta rispetto a quella dei listini europei.
Comunque la trend line che ha sostenuto i mercati nelle ultime 6 settimane è stata rotta anche se i movimenti di mercoledì e giovedì potrebbero far pensare ad un recupero.
A questo punto la tenuta dei 1.200 punti è importantissima perchè la sua perdita darebbe una indicazione di debolezza che probabilmente con una certa rapidità porterà l'indice a rivedere i 1.100 punti.
A rialzo la prima resistenza è a 1260 che serve come trampolino di lancio per raggiungere i massimi di periodo in area 1.300 punti.
Dax giornaliero

L'indice di Francoforte venerdì ha chiuso pesantemente in rosso. Ha pesato molto sulla sua performance negativa il dato uscito sugli ordini industriali che sono risultati peggio del previsto.

La lettura del grafico dell' avvenuta formazione della gamba rialzista partita dai primi di settembre che secondo la teoria di Elliott corrisponderebbe alla onda 2 , dopo i ribassi di settimana rimane valida. Nel report n 46 dopo che il rialzo avvenuto il giovedì era stato messo in discussione questo impianto previsionale in quanto erano state rotte le resistenze anche se di poco, che tenevano i mercati. Invece l movimento di questa ottava ha riportato tutto secondo l'impianto previsionale e il movimento che lo aveva messo in crisi deve essere considerato come l'imprevedibilità di questa arte inesatta che è l'analisi tecnica.
Supporto importante si trova in area 5770 e resistenzein area 61180 e 6440 punti.


Ftse Mib giornaliero

L'indice di Milano è sempre molto debole. In questo momento sotto attacco per il debito dello Stato Italiano ancor di più. Soffre pesantemente tutto il settore bancario.

Supporto importante in area 14.700 punti perso il quale si rivedranno i minimi di periodo in velocità.

Resistenza importantissima in area 16.000 punti che se superata la proiezione è in area 17.000 punti. La volatilità è sempre molto alta quindi occhio!!

Dati macro economici della prima settimana di Novembre 2011

LUNEDI' 7 NOVEMBRE

*GIAPPONE
06h00 - superindice settembre prel.
(precedente: 104,3 punti;consenso: 91,9 punti)

*EURO-17
11h00 - vendite dettaglio settembre
(precedente: -0,3% m/m, -1% a/a;previsione: -0,4% m/m; consenso: inv. m/m)

*GERMANIA
12h00 - produzione industriale settembre
(precedente: -1% m/m, +7,7% a/a previsione: -0,9% m/m; consenso: -0,9% m/m)

*Riunione dell'Eurogruppo (18h00).


MARTEDI' 8 NOVEMBRE

*GERMANIA
08h00 - bilancia commerciale settembre
(precedente: +9,5 mld euro)

*FRANCIA
08h45 - bilancia commerciale settembre
(precedente: -4,97 mld euro)

*G.B.
10h30 - produzione manifatturiera settembre
(precedente: -0,3% m/m, +1,5% a/a;consenso: +0,1 m/m, +1,9 a/a)

*USA
14h55 - indice Redbook prima settimana novembre
(precedente: -0,6% m/m, +4,7% a/a)


MERCOLEDI' 9 NOVEMBRE

*G.B.
10h30 - bilancia commerciale beni settembre
(precedente: 7,8 mld gbp)

*USA
13h00 - indice settimanale richieste mutui
(precedente: +0,2% a 665,6 punti)
16h00 - scorte ingrosso settembre
(precedente: +0,4% m/m)
16h30 - scorte settimanali di petrolio
(precedente: +1,826 mln barili scorte settimanali petrolio a
339,46 mln)

*Discorso del presidente del Consiglio europeo Herman van Rompuy.
*Discorso di D. K. Tarullo del board della Fed sulla regolamentazione finanziaria.


GIOVEDI' 10 NOVEMBRE

*GIAPPONE
00h50 - ordini macchinari settembre
(precedente: +11% m/m; consenso: -7,1% m/m)

*FRANCIA
07h30 - inflazione ottobre
(precedente: -0,1% m/m, +2,2% a/a)

*GERMANIA
08h00 - inflazione ottobre def.
(precedente: inv. m/m, +2,5% a/a consenso: inv. m/m, +2,5% a/a)

*FRANCIA
08h45 - produzione industriale settembre
(precedente: +0,5% m/m;previsione: -0,9 m/m; consenso: -0,8% m/m)

*ITALIA
10h00 - produzione industriale settembre
(precedente: +4,3% m/m, +4,7% a/a previsione: -3,3 m/m, -3,3 a/a; consenso: -2,5 m/m)

*USA:
14h30 - bilancia commerciale settembre
(precedente: -45,6 mld usd;previsione: -46,5 mld usd; consenso: -46 mld usd)
- richieste settimanali sussidi di disoccupazione
(precedente: -9.000 unita' a 397.000)
- prezzi import ottobre
(precedente: +0,3% m/m;previsione: -0,1% m/m; consenso: +0,2% m/m)

*Voto del Portogallo sul bilancio dello Stato del 2012.
*Discorso del presidente della Commissione europea, Barroso al Parlamento europeo.
*La Banca centrale europea pubblica il report mensile (10h00).
*La Commissione europea pubblica le previsioni macroeconomiche semestrali (11h00).
*BoE annuncia i tassi di interesse (13h00).

*Discorso di Charles Evans membro del Fomc (16h40).
*Discorso del presidente della Fed, Ben Bernanke in Texas (17h45).


VENERDI' 11 NOVEMBRE

*SPAGNA
09h00 - Pil 3* trim. prel.
(precedente: +0,2% t/t, +0,7% a/a previsione: inv. m/m)

*G.B.
10h30 - prezzi produzione output ottobre
(precedente: +0,3% m/m, +3,8% a/a consenso: +0,1%, +3,6% a/a)

*USA
15h55 - indice fiducia consumatori U.Michigan novembre prel.
(precedente: 60,9 punti; consenso: 61 punti)

venerdì 28 ottobre 2011

Report 46 Settimana 31 Ottobre 5 Novembre 2011

Commento sintetico della settimana di consuntivo

Dopo il buon balzo che le borse hanno effettuato giovedì 27 ottobre grazie all'accordo raggiunto nella riunione dei governanti europei, è succeduta una giornata di flessioni che ha visto la chiusura di settimana in debolezza.

Mercoledì dopo più di 8 ore di trattative intense, con banchieri, capi di stato, governatori di banche centrali e il Fondo monetario internazionale, l'accordo è stato raggiunto .

Il debito della Grecia si ridurrà di €100 miliardi, perchè verrà ripagato al 50%.

Attualmente il rapporto debito/Pil dal 160% , con questa manovra nel 2020 sarà al 120% .

Il Premier greco Papandreu si è dichiarato soddisfatto anche per gli accordi sulla partecipazione del settore privato alla Grecia.

Per venire incontro alle altre incognite sui debiti dei paesi dell' euro-zona è stato deciso con perazioni di leverage di 4-5 volte di aumentare il Fondo " salva stati" l’European Financial Stability Facility (EFSF) a 1 milione di Euro.

Ricordiamo che inizialmente questo fondo era di €440 miliardi, ne sono stati utilizzati una parte per aiutare Irlanda, Portogallo e Grecia, ora è stato stabilito che circa €250-€270 miliardi subiranno l'effetto leva aumentando con leva la potenza di fuoco da mettere in campo.

Si pensa che tale somma sarà sufficiente per contrastare i timori anche sulle nazioni più grandi come Spagna e Italia, rispettivamente la quarta e la terza più grande economia della zona euro.

Per quanto riguarda l'Italia nella lettera che Berlusconi ha portato a Bruxelles il summit Ue dicono di "apprezzare il piano di crescita avanzato dall’Italia, attraverso riforme strutturale e di consolidamento delle finanze".

Su questi fatti positivi sono arrivati i dati Usa migliori delle attese sul terzo trimestre del Pil americano si è avuta così la spinta ha fatto uscire a rialzo gli indici dalla gabbia dei prezzi su cui si muovevano da tempo .

Questo farebbe ben sperare per un rally di fine anno che riporti le quotazioni per alcuni indici (sopratutto gli americani) a rivedere i massimi dell'anno, e per altri comunque a recuperare almeno parte delle perdite subite.

Ma, c'è un ma...........viene da domandarsi se la non bella chiusura di fine settimana è dipesa da una fisiologica correzione dell' ipercomprato del giorno prima o se sia sopraggiunto un ripensamento da parte degli operatori dettata da una valutazione negativa sulla reale possibilità di mettere in atto il piano esposto a Bruxelles .

Le incognite sono molte , Mohamed El-Erian, Ceo di Pimco, il più grande fondo obbligazionario al mondo riporta l'attenzione sui veri problemi : bassa crescita e disoccupazione.

Questi sono i veri problemi da affrontare in questa crisi.

Sulle difficoltà nell' attuazione del piano vengono domande spontanee :" Quale è il ruolo della Bce e del Fondo monetario internazionale?Da dove arriveranno i capitali per le banche?
Come avverrà il leverage del fondo Efsf e come verranno gestiti i fondi? "

Intanto per quanto riguarda l'Italia nella giornata di venerdì nel collocamento dei titoli di Stato la domanda è stata inferiore all'offerta .

Anche l'euro dopo l'esito della riunione ha avuto un forte apprezzamento, d'altronde la moneta unica era strettamente collegata al salvataggio della Grecia.

Le borse asiatiche hanno risentito dell' aria di positività sprigionata dalle borse occidentali.

Sul fronte delle commodity, rialzi per petrolio, metalli, come rame, nickel e preziosi come oro e argento.

Euro dollaro giornaliero

Il movimento messo in atto dal cambio è stato così ampio che bisogna oramai abbandonare la visione della formazione della seconda onda di Elliot, perchè si è spinto molto in alto.

Infatti il livello di arrivo al massimo era in area 1,40mentre la chiusura di settimana è posta a 1,41,56 .

Quindi bisogna prendere atto che la è più probabile che la fase di rialzo possa continuare sino a rivedere i massimi.

Vale a dire che la visione di tipo ribassista viene accantonata,perchè l'analisi tecnica ci mostra che solo il ritorno delle quotazioni al di sotto 1,37 possono far vivere quella ipotesi.

La forza mostrata con il rialzo di giovedì è indicativa di chiusure di posizioni short da parte di istituti che avevano posizioni a ribasso.

Quindi è presumibile che dopo un paio di giorni di assestamento si possa rivedere il cambio muoversi verso obiettivi sempre più alti . La resistenza più importante è in area 1,45.


Chiusura mercati

Dax----------6.346-------(+6,25%)
Cac ----------3.348-------(+5,40%)
Ftse Mib ----16.653------ (+3,30%)
Dow Jones----12.218------(+3,00%)
S&P500-------1.283------(+3,30%)
Nasdaq 100----2.395-----(+1,76%)


Euro dollaro----1,4156----(+2,01%)
Oro------------1.743$----(+5,70%)
Petrolio--------93,42$----(+0,05%)

Nikkei----------9.050-----(+3,80%)
Hang Seng-----20.019-----(+8,70%)

S&P 500 giornaliero

Il rialzo partito ai primi di ottobre ha portato l'indice americano oltre quello che veniva considerata la resistenza posta a 1255 punti, da cui sarebbe partita la nuova gamba ribassista.

A questo punto è evidente che punta verso i massimi dell' anno .

La prossima resistenza si trova in area 1.300 punti.

La chiusura debole di venerdì fa presupporre che ci sia bisogno di alcune giornate di consolidamento per assorbire l'ipercomprato di giovedì.

La previsione di una continuazione del rialzo rimane in atto sino a che l'indice rimane sopra ai 1.200 punti. Importante la tenuta del supporto a 1.225 punti.

Dax giornaliero

Nel rialzo avvenuto giovedì è rimasto aperto un buco di prezzi (GAP) perchè l'apertura della mattina di giovedì è stata già molto alta vista la chiusura positiva della sera precedente della borsa di New York.

La fuoriuscita dei prezzi dal trading range farebbe presupporre la continuazione del rialzo.

L'indice si trova nell' area del 50% dei ritracciamento Fibbonacci che va dai massimi di Aprile 2011 ai minimi di settembre 2011.

Per correlazione inversa è importante vedere anche una discesa dei prezzi del bund, questo confermerebbe la sostenibilità del rialzo.

Per confermare questa nuova previsione di rialzo l'indice si deve mantenere al di sopra del supporto a 5750 punti.

L'obiettivo di tale euforia potrebbe essere la rivisitazione dei massimi dell' anno, ma prima c'è da superare la resistenza a 7.000 punti.

Ftse Mib giornaliero

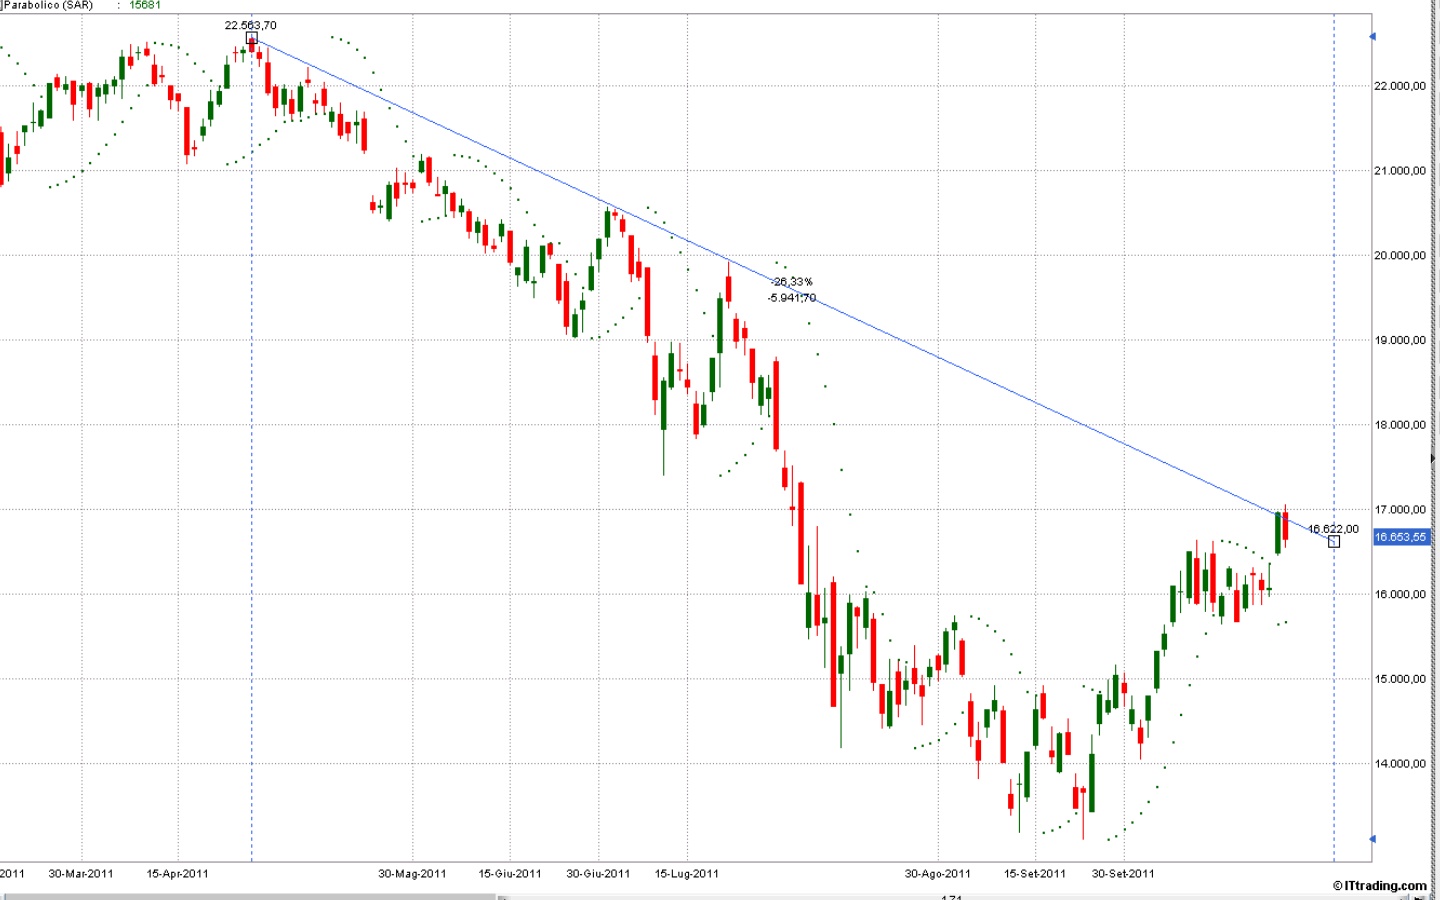
L'indice italiano si trova ancora sotto al trend line che discende dai massimi di aprile 2011.

C'è stata la fuoriuscita dei prezzi dal range e sono stati raggiunti quasi i 17.000 punti, ma la brutta chiusura di venerdì -1,78% a causa della non completa vendita dei Titoli di Stato, ha fatto perdere parte dei guadagni del giorno prima.

Possiamo avere fiducia che il rialzo continuerà se 'indice se si mantiene sopra al supporto dei 15.700 punti e la prossima resistenza si trova in area 17.850 punti.

Bund futures giornaliero

L'andamento del Bund futures è molto importante perchè ci può dare la conferma dei movimenti che vediamo nei mercati azionari.

Infatti quando gli investitori ritornano ad investire in borsa , quindi aumentano la loro esposizione al rischio, deve corrispondere la vendita di Bund tedesco cioè un allontanamento alla minore avversione al rischio .

Con il movimento di questa settimana non c'è stato l'allontanamento dalla soglia 1,33, ma anzi questo livello è stato un supporto da cui è partito un primo tentativo di rimbalzo.

Quindi il recupero dei mercati azionari il Bund future deve dirigersi verso il livello131 per continuare a sostenere il rialzo di borsa.

Dati macro economici della prima settimana di Novembre 2011

LUNEDI' 31 OTTOBRE

*GERMANIA
08h00 - vendite dettaglio settembre
(precedente: -2,9% m/m; +2,2% a/a; consenso: +1% m/m, +1,6% a/a)

*FRANCIA
08h45 - produzione industriale settembre
(precedente: +0,5% m/m)

*ITALIA
10h00 - discoccupazione settembre prel.
(precedente: 7,9%; previsione: 7,9%)
11h00 - inflazione ottobre prel.
(precedente: inv. m/m, +3% a/a; previsione: +0,3% m/m, +3,1% a/a; consenso: +0,2% m/m, +3% a/a)

*EURO-17
11h00 - inflazione ottobre prel.
(precedente: +0,8% m/m, +3% a/a; previsione: +3%; consenso: +2,9%
- tasso di disoccupazione settembre
(precedente: 10%; previsione: 10%; consenso: 10%)

*ITALIA
12h00 - prezzi produzione industriale settembre
(precedente: +0,1% m/m, +4,8% a/a)

*USA
14h45 - indice Napm Chicago ottobre
(precedente: 60,4 punti; previsione: 60 punti; consenso: 59 punti)


MARTEDI' 1* NOVEMBRE

*G.B.
10h30 - Pil. 3* trim. prel.
(precedente: +0,1% t/t; previsione: +0,3% t/t; consenso: +0,3% t/t)

*USA
13h55 - indice Redbook prime 4 settimane ottobre
(precedente: -0,8%;

15h00 - indice Ism manifatturiero ottobre
(precedente: 51,6 punti;previsione: 52 punti; consenso: 52,3 punti)
- spese costruzioni settembre
(precedente: +1,4% m/m; previsione: +0,3%; consenso: +0,3%)

MERCOLEDI' 2 NOVEMBRE

*GERMANIA
09h55 - tasso di disoccupazione ottobre
(precedente: 6,9%; previsione: 6,9%; consenso: 6,9%

*EURO-17
10h00 - Pmi manifatturiero ottobre def.
(precedente: 48,5 punti preliminare: 47,3 punti; previsione: 47,3 punti; consenso: 47,3 punti)

*USA
12h00 - indice settimanale richieste mutui
(precedente: +4,9% a 664 punti nella settimana al 21 ottobre;
13h15 - stima Adp nuovi posti lavoro settore privato ottobre
(precedente: +91.000 ; consenso: +101.000)
16h30 - scorte settimanali di petrolio
(precedente: +4,735 mln barili a 337,634;

GIOVEDI' 3 NOVEMBRE

*BCE
13h45 - annuncio sui tassi
14h30 - conferenza stampa del presidente Mario Draghi

*USA
13h30 - richieste settimanali sussidi di disoccupazione
(precedente: -2.000 a 402.000 unita' nella settimana al 22 ottobre)
- produttivita' settori non agricoli 3* trimestre prel.
(precedente: -0,7% t/t annualizzato consenso: +2,5%)
- costo unitario del lavoro 3* trimestre prel.
(precedente: +3,3% t/t annualizzato consenso: -0,4% t/t)
15h00 - ordini imprese settembre
(precedente: -0,2% consenso: -0,1% m/m)
- indici Ism servizi ottobre
(precedente: 53 punti previsione: 54 punti; consenso: 54 punti)

VENERDI' 4 NOVEMBRE

*EURO-17
10h00 - Pmi composito ottobre def.
(precedente: 49,1 punti preliminare: 47,2 punti previsione: 47,3 punti; consenso: 47,2 punti)
- Pmi servizi ottobre def.
(precedente: 48,8 punti preliminare: 47,2 punti previsione: 47,5 punti; consenso: 47,2 punti)

*EURO-17
11h00 - prezzi produzione industriale settembre
(precedente: +5,9% a/a previsione: +5,8% a/a; consenso: +5,8% a/a)

*GERMANIA
12h00 - ordini settore manifatturiero settembre
(precedente: -1,4% m/m previsione: -0,3% m/m; consenso: +0,5% m/m)

*USA
13h30 - nuovi posti lavoro settori non agricoli ottobre
(precedente: + 103.000;previsione: +125.000; consenso: +100.000)
- tasso disoccupazione ottobre
(precedente: 9,1% previsione: 9,1%; consenso: 9,1%)

venerdì 21 ottobre 2011

Report 45 Settimana 24 29 Ottobre 2011

Cerco un centro di gravità permanente..............


http://www.youtube.com/watch?v=iT2AZcb2sCY&feature=related


Commento sintetico della settimana di consuntivo


E' proprio il caso di risentire la canzone di Franco Battiato. Le sedute della settimana sono state tutte in contraddittorio l'una dell' altra, con oscillazioni del 2-4%.
Gli operatori nella ricerca di un centro di gravità permanente hanno oscillato da giornate con segno più a quelle con segno meno risultato in ambito settimanale contrastato tra il vecchio e il nuovo continente.
L'Europa e l'America chiudono contrastate con Dax ,il Dow Jones e SP500 in verde ,mentre Nasdaq 100 ,Ftse Mib, Cac, chiudono in negativo (vedi tab sotto).
In questi ultimi due mesi abbiamo assistito all'intensifcarsi della volatitlita' dei mercati e questo porta ad una erosione della fiducia degli investitori e dei consumatori che tendono a frenare i consumi.

Lunedì- le dichiarazioni arrivate dalla Germania, dal portavoce della cancelliera Angela Merkel hanno smorzato le aspettative sugli obiettivi della riunione del 23 Ottobre dell'Unione europea la prossima domenica.
Steffen Seibert insieme al ministro delle Finanze Wolfgang Schauble hanno affermato che non necessariamente i sogni sulla fine della crisi si realizzeranno.
Esce anche il nuovo report GEAB N. 58 - Crisi sistemica globale -Primo semestre 2012: decimazione delle Banche Occidentali

Scopri il resto qui: http://informazionescorretta.blogspot.com/2011/10/geab-58-italiano-parte-pubblica-12-la.html#ixzz1bQ552w00

Martedì non inizia bene con l'indice tedesco della fiducia degli investitori( Zew) scivolato ai minimi in tre anni e con la notizia proveniente dall' Asia con il rallentamento del Pil cinese, oltre a Moody’s Investors Service che invia un avvertimento, nei prossimi tre mesi potrebbe rivedere al ribasso anche la Aaa della Francia.
Poi la giornata volge al sereno con le notizie provenienti dal fronte societario, delle trimestrali Con BofA in crescita con un fatturato che è risultato del 6%,Coca Cola utili sopra le attese ed anche notizie dal settore immobiliare sono state meglio delle attese per il mese di settembre.
Questa ha fatto chiudere bene i mercati sulla scia della settimana precedente.

Mercoledì è la giornata della grande rivolta ad Atene.
Il presidente francese Nicolas Sarkozy con il ministro Francese delle Finanze Francois Baroin sono improvvisamente decollati alla volta di Francoforte per un incontro con Angela merckel e il suo ministro delle Finanze Wolfgang Schaeuble insieme alla direttrice del Fmi, Christine Lagarde.
L'obiettivo era quello di trovare un'intesa da portare al vertice tra leader europeo di domenica, da cui sono attese nuove energiche misure contro la crisi sui debiti pubblici

Giovedì a causa delle divergenze ancora in atto sul modo di risolvere la crisi, quindi con un nulla di fatto al vertice dell' incontro tra Sarkosy e la Merckel hanno depresso ancora di più le borse.

Venerdì è la giornata prima della festa "odo augelli far festa" questo è quanto accaduto i mercati che hanno festeggiato il summit che si terrà questo week end in cui il Consiglio europeo domenica 23 ottobre.
L'entusiasmo visto sulle piazze finanziarie è perchè gli operatori scommettono sulla capacita' dei leader della Unione Europea di trovare un nuovo piano per risolvere la crisi dei debiti europei. Rumor indicano Francia e Germania vicini a un accordo.
Le chiusure di venerdì sono tutte positive.

Euro / Dollaro giornaliero

Il grafico del cambio è molto simile all' andamento dei mercati finanziari.
Tutte le aspettative positive sulla risoluzione della crisi dei debiti europei è visibile in questo grafico. La chiusura di venerdì ha portato le quotazioni a livello della chiusura di venerdì precedente. E' possibile che ad una eventuale soluzione positiva della riunione che si terrà domenica a Bruxelles la continuazione del rialzo possa arrivare sino a 1,40. Altrimenti se non si trovasse l'accordo è possibile che le quotazioni ritraccieranno e il primo supporto è situato a 1,37 punti.

Chiusura mercati

Dax----------5.969-------(+0,03%)
Cac ----------3.171------(-1,46%)
Ftse Mib ----16.290----- (-1,20%)
Dow Jones----11.808------(+1,40%)
S&P500----1.238------(+1,00%)
Nasdaq 100----2.335------(-1,50%)


Euro dollaro----1,339----(+0,14%)
Oro-------------1.643$---(-2,50%)
Petrolio--------87,50$---(+0,05%)

Nikkei----------8.745-----(-0,20%)
Hang Seng------18.026-----(-2,70%)


S&P500 giornaliero L'indice americano con la chiusura di venerdì ha superato il livello in cui era ingabbiato l'indice da molti mesi.Con la chiusura di venerdì è stato superato il 50% del range in cui si è mosso cioè tutto il percorso che l'indice ha effettuato dai massimi ai minimi.
Questa chiusura farebbe ben sperare nella prosecuzione del rialzo, in particolar modo se domenica arriveranno notizie positive. E' possibile che l'indice possa arrivare alla resistenza posta in area 1257/1265. Viceversa a ribasso un importante livello di supporto si trova 5.780 punti.

Dax giornaliero
L'indice di Francoforte chiudendo come orario prima della borsa americana non è riuscito ad arrivare e superare i massimi della settimana precedente. L'indice è rimasto ingabbiato dentro al 38,20 % del range.
La continuazione del rialzo trova una resistenza prima intorno a quota 6.000 poi successivamente in area 6.150. Viceversa a ribasso il supporto più importante si trova 5.750 punti, livello che nelle sessioni passate è stato toccato più volte.

Ftse Mib giornaliero

L'indice di Milano chiude la giornata di venerdì scorso in positivo, ma il bilancio settimanale è comunque in rosso.
La trendline che parte dal massimo e ha tenuto e ancora tiene l'indice in fase di ribasso.
La resistenza più vicina a rialzo si trova a livello dei massimi di settimana in area 16.500 punti, successivamente è proprio la trendline che crea una resistenza in area 17.000 punti.Viceversa a ribasso il supporto si trova in area 15.700 punti.


Dati macro economici della quarta settimana di Ottobre 2011

LUNEDI'24 OTTOBRE

*GIAPPONE
01h50 - bilancia commerciale settembre
(precedente: -294,4 mld;
consenso: -121,1)

*Euro-17
10h00 - Pmi composito ottobre prel.
(precedente: 49,1 punti;previsione: 48,9 punti; consenso: 48,8 punti)
- Pmi manifatturiero ottobre prel
(precedente: 48,5 punti;previsione: 48,2; consenso: 48,1 punti)
- Pmi servizi ottobre prel.
(precedente: 48,8 punti;previsione: 48,8 punti; consenso: 48,5 punti)
11h00 - ordini industria agosto
(precedente: -2,1% m/m, +8,4 a/a;consenso: -0,1% m/m, +5,8% a/a)

MARTEDI' 25 OTTOBRE

*GIAPPONE-
07h00 - indice fiducia imprese ottobre
(precedente: 47,2 punti)

*FRANCIA
08h45 - indice fiducia consumatori ottobre
(precedente: 80 punti)

*ITALIA
10h00 - vendite al dettaglio agosto
(precedente: -0,1% m/m; -2,4% a/a)

*G.B.
10h30 - Pil 2* trim. def.
(precedente: +0,5% t/t preliminare: +0,2% t/t 2* stima)

*ITALIA
11h00 - indice fiducia consumatori ottobre
(precedente: 98,5 punti;previsione: 98 punti; consenso: 98 punti)

*USA
14h55 - indice Redbook prime 3 settimane ottobre
(precedente: -0,6% m/m)
15h00 - indice Case-Shiller agosto
(precedente: -4,1% a/a;consenso: -3,7 a/a)
16h00 - indice fiducia consumatori ottobre
(precedente: 45,4 punti;previsione: 46,5 punti; consenso: 46 punti)

MERCOLEDi' 26 OTTOBRE

*ITALIA
10h00 - indice fiducia imprese manifatturiere ottobre
(precedente: 94,5 punti;previsione: 94 punti; consenso: 94,2 punti)
- indice fiducia servizi ottobre
(precedente: 82,5)

*USA
13h00 - indice settimanale richieste mutui
(precedente: -14,9% a 611,1 punti nella settimana al 14 ottobre)
14h30 - ordini beni durevoli settembre
(precedente: -0,1% m/m;previsione: -0,3% m/m ; consenso: -0,7% m/m)
- ordini beni durevoli ex trasporti settembre
(precedente: -0,1% m/m;previsione: +0,2% m/m ; consenso: +0,5% m/m)
16h00 - vendite nuove unita' abitative settembre
(precedente: -2,3% m/m a 295.000 unita';previsione: 300.000 unita'; consenso:300.000 unita')
16h30 - scorte settimanali di petrolio DoE
(precedente: -4,729 mln barili a 332,899 mln barili)
- scorte settimanali di benzina
(precedente: 3,324 mln barili a 206,271 mln)
- scorte settimanali carburante distallato
(precedente: -4,266 mln barili a 149,739 mln)

GIOVEDI' 27 OTTOBRE

*GIAPPONE
01h50 - vendite al dettaglio settembre
(precedente: -2,6% a/aconsenso: -0,1% a/a)

*GERMANIA
- inflazione ottobre prel.
(precedente: +0,1% m/m; +2,6% a/a;previsione: +0,1% m/m; +2,6% a/a;consenso: +0,1% m/m; +2,6% a/a)

*Euro-17
10h00 - massa monetaria M3 settembre
(precedente: +2,8% a/a
previsione: +2,7% a/a; consenso: +2,9% a/a)

*EURO-17
11h00 - indice fiducia consumatori ottobre def.
(precedente: -19,1 punti;preliminare: -19,9 punti;consenso: -19,9)
- indice fiducia industria ottobre
(precedente: -5,9 punti;
consenso: -6,8 punti)
- indice fiducia servizi ottobre
(precedente: 0 punti;consenso: -1 punto)
- indice fiducia economica ottobre
(precedente: 95 punti; previsione: 93,9 punti; consenso: 94 punti)

*USA
14h30 - Pil 3* trimestre prel. (1* lettura)
(precedente: +1,3% t/t anualizzato;previsione: +2,6% t/t annualizzato;consenso: +2,3% t/t annualizzato)
- richieste settimanali sussidi di disoccupazione
(precedente: -6.000 a 403.000 unita' nella settimana al 15ottobre)
16h00 - indice pending home sales settembre
(precedente: -1,2% m/m a 88,6 punti)

VENERDI' 28 OTTOBRE

*GIAPPONE
01h30 - spese famiglie settembre
(precedente: -4,1% a/a consenso: -3,5% a/a)
- inflazione settembre
(precedente: +0,2% a/a consenso: +0,1% a/a)
- inflazione core settembre
(precedente: +0,2% a/a consenso: +0,2% a/a)
- tasso disoccupazione settembre
(precedente: 4,3%;consenso: 4,5%)
01h50 - produzione settembre prel.
(precedente: +0,8% m/m;consenso: -2,1% m/m)

*FRANCIA
08h45 - spese consumi familiari settembre
(precedente: +0,2% m/m; +0,3% a/a)

*SPAGNA
09h00 - inflazione armonizzata ottobre prel.
(precedente: 3% m/m)

*ITALIA
10h00 - retribuzioni contrattuali settembre
(precedente: +1,7% a/a)

*USA
14h30 - redditi personali settembre
(precedente: -0,1% m/m;previsione: +0,3% m/m; consenso: +0,3% m/m)
- costo occupazione 3* trim.
(precedente: +0,7% t/t;consenso: +0,6% t/t)
15h55 - indice fiducia consumatori U.Michigan ottobre def.
(precedente:59,4 punti;preliminare:57,5 punti;previsione:58,5 punti;consenso:58punti)