IL SEVIZIO RIPRENDE AD ANNO NUOVO
Essere sempre informati e consapevolmente operare nel mercato. In natura il pesce grosso mangia il pesce piccolo che a sua volta mangia quello ancora più piccolo, così in borsa.Non esistono banche di stati sovrani.Le banche più grandi mangiano quelle più piccole che a loro volta hanno come preda finale il 99% della popolazione. I cancri creditizi e il sistema monetario internazionale hanno gravi problemi, con rendimenti altamente rischiosi e inaccettabilmente bassi.
giovedì 23 dicembre 2010
venerdì 17 dicembre 2010
51 Report 21 24 Dicembre 2010

Commento sintetico della settimana di consuntivo
Chiusure settimanali contrastanti tra le due sponde dell'Atlantico.
Mentre negli Usa si sono raggiunti nuovi massimi da due anni, non è così per la vecchia Europa, che è rimasta schiacciata dai problemi dei debiti dei vari paesi UE.
L'agenzia Moody's ha abbassato il rating sull'Irlanda a Baa1 minacciando un ulteriore downgrade in caso di mancata stabilizzazione del debito.
Dichiarazioni provenienti dal Fmi, Dublino potrebbe avere delle difficoltà a rimborsare il prestito di salvataggio e i rischi contagio legati alla crisi del debito sovrano irlandese sono presi in considerazione in ragione del forte legame finanziario con il resto del mondo, «il nocciolo del problema é rappresentato dal settore bancario».
Il Consiglio europeo raggiungendo un accordo, allungando la scadenza dei nuovi titoli di Stato, modificando il testo del Trattato sul funzionamento dell'Ue .
Anche la disastrosa asta della Spagna sui titoli di stato emessi per l'importo di 3 miliardi di Euro e ne ha raccolti solo 2,4 miliardi nonostante il contribuito della BCE, ha contribuito all'andamento lateral/ ribassita delle borse europee.
C0sì il future sul Bund è andato in rialzo dello 0,52% a 124,51 punti dopo la notizia del downgrade del rating dell'Irlanda da parte di Moody's , perchè il titolo di Stato tedesco è percepito come bene rifugio.
Vediamo rosa-
In settimana è arrivato il segnale positivo dall'Indice ZEW sulla fiducia degli investitori in Germania che riflette le aspettative sulle prospettive della maggiore economia dell'euro per i prossimi sei mesi. A dicembre e' salito balzando a 4,3 punti da 1,8 di novembre . Questo e' un dato nettamente migliore rispetto alle attese degli economisti le cui previsioni erano per un rialzo a 3,9 punti.
Venerdì infine il Consiglio europeo ha raggiunto l'accordo per creare un meccanismo permanente di salvataggio per paesi che si trovassero in difficoltà.
Anche dall' America sono giunti dati superiori alle attese , quello dell'avvio dei cantieri edili a novembre, risultato molto positivo e le richieste per sussidi di disoccupazione, diminuite di 3000 unita' a 42000 e l'indice Philadephia Fed, che misura lo stato dell'economia sulla costa atlantica
è salito al di sopra delle attese.
Tokyo dopo un lunedì esplosivo è rimasta per il quarto giorno consecutivo in stallo.
è salito al di sopra delle attese.
Tokyo dopo un lunedì esplosivo è rimasta per il quarto giorno consecutivo in stallo.
L'indice Hang seng invece prosegue la sua fase di debolezza.
Petrolio in rialzo
Le quotazioni del greggio sono salite a New York, sostenute dai segnali di ripresa dell'economia americana.
Oro
Petrolio in rialzo
Le quotazioni del greggio sono salite a New York, sostenute dai segnali di ripresa dell'economia americana.
Oro
In una fase laterale estremamente collegato all'andamento del biglietto verde e alla stabilità dei mercati in generale.
Chiusure mercati
Dax -------------6982,45-------(-0,30%)
Cac ------------3.867,35-------(+0,32%)
Ftse Mib -----20.069,18------(-2,03%)
S&P500-------1.243,91-------(+0,28%)
Dija-----------11.491,91------(+0.71%)
Nasdaq 100---2218,29------(+0,06%)
Euro dollaro------1,3184----(-0,40%)
Oro------------ 1375,24$----(-0,67%)
Petrolio----------91,70$----(+2,29%)
Nikkei----------10.305-----(+1,00%)
Hang Seng------ 22.715-----(-1,99%)
Cambio Euro dollaro giornalieroQualche giornale ha detto"Euro sull'ottovolante ", NO solo la lateralizzazione dell'onda 4 come preannunciato.
Anche il downgrade dell'Irlanda ha contribuito a frenare l'euro ha approfittato il dollaro per rimbalzare, ritornando sui livelli di due settimane fa. Il prossimo supporto ora si trova in area 129,90- 1,30, mentre a rialzo le resistenze più vicine sono la prima in area 1,33 , poi area-1,3370 successivamente 1,34.
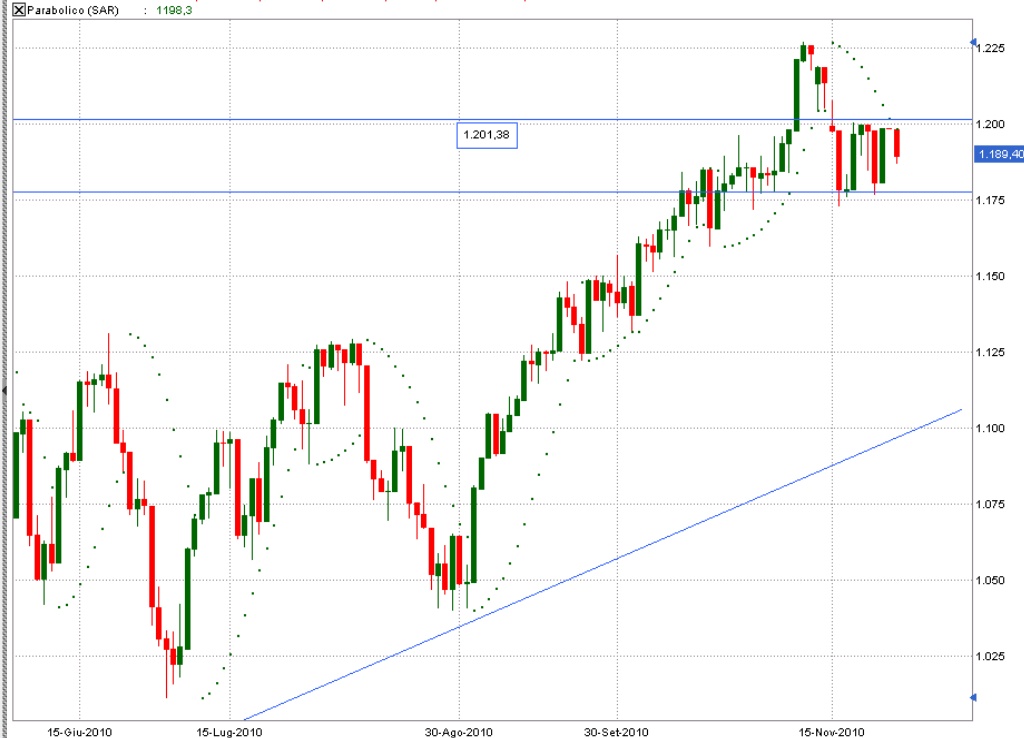
S&P 500 giornalieroLa forza degli indici (Dow Jones Nasdaq, Russell 2000 e Nyse) viene quì rappresentata da Standard & Poor 500. Fortemente sopra la propria trend line e sulla strada della conquista dei 1300 punti.
Come si vede le ultime sedute sono con bilancio positivo, ma stanno lateralizzando . Attenzione quindi alla rottura dei 1250 punti che proietterà l'indice verso la sua meta. A ribasso invece è determinante la tenuta di area 1350 punti, perchè una volta perduta l'indice velocemente arriverà a 1225/1223 punti da cui potrebbe trovare nuovo vigore cosa che sembra per ora manchi.
Dax giornaliero
Dopo che le ultime quattro settimane le chiusure sono sepre state positive ecco arrivare la prima chiusura in rosso per l'indice europeo più forte di tutti.
Dax giornalieroDopo che le ultime quattro settimane le chiusure sono sepre state positive ecco arrivare la prima chiusura in rosso per l'indice europeo più forte di tutti.
Come si vede dalla figura è nettamente sopra la trend line, ma è sempre possibile e in agguato uno storno delle quotazioni visto il gelido vento che tira in Europa(non strettamente in senso metereologico).
Nel breve , a rialzo la rottura di area 7040/7050 che sembra una resistenza piuttosto forte proietterebbe l'indice verso i 7100 punti. A ribasso ci sono vari supporti. Il primo in area 6975-6960. Questi livelli sono già stati toccati la scorsa settimana,più in basso c'è 6942, superato il quale si arriva in area 6885-6900.
Piazza Affari come al solito ha risentito del calo del settore bancario, in particolare , dopo i giudizi di Royal Bank of Scotland, che ha avviato la copertura sui titoli bancari italiani.
A Piazza Affari le vendite hanno colpito in primo luogo i titoli delle banche: Mediolanum, Intesa Sanpaolo e UniCredit le peggiori.
Anche il conto Basilea 3 in vigore dal primo gennaio 2013, per adeguarsi alle nuove norme , il sistema bancario italiano subira' un impatto di circa 40 miliardi di euro.
Il centro studi di Confindustria ha tagliato le stime sul Pil italiano, dice che l'economia dell'Italia è deludente e rimane indietro rispetto al resto d'Europa .
Sul fronte dell'analisi tecnica questa settimana di nuova chiusura in rosso lascia l'indice ancora ingabbiato tra i soliti 21.600 18.400 livelli da oltre trentatre settimane.
Nel breve lunedì alla apertura se il livello di chiusura di sabato venisse abbandonato il prossimo supporto si trova in area 19.800 punti dopo di che è probabile il ritorno in area 19.000 con uno stop 19.500 punti. A rialzo invece le resistenze si trovano a 20.400/20.500 e successivamente la più ostica a 20750, superata la quale la strada verso i 21.000 punti si presenta con minori difficoltà per arrivare all'obbiettivo che nel breve è situato in area 21.600.
La prossima settimana è prefestiva con un giorno in meno di borsa aperta.
Venerdì infatti è la viglia di Natale e le borse rimarranno chiuse.
Difficile prevedere se sarà una settimana positiva o negativa, sicuramente risentirà di chiusure di posizioni perchè molti operatori approfittano di questo periodo per fare vacanze.
Gli scambi saranno minori e si potrebbe pensare che tutto ciò porterà a una riduzione delle quotazioni.
Ricordo invece come proprio sotto le festività in alcuni anni si è manifestato l'opposto.
Augurando un Buon Natale a tutti i lettori del Blog , invito a mantenere sempre una difesa alta nell'esposizione sui mercati perchè sono imprevedibili.
Dati macro-economici della prossima settimana prossima
LUNEDI' 20 DICEMBRE
*GIAPPONE
01h30 - superindice industria def. ottobre
(precedente: 98,6 punti; preliminare: 97,2 punti)
*GERMANIA:
08h00 - prezzi produzione novembre
(precedente: +0,4% m/m, +4,3% a/a;consenso: +0,3% m/m, +4,5% a/a)
*EURO-16:
11h00 - bilancia pagamenti ottobre
(precedente: -9,2 mld euro)
16h00 - fiducia consumatori flash dicembre
(precedente: -9,4 punti; previsione: -8,6 punti; consenso: -8,9 punti)
MARTEDI' 21 DICEMBRE
*BOJ:
05h00 - decisione su tassi interesse
*ITALIA
10h00 - commercio estero extra Ue novembre
(precedente: -1,002 mld euro)
11h00 - tasso disoccupazione 3* trim.
(precedente: 8,5%, previsione: 8,3%;consenso: 8,3%)
*USA:
14h55 - indice Redbook prime 3 settimane dicembre
(precedente: -0,1% m/m, +3,1% a/a)
MERCOLEDI' 22 DICEMBRE
*GIAPPONE:
00h50 - bilancia commerciale novembre
(precedente: 578,5 mld yen; consenso: 626,3 mld yen)
*ITALIA
09h30 - indice fiducia consumatori Isae dicembre
(precedente: 108,5 punti; previsione; 108 punti; consenso: 108,3 punti)
10h00 - vendite dettaglio ottobre
(precedente: -0,2% m/m, +0,3% a/a)
11h00 - retribuzioni contrattuali novembre
(precedente: +1,5% a/a; consenso. +1,5% a/a)
*G.B.
10h30 - Pil def. 3* trim.
(precedente: +1,2% t/t, +1,7% a/a;preliminare: +0,8% t/t, +2,8% a/a; previsione: +0,8% t/t; consenso: +0,8% t/t)
*USA:
13h00 - richieste settimanali mutui
(precedente: -2,3% a 589,7 punti)
14h30 - Pil 3* trimestre def.
(precedente: +1,7% t/t ann.;preliminare: +2,5% t/t ann.;previsione: +2,9% t/t ann.;
consenso: +2,8% t/t annualizzato)
16h00 - vendite abitazioni esistenti novembre
(precedente: 4,43 mln ann.; previsione: 4,7 mln ann.consenso: 4,71 mln ann.)
- indici prezzi case Fhfa ottobre
(precedente: -0,7% m/m; consenso: -0,1% m/m)
16h30 - scorte settimanali petrolio DoE
(precedente: -9,9 mln barili a 346 mln)
GIOVEDI' 23 DICEMBRE
*FRANCIA:
08h45 - prezzi produzione novembre
(precedente: -0,8% m/m)
- spese consumi novembre
(precedente: -0,7% m/m; consenso: -0,4% m/m)
*SPAGNA
09h00 - prezzi produzione novembre
(precedente: +0,6% m/m, +4,1% a/a)
*USA
14h30 - ordini beni durevoli novembre
(precedente: -3,4% m/m; previsione: -0,6% m/m; consenso: -0,5% m/m)
- ordini beni durevoli novembre ex trasporti
(precedente: -2,7% m/m; previsione: +1,6% m/m; consenso: +1,6% m/m )
- richieste settimanali sussidi disoccupazione
(precedente: -3.000 unita' a 420.000; consenso: 420.000)
- spese consumi familiari novembre
(precedente: +0,4% m/m; previsione: +0,5% m/m; consenso: +0,5% m/m)
- redditi famiglie novembre
(precedente: +0,5% m/m; previsione: +0,2% m/m;consenso: +0,3% m/m)
- indice prezzi spese consumi personali core
(precedente: inv. m/m, +0,9% a/a; consumi: +0,1% m/m, +0,9% a/a)
15h55 - indice fiducia consumatori U.Michigan def. dicembre
(precedente: 71,6 punti; preliminare: 74,2 puntiprevisione: 75,5 punti; consenso: 74,5 punti)
16h00 - vendite nuove unita' abitative novembre
(precedente: 283.000; previsione: 300.000; consenso: 300.000)
VENERDI' 24 DICEMBRE
* Principali mercati chiusi per festivita'
*GIAPPONE
01h30 - superindice industria def. ottobre
(precedente: 98,6 punti; preliminare: 97,2 punti)
*GERMANIA:
08h00 - prezzi produzione novembre
(precedente: +0,4% m/m, +4,3% a/a;consenso: +0,3% m/m, +4,5% a/a)
*EURO-16:
11h00 - bilancia pagamenti ottobre
(precedente: -9,2 mld euro)
16h00 - fiducia consumatori flash dicembre
(precedente: -9,4 punti; previsione: -8,6 punti; consenso: -8,9 punti)
MARTEDI' 21 DICEMBRE
*BOJ:
05h00 - decisione su tassi interesse
*ITALIA
10h00 - commercio estero extra Ue novembre
(precedente: -1,002 mld euro)
11h00 - tasso disoccupazione 3* trim.
(precedente: 8,5%, previsione: 8,3%;consenso: 8,3%)
*USA:
14h55 - indice Redbook prime 3 settimane dicembre
(precedente: -0,1% m/m, +3,1% a/a)
MERCOLEDI' 22 DICEMBRE
*GIAPPONE:
00h50 - bilancia commerciale novembre
(precedente: 578,5 mld yen; consenso: 626,3 mld yen)
*ITALIA
09h30 - indice fiducia consumatori Isae dicembre
(precedente: 108,5 punti; previsione; 108 punti; consenso: 108,3 punti)
10h00 - vendite dettaglio ottobre
(precedente: -0,2% m/m, +0,3% a/a)
11h00 - retribuzioni contrattuali novembre
(precedente: +1,5% a/a; consenso. +1,5% a/a)
*G.B.
10h30 - Pil def. 3* trim.
(precedente: +1,2% t/t, +1,7% a/a;preliminare: +0,8% t/t, +2,8% a/a; previsione: +0,8% t/t; consenso: +0,8% t/t)
*USA:
13h00 - richieste settimanali mutui
(precedente: -2,3% a 589,7 punti)
14h30 - Pil 3* trimestre def.
(precedente: +1,7% t/t ann.;preliminare: +2,5% t/t ann.;previsione: +2,9% t/t ann.;
consenso: +2,8% t/t annualizzato)
16h00 - vendite abitazioni esistenti novembre
(precedente: 4,43 mln ann.; previsione: 4,7 mln ann.consenso: 4,71 mln ann.)
- indici prezzi case Fhfa ottobre
(precedente: -0,7% m/m; consenso: -0,1% m/m)
16h30 - scorte settimanali petrolio DoE
(precedente: -9,9 mln barili a 346 mln)
GIOVEDI' 23 DICEMBRE
*FRANCIA:
08h45 - prezzi produzione novembre
(precedente: -0,8% m/m)
- spese consumi novembre
(precedente: -0,7% m/m; consenso: -0,4% m/m)
*SPAGNA
09h00 - prezzi produzione novembre
(precedente: +0,6% m/m, +4,1% a/a)
*USA
14h30 - ordini beni durevoli novembre
(precedente: -3,4% m/m; previsione: -0,6% m/m; consenso: -0,5% m/m)
- ordini beni durevoli novembre ex trasporti
(precedente: -2,7% m/m; previsione: +1,6% m/m; consenso: +1,6% m/m )
- richieste settimanali sussidi disoccupazione
(precedente: -3.000 unita' a 420.000; consenso: 420.000)
- spese consumi familiari novembre
(precedente: +0,4% m/m; previsione: +0,5% m/m; consenso: +0,5% m/m)
- redditi famiglie novembre
(precedente: +0,5% m/m; previsione: +0,2% m/m;consenso: +0,3% m/m)
- indice prezzi spese consumi personali core
(precedente: inv. m/m, +0,9% a/a; consumi: +0,1% m/m, +0,9% a/a)
15h55 - indice fiducia consumatori U.Michigan def. dicembre
(precedente: 71,6 punti; preliminare: 74,2 puntiprevisione: 75,5 punti; consenso: 74,5 punti)
16h00 - vendite nuove unita' abitative novembre
(precedente: 283.000; previsione: 300.000; consenso: 300.000)
VENERDI' 24 DICEMBRE
* Principali mercati chiusi per festivita'
Etichette:
cambio euro dollaro,
dati macroeconomici,
Dax,
Ftse Mib,
SP500
sabato 11 dicembre 2010
50 Report settimana 13 17Dicembre 2010
Commento sintetico della settimana di consuntivo
La settimana di consuntivo è stata abbastanza tranquilla perchè pur rimanendo alto il livello di attenzione sui debiti dei paesi PIIGS ,non sono arrivate notizie negative.
Il fine è quello di raggiungere una liquidità comparabile a quella dei buoni del Tesoro americani .
L'Eda potrebbe finanziare fino al 50% delle nuove emissioni e dare la possibilità di scambiarle con e-bond. Gli biettivi dichiarati sono due.
La proposta di cui si stà discutendo non è stata accettata ma è possibile che in un prossimo futuro vedremo la nascita di questo nuovo ente.
Chiusure mercati
Dax ------------7006,17-----(+0,70%)
Cac ------------3.750,55-----(+0,60%)
Ftse Mib ------20.487,34-----(+1,78%)
S&P500-------1.240,40--------(+1,25%)
Dija-----------11.403,36------(+0.10%)
Nasdaq 100----2215,22------(+1,10%)
Euro dollaro------1,3230-----(-1,23%)
Oro------------ 1385,84$----(-1,55%)
Petrolio-----------87,85$----(-1,59%)
Nikkei----------10.214-----(+0,45%)
Hang Seng----- 23.168-----(-0,67%)
Euro dollaro giornaliero
Dax giornaliero
Il movimento dell'indice di Francoforte ha avuto questa settimana una battuta d'arresto.
Dati macro-economici della prossima settimana prossima
LUNEDI' 13 DICEMBRE
- non sono previsti dati rilevanti in agenda
MARTEDI' 14 DICEMBRE
*GIAPPONE
05h30 - produzione industriale def. ottobre
(precedente: -1,6% m/m, +11,5% a/a;preliminare: -1,8% m/m, +4,5% a/a)
*FRANCIA
07h30 - inflazione novembre def.
(precedente: +0,1% m/m; +1,8% a/a;
previsione: +0,2% m/m, +1,8% a/a;consenso: +0,2% m/m, +1,7% a/a)
*ITALIA
10h00 - retribuzioni 3* trim.
(precedente: +0,5% t/t; +3,4% a/a)
*G.B.:
10h30 - inflazione novembre
(precedente: +0,3% m/m, +3,2% a/a;previsione: +0,2% m/m, +3,1% a/a;consenso: +0,2% m/m, +3,1% a/a)
*EURO-16:
11h00 - produzione industriale ottobre
(precedente: -0,9% m/m, +5,2% a/a;previsione: +0,6% m/m;consenso: +1,5% m/m)
*GERMANIA:
11h00 - indice Zew dicembre
(precedente: +1,8 punti;previsione: 6 punti; consenso: 3,5 punti)
*USA:
14h30 - vendite dettaglio novembre
(precedente: +1,2% m/m, +7,3% a/a;previsione: +0,4% m/m ;consenso: +0,6% m/m)
- vendite dettaglio ex auto novembre
(precedente: +0,4% m/m, +6% a/a;previsione: +0,5% m/m ;consenso: +0,7% m/m)
- prezzi produzione novembre
(precedente: +0,4% m/m; +4,3% a/a;previsione: +0,7% m/m; consenso: +0,5% m/m)
- prezzi produzione core ottobre
(precedente: -0,6% m/m;previsione: +0,4% m/m; consenso: +0,2% m/m)
14h55 - indice Redbook vendite dettaglio prime 2 settimane dicembre
(precedente: +0,6% m/m; +3,8% a/a)
16h00 - scorte imprese ottobre
precedente: +0,9% m/m, +6,3% a/a; consenso: +0,8% m/m)
*FED:
20h15 - annuncio tassi d'interesse Fomc
MERCOLEDI' 15 DICEMBRE
*GIAPPONE:
00h50 - indice Tankan grandi imprese manifatturiere 4* trim.
(precedente: 8 punti;consenso: 3 punti)
- indice Tankan grandi imprese non manifatturiere 4* trim.
(precedente: 2 punti;consenso: inv. punti)
*EUROPA
08h00 - immatricolazioni auto novembre
(precedente: -16% a/a a 1.061.977 unita')
*SPAGNA
09h00 - inflazione novembre def.
(precedente: +0,9% m/m; +2,2% a/a;previsione: +0,5% m/m;consenso: +0,5% m/m)
*ITALIA
10h00 - bilancia commerciale ottobre def.
(precedente: -3,3 mld euro)
*G.B.:
10h30 - tasso disoccupazione novembre
(precedente: 4,5%;previsione: 4,5%; consenso: 4,5%)
*USA:
13h00 - indice settimanale richieste mutui
(precedente: -0,9% a 603,5 punti)
14h30 - inflazione novembre
(precedente: +0,2% m/m, +1,2% a/a;previsione: +0,2% m/m +1,1% a/a;consenso: +0,2% m/m, +1,1% a/a)
- inflazione core novembre
(precedente: inv. m/m, +0,6% a/a;previsione: +0,1% % m/m, +0,6% a/a;consenso: +0,1% m/m, +0,6% a/a)
- indice Empire State Manufacturing dicembre
(precedente: -11,14 punti;previsione: 12 punti; consenso: 4 punti)
15h00 - flussi netti capitali esteri ottobre
(precedente: +81,7 mld usd)
15h15 - produzione industriale novembre
(precedente: inv. m/m;previsione: +0,3% m/m; consenso: +0,3% m/m)
16h00 - indice mercato immobiliare Nahb dicembre
(precedente: 16 punti;consenso: 16 punti)
16h30 - scorte settimanali petrolio Doe
(precedente: -3,819 mln a 355,872 mln barili)
GIOVEDI' 16 DICEMBRE
*EURO-16:
10h00 - indice Pmi manifatturiero prel. dicembre
(precedente: 55,3 punti;previsione: 55,5 punti; consenso: 55,2 punti)
- indice Pmi composito prel. dicembre
(precedente: 55,5 punti;previsione: 55,3 punti; consenso: 55,5 punti)
- indice Pmi servizi prel. dicembre
(precedente: 55,4 punti;previsione: 55 punti; consenso: 55,3 punti)
*ITALIA
10h00 - inflazione novembre
(precedente: inv. m/m, +1,7% a/a;consenso: inv. m/m; +1,7% a/a)
*G.B.:
10h30 - vendite dettaglio novembre
(precedente: +0,5% m/m, -0,1% a/a;previsione: +0,3% m/m, +0,6% a/a;consenso: +0,4% m/m, +0,7% a/a)
*EURO-16:
11h00 - inflazione novembre
(precedente: +0,4% m/m, +1,9% a/a;previsione: +0,1% m/m, +1,9% a/a;consenso:+0,1% m/m, +1,9% a/a)
- inflazione core novembre
(precedente: +1,1% a/a;previsione: +1,1% a/a, consenso: +1,2% a/a)
- costo orario lavoro 3* trim.
(precedente: +1,6% a/a)
*USA
14h30 - richieste settimanali sussidi disoccupazione
(precedente: 421.000 unita', consenso: 425.000 unita')
- nuovi cantieri residenziali novembre
(precedente: -11,7% m/m a 519.000 unita';previsione: 550.000 unita;consenso: 550.000 unita')
- partite correnti 3* trim.
(precedente: -123,3 mld usd; consenso: -126 mld usd)
16h00 - indice Fed Philadelphia dicembre
(precedente: 22,5 punti;previsione: 17 punti; consenso: 14,1 punti)
*10h30 - BoE pubblica Report su Inflazione
VENERDI' 17 DICEMBRE
*ITALIA:
10h00 - fatturato industria ottobre
(precedente: -0,3% m/m, +10,8% a/a)
- ordini industria ottobre
(precedente: -1,2% m/m, +17,9% a/a)
*GERMANIA:
11h00 - indice Ifo dicembre
(precedente: 109,3 punti;previsione: 109,5 punti; consenso: 109 punti)
*USA
16h00 - superindice novembre
(precedente: +0,5% m/m; consenso:+1,1% m/m)
La settimana di consuntivo è stata abbastanza tranquilla perchè pur rimanendo alto il livello di attenzione sui debiti dei paesi PIIGS ,non sono arrivate notizie negative.
Venerdi è stata la giornata migliore della settimana, questo in parte grazie ai dati macro e anche a notizie societarie positive come quelle arrivate da General Electric e Honeywell , che hanno permesso ai listini americani di chiudere quasi sui massimi di giornata, anche se gli incrementi sono inferiori al punto percentuale.
Il nostro Ministro delle Finanze ,Giulio Tremonti , ha proposto la creazione di un ente chiamato EDA, acronimo di Agenzia europea del debito,per l'emissione di e-bond.
I titoli emessi dall'Eda dovrebbero essere con un ammontare non superiore al 40% del Pil di Eurolandia .
Il fine è quello di raggiungere una liquidità comparabile a quella dei buoni del Tesoro americani .
L'Eda potrebbe finanziare fino al 50% delle nuove emissioni e dare la possibilità di scambiarle con e-bond. Gli biettivi dichiarati sono due.
Il compito di raccolta di risorse per finanziare i disavanzi degli stati europei viene trasferito a un'istituzione in grado di offrire ai mercati garanzie elevate in termini di rischio e di liquidità e la riduzione delle fluttuazioni sulla moneta unica e dei bond governativi.
La proposta di cui si stà discutendo non è stata accettata ma è possibile che in un prossimo futuro vedremo la nascita di questo nuovo ente.
Sul fronte delle materie prime c'è stato un lieve ritracciamento delle quotazioni delle principali metalli preziosi e delle materie prime come rame e alluminio e petrolio.I trends sono e rimangono comunque ancora rialzisti.
La borsa cinese rimane in un trend per ora laterale leggermente in discesa.
Chiusure mercati
Dax ------------7006,17-----(+0,70%)
Cac ------------3.750,55-----(+0,60%)
Ftse Mib ------20.487,34-----(+1,78%)
S&P500-------1.240,40--------(+1,25%)
Dija-----------11.403,36------(+0.10%)
Nasdaq 100----2215,22------(+1,10%)
Euro dollaro------1,3230-----(-1,23%)
Oro------------ 1385,84$----(-1,55%)
Petrolio-----------87,85$----(-1,59%)
Nikkei----------10.214-----(+0,45%)
Hang Seng----- 23.168-----(-0,67%)
Euro dollaro giornalieroIl dollaro è tornato ai livelli dell'ultima settimana di novembre, in questa ultima settimana ha guadagnato oltre 1%.
Come previsto siamo entrati nella quarta onda che terminerà al superamento di 1,2970 in cui comincerà la quinta onda.
In generale la quarta onda ha una durata superiore alle onde precedenti quindi è prevedibile un movimento laterale tra 1,34 e 1.30, dopodiche prendera una direzionalità sino ad arrivare a 1,26.

S&P500 giornaliero

S&P500 giornaliero
Venerdi l'indice americano ha superato la resistenza posta a 1224 che ora è diventato un supporto.
E' prevedibile che l'indice adesso punti verso i 1300 ma prima c'è una resistenza da superare a 1260 punti.
Qualora il superamento di venerdì fosse un falso movimento a rialzo (ricordiamo che l'indice Dow Jones non ha avuto lo stesso tipo di movimento) il supporto più importante si trova a 1200 punti prima e 1170 poi.
Dax giornalieroIl movimento dell'indice di Francoforte ha avuto questa settimana una battuta d'arresto.
Gli ultimi tre giorni sono rimasti appena sopra i 7000 punti.
Se per la prossima settimana si arriveranno sul fronte macroeconomico notizie positive il rialzo continuerà sino al raggiungimento dell'obbiettivo a 7170 prima 7200 punti successivamente.
Al ribasso invece c'è il supporto a 6950 punti che se viene rotto si aprirebbe unospazio sino al supporto successivo che si trova a 6700 punti.
La reazione che il nostro indice ha avuto questa settimana è stata decisamente superiore alle altre borse.Questo per controbilanciare la caduta avuta nella settimana precedente.Sono i titoli finanziari che compongono il nostro indice che hanno determinato questo movimentosia nella settimana scorsa che in quella precedente.I livelli di supporto si trovano a20.400- 20.250 -19800, mentre a rialzo le resistenze si trovano a 20.640 - 20.850- 21.000.
Dati macro-economici della prossima settimana prossima
LUNEDI' 13 DICEMBRE
- non sono previsti dati rilevanti in agenda
MARTEDI' 14 DICEMBRE
*GIAPPONE
05h30 - produzione industriale def. ottobre
(precedente: -1,6% m/m, +11,5% a/a;preliminare: -1,8% m/m, +4,5% a/a)
*FRANCIA
07h30 - inflazione novembre def.
(precedente: +0,1% m/m; +1,8% a/a;
previsione: +0,2% m/m, +1,8% a/a;consenso: +0,2% m/m, +1,7% a/a)
*ITALIA
10h00 - retribuzioni 3* trim.
(precedente: +0,5% t/t; +3,4% a/a)
*G.B.:
10h30 - inflazione novembre
(precedente: +0,3% m/m, +3,2% a/a;previsione: +0,2% m/m, +3,1% a/a;consenso: +0,2% m/m, +3,1% a/a)
*EURO-16:
11h00 - produzione industriale ottobre
(precedente: -0,9% m/m, +5,2% a/a;previsione: +0,6% m/m;consenso: +1,5% m/m)
*GERMANIA:
11h00 - indice Zew dicembre
(precedente: +1,8 punti;previsione: 6 punti; consenso: 3,5 punti)
*USA:
14h30 - vendite dettaglio novembre
(precedente: +1,2% m/m, +7,3% a/a;previsione: +0,4% m/m ;consenso: +0,6% m/m)
- vendite dettaglio ex auto novembre
(precedente: +0,4% m/m, +6% a/a;previsione: +0,5% m/m ;consenso: +0,7% m/m)
- prezzi produzione novembre
(precedente: +0,4% m/m; +4,3% a/a;previsione: +0,7% m/m; consenso: +0,5% m/m)
- prezzi produzione core ottobre
(precedente: -0,6% m/m;previsione: +0,4% m/m; consenso: +0,2% m/m)
14h55 - indice Redbook vendite dettaglio prime 2 settimane dicembre
(precedente: +0,6% m/m; +3,8% a/a)
16h00 - scorte imprese ottobre
precedente: +0,9% m/m, +6,3% a/a; consenso: +0,8% m/m)
*FED:
20h15 - annuncio tassi d'interesse Fomc
MERCOLEDI' 15 DICEMBRE
*GIAPPONE:
00h50 - indice Tankan grandi imprese manifatturiere 4* trim.
(precedente: 8 punti;consenso: 3 punti)
- indice Tankan grandi imprese non manifatturiere 4* trim.
(precedente: 2 punti;consenso: inv. punti)
*EUROPA
08h00 - immatricolazioni auto novembre
(precedente: -16% a/a a 1.061.977 unita')
*SPAGNA
09h00 - inflazione novembre def.
(precedente: +0,9% m/m; +2,2% a/a;previsione: +0,5% m/m;consenso: +0,5% m/m)
*ITALIA
10h00 - bilancia commerciale ottobre def.
(precedente: -3,3 mld euro)
*G.B.:
10h30 - tasso disoccupazione novembre
(precedente: 4,5%;previsione: 4,5%; consenso: 4,5%)
*USA:
13h00 - indice settimanale richieste mutui
(precedente: -0,9% a 603,5 punti)
14h30 - inflazione novembre
(precedente: +0,2% m/m, +1,2% a/a;previsione: +0,2% m/m +1,1% a/a;consenso: +0,2% m/m, +1,1% a/a)
- inflazione core novembre
(precedente: inv. m/m, +0,6% a/a;previsione: +0,1% % m/m, +0,6% a/a;consenso: +0,1% m/m, +0,6% a/a)
- indice Empire State Manufacturing dicembre
(precedente: -11,14 punti;previsione: 12 punti; consenso: 4 punti)
15h00 - flussi netti capitali esteri ottobre
(precedente: +81,7 mld usd)
15h15 - produzione industriale novembre
(precedente: inv. m/m;previsione: +0,3% m/m; consenso: +0,3% m/m)
16h00 - indice mercato immobiliare Nahb dicembre
(precedente: 16 punti;consenso: 16 punti)
16h30 - scorte settimanali petrolio Doe
(precedente: -3,819 mln a 355,872 mln barili)
GIOVEDI' 16 DICEMBRE
*EURO-16:
10h00 - indice Pmi manifatturiero prel. dicembre
(precedente: 55,3 punti;previsione: 55,5 punti; consenso: 55,2 punti)
- indice Pmi composito prel. dicembre
(precedente: 55,5 punti;previsione: 55,3 punti; consenso: 55,5 punti)
- indice Pmi servizi prel. dicembre
(precedente: 55,4 punti;previsione: 55 punti; consenso: 55,3 punti)
*ITALIA
10h00 - inflazione novembre
(precedente: inv. m/m, +1,7% a/a;consenso: inv. m/m; +1,7% a/a)
*G.B.:
10h30 - vendite dettaglio novembre
(precedente: +0,5% m/m, -0,1% a/a;previsione: +0,3% m/m, +0,6% a/a;consenso: +0,4% m/m, +0,7% a/a)
*EURO-16:
11h00 - inflazione novembre
(precedente: +0,4% m/m, +1,9% a/a;previsione: +0,1% m/m, +1,9% a/a;consenso:+0,1% m/m, +1,9% a/a)
- inflazione core novembre
(precedente: +1,1% a/a;previsione: +1,1% a/a, consenso: +1,2% a/a)
- costo orario lavoro 3* trim.
(precedente: +1,6% a/a)
*USA
14h30 - richieste settimanali sussidi disoccupazione
(precedente: 421.000 unita', consenso: 425.000 unita')
- nuovi cantieri residenziali novembre
(precedente: -11,7% m/m a 519.000 unita';previsione: 550.000 unita;consenso: 550.000 unita')
- partite correnti 3* trim.
(precedente: -123,3 mld usd; consenso: -126 mld usd)
16h00 - indice Fed Philadelphia dicembre
(precedente: 22,5 punti;previsione: 17 punti; consenso: 14,1 punti)
*10h30 - BoE pubblica Report su Inflazione
VENERDI' 17 DICEMBRE
*ITALIA:
10h00 - fatturato industria ottobre
(precedente: -0,3% m/m, +10,8% a/a)
- ordini industria ottobre
(precedente: -1,2% m/m, +17,9% a/a)
*GERMANIA:
11h00 - indice Ifo dicembre
(precedente: 109,3 punti;previsione: 109,5 punti; consenso: 109 punti)
*USA
16h00 - superindice novembre
(precedente: +0,5% m/m; consenso:+1,1% m/m)
Etichette:
dati macroeconomici,
Dax,
Ftse Mib,
SP500
venerdì 3 dicembre 2010
49 Report settimana 06 10 Dicembre 2010
Commento sintetico della settimana di consuntivo
Insomma dobbiamo fare i conti con una economia in ripresa in America , ma contemporaneamente con un pesante deficit (che nel lungo periodo potrà esercitare effetti negativi sul dollaro nel 2011) e una Europa con problemi di natura finanziaria sotto un serrato controllo che soprattutto riguarda Grandi Banche e Piccoli Paesi .
Da mercoledì le pressioni sui debiti dei paesi sovrani si sono affievolite e le borse hanno terminato per ora di scendere ed anche l'euro si è un pò ripreso. Contemporaneamente a causa della instabilità creata dai vari problemi alcune commodity come l'oro e l'argento hanno continuato a correre.Anche il petrolio dopo un avvio di settimana al ribasso ha chiuso in positivo.
Chiusure mercati
Dax ------------6.947,81-----(+1,49%)
Cac ------------3.750,55-----(+0,60%)
Ftse Mib ------20.120,80-----(+1,29%)
S&P500-------1.224,71--------(+2,51%)
Dija-----------11.382,090------(+2,67%)
Nasdaq 100----2.191,17------(+1,98%)
Euro dollaro------1,3407-----(+1,20%)
Oro------------ 1.408,27$----(+2,65%)
Petrolio-----------89,15$----(+3.94%)
Nikkei----------10.178-----( +0.70%)
Hang Seng---- 23.321-----(+1,25%)D
Cambio Euro dollaro giornaliero
Da un punto di vista di analisi grafica, sembra che siamo nella quarta onda che non dovrebbe superare 1,3450.In quest'area il cambio potrebbe fermarsi per un pò di tempo prima di continuare la discesa per la conclusione della quinta e ultima onda che può portarlo in area 1,25.

Nonostante la brutta notizia di venerdì sul drastico calo della creazione nuovi posti di lavoro, la borsa dopo una prima sbandata al ribasso che ha portato l'indice a una perdita di mezzo punto percentuale, è poi riuscita a virare in positivo rivedendo sul finale i massimi di novembre.Lunedì positivo sarebbe la rottura di questi livelli1,224 per proiettarlo verso nuove mete.Altrimenti al ribasso solo la perdita dei 1180 proietterebbe l'indice ancora più in basso.
Nonostante i tentennamenti della settimana l'indice di Francoforte si proietta sempre più in alto.
Dati macro-economici della prossima settimana prossima
LUNEDI' 6 DICEMBRE
Non e' prevista la pubblicazione di dati macroeconomici
MARTEDI' 7 DICEMBRE
*GIAPPONE:
06h00 - superindice prel. ottobre
(precedente: 98,6 punti;consenso: 97,3 punti)
*G.B.:
10h30 - produzione manifatturiera ottobre
(precedente: +0,1% m/m, +4,8% a/a;previsione: +0,2% m/m, +5,3% a/a;consenso: +0,3% m/m, +5,4% a/a)
*GERMANIA:
12h00 - ordini manifattura ottobre
(precedente: -4% m/m previsione: +1,7% m/m; consenso: +1,8% m/m)
*USA:
14h55 - indice Redbook vendite dettaglio seconda settimana novembre
(precedente: +0,4% m/m)
MERCOLEDI' 8 DICEMBRE
*GIAPPONE:
00h50 - ordini macchinari ottobre
(precedente: -10,3% m/m;consenso: -0,1% m/m)
*GERMANIA:
08h00 - indice produzione industriale ottobre
(precedente: -0,8% m/m previsione: +1% m/m; consenso: +0,6% m/m)
*USA:
13h00 - indice settimanale richieste mutui
(precedente: -16,5% a 608 punti)
16h30 - scorte settimanali petrolio Doe
(precedente: +1,06 mln barili a 359,7 mln barili)
GIOVEDI' 9 DICEMBRE
*GIAPPONE:
00h50 - Pil def. 3* trim.
(precedente: +0,4% t/t, +1,5% annualizzato;preliminare: +0,9% t/t, +3,9%annualizzato; consenso: +1% t/t, +4,1% annualizzato)
*GERMANIA:
08h00 - inflazione def. novembre
(precedente: +0,1% m/m, +1,3% a/a;preliminare: +0,1% m/m, +1,5% a/a;consenso: +0,1% m/m, +1,5% a/a)
*BCE:
10h00 - pubblicazione bollettino mensile di dicembre
*BOE:
13h00 - annuncio decisione sui tassi del Consiglio di politica monetaria
*USA:
14h30 - richieste settimanali sussidi disoccupazione
(precedente: 436.000 unita'consenso: 427.000)
VENERDI' 10 DICEMBRE
*FRANCIA:
08h45 - produzione industriale ottobre
(precedente: +0,1% m/m; previsione: +0,4% m/m)
*ITALIA:
10h00 - produzione industriale ottobre
(precedente: -2,1% m/m, +4,1% a/a;previsione: +0,6% m/m, +4,1% a/a;consenso: +0,8% m/m, +4,5% a/a)
*G.B.:
10h30 - prezzi produzione output novembre
(precedente: +0,4% m/m, +3,3% a/a;consenso: +0,3% m/m)
*EURO-16:
11h00 - bilancia pagamenti 3* trim.
*ITALIA:
10h00 - Pil def. 3* trim.
(precedente: +0,5% t/t, +1,3% a/a;preliminare: +0,2% t/t, +1% a/a;previsione: +0,2% t/t, +1% a/a;consenso: +0,2% t/t, +1% a/a)
*USA:
14h30 - bilancia commerciale ottobre
(precedente: -44 mld usd; consenso: -43,4 mld usd)
15h55 - indice fiducia consumatori U.Michigan prel. dicembre
(precedente: 71,6 punti;previsione: 72,5 punti; consenso: 72 punti)
17h15 - Discorsi di Trichet (presidente Bce) e Ordonez (presidente B.centrale spagnola)
Sulle due sponde dell'Atlantico i provvedimenti presi dai governi non hanno sortito i medesimi effetti.
In America la politica monetaria che è stata molto accomodante con una massiccia immissione di fondi nel tessuto economico, prima con il provvedimento TARP e poi con le manovre di Quantitative Easing 2 ,ora sta iniziando a dare i suoi frutti sul fronte della economia reale che anche se si sta lentamente avviando verso positività generalizzate però non crea nuovi posti di lavoro.Venerdì nel pomeriggio, infatti sono usciti i dati sulla Occupazione/Disoccupazione del mese di novembre e sono stati di molto inferiori alle attese .
Infatti l'attesa era per una creazione di 175.000 posti di lavoro nel settore privato dopo che a Ottobre erano saliti a 160.000 ,invece ne sono stati creati solo 50.000.

Infatti l'attesa era per una creazione di 175.000 posti di lavoro nel settore privato dopo che a Ottobre erano saliti a 160.000 ,invece ne sono stati creati solo 50.000.
Insomma la crisi si continua a far sentire nonostante tutti gli sforzi messi in atto.
Come dice in questo articolo a firma di PierGiorgio Gawronski a proposito degli economisti" Sono costretti ad improvvisare; perché a loro è stato insegnato che la domanda non può essere carente: non è previsto dai loro modelli, dove i mercati "si autoregolano". http://www.wallstreetitalia.com/article.aspx?IdPage=1048796
In Europa la politica monetaria di rigore varata dai Governi dei paesi della Comunità non ha al momento per nulla tranquillizzato gli investitori, ed anche l'euro ha risentito dell'instabilità creata da alcuni paesi seppur piccoli a causa dei debiti delle loro banche.
Insomma dobbiamo fare i conti con una economia in ripresa in America , ma contemporaneamente con un pesante deficit (che nel lungo periodo potrà esercitare effetti negativi sul dollaro nel 2011) e una Europa con problemi di natura finanziaria sotto un serrato controllo che soprattutto riguarda Grandi Banche e Piccoli Paesi .
Da mercoledì le pressioni sui debiti dei paesi sovrani si sono affievolite e le borse hanno terminato per ora di scendere ed anche l'euro si è un pò ripreso. Contemporaneamente a causa della instabilità creata dai vari problemi alcune commodity come l'oro e l'argento hanno continuato a correre.Anche il petrolio dopo un avvio di settimana al ribasso ha chiuso in positivo.
Chiusure mercati
Dax ------------6.947,81-----(+1,49%)
Cac ------------3.750,55-----(+0,60%)
Ftse Mib ------20.120,80-----(+1,29%)
S&P500-------1.224,71--------(+2,51%)
Dija-----------11.382,090------(+2,67%)
Nasdaq 100----2.191,17------(+1,98%)
Euro dollaro------1,3407-----(+1,20%)
Oro------------ 1.408,27$----(+2,65%)
Petrolio-----------89,15$----(+3.94%)
Nikkei----------10.178-----( +0.70%)
Hang Seng---- 23.321-----(+1,25%)D
Cambio Euro dollaro giornalieroDa un punto di vista di analisi grafica, sembra che siamo nella quarta onda che non dovrebbe superare 1,3450.In quest'area il cambio potrebbe fermarsi per un pò di tempo prima di continuare la discesa per la conclusione della quinta e ultima onda che può portarlo in area 1,25.

SP500 giornaliero
Nonostante la brutta notizia di venerdì sul drastico calo della creazione nuovi posti di lavoro, la borsa dopo una prima sbandata al ribasso che ha portato l'indice a una perdita di mezzo punto percentuale, è poi riuscita a virare in positivo rivedendo sul finale i massimi di novembre.Lunedì positivo sarebbe la rottura di questi livelli1,224 per proiettarlo verso nuove mete.Altrimenti al ribasso solo la perdita dei 1180 proietterebbe l'indice ancora più in basso.
Dax giornaliero
Nonostante i tentennamenti della settimana l'indice di Francoforte si proietta sempre più in alto.
Nel breve al rialzo sino a 7170/7200 non si presentano ostacoli, mentre al ribasso il supporto si trova a 6700 punti.
Il nostro indice si trova ben lontano dai massimi di novembre.
Nonostante le ultime 3 candele positive non è scongiurata un altra ondata ribassista. Al superamento di 20.200 punti si può avere la continuazione del rialzo sino alla prima resistenza posta in area 20500 prima superata la quale la salita può arrivare sino in area 20.900 poi. Al ribasso , invece, l'abbandono del supporto posto in area 19.900 può portalo sino a 19.400 prima e 19.000 poi.
Dati macro-economici della prossima settimana prossima
LUNEDI' 6 DICEMBRE
Non e' prevista la pubblicazione di dati macroeconomici
MARTEDI' 7 DICEMBRE
*GIAPPONE:
06h00 - superindice prel. ottobre
(precedente: 98,6 punti;consenso: 97,3 punti)
*G.B.:
10h30 - produzione manifatturiera ottobre
(precedente: +0,1% m/m, +4,8% a/a;previsione: +0,2% m/m, +5,3% a/a;consenso: +0,3% m/m, +5,4% a/a)
*GERMANIA:
12h00 - ordini manifattura ottobre
(precedente: -4% m/m previsione: +1,7% m/m; consenso: +1,8% m/m)
*USA:
14h55 - indice Redbook vendite dettaglio seconda settimana novembre
(precedente: +0,4% m/m)
MERCOLEDI' 8 DICEMBRE
*GIAPPONE:
00h50 - ordini macchinari ottobre
(precedente: -10,3% m/m;consenso: -0,1% m/m)
*GERMANIA:
08h00 - indice produzione industriale ottobre
(precedente: -0,8% m/m previsione: +1% m/m; consenso: +0,6% m/m)
*USA:
13h00 - indice settimanale richieste mutui
(precedente: -16,5% a 608 punti)
16h30 - scorte settimanali petrolio Doe
(precedente: +1,06 mln barili a 359,7 mln barili)
GIOVEDI' 9 DICEMBRE
*GIAPPONE:
00h50 - Pil def. 3* trim.
(precedente: +0,4% t/t, +1,5% annualizzato;preliminare: +0,9% t/t, +3,9%annualizzato; consenso: +1% t/t, +4,1% annualizzato)
*GERMANIA:
08h00 - inflazione def. novembre
(precedente: +0,1% m/m, +1,3% a/a;preliminare: +0,1% m/m, +1,5% a/a;consenso: +0,1% m/m, +1,5% a/a)
*BCE:
10h00 - pubblicazione bollettino mensile di dicembre
*BOE:
13h00 - annuncio decisione sui tassi del Consiglio di politica monetaria
*USA:
14h30 - richieste settimanali sussidi disoccupazione
(precedente: 436.000 unita'consenso: 427.000)
VENERDI' 10 DICEMBRE
*FRANCIA:
08h45 - produzione industriale ottobre
(precedente: +0,1% m/m; previsione: +0,4% m/m)
*ITALIA:
10h00 - produzione industriale ottobre
(precedente: -2,1% m/m, +4,1% a/a;previsione: +0,6% m/m, +4,1% a/a;consenso: +0,8% m/m, +4,5% a/a)
*G.B.:
10h30 - prezzi produzione output novembre
(precedente: +0,4% m/m, +3,3% a/a;consenso: +0,3% m/m)
*EURO-16:
11h00 - bilancia pagamenti 3* trim.
*ITALIA:
10h00 - Pil def. 3* trim.
(precedente: +0,5% t/t, +1,3% a/a;preliminare: +0,2% t/t, +1% a/a;previsione: +0,2% t/t, +1% a/a;consenso: +0,2% t/t, +1% a/a)
*USA:
14h30 - bilancia commerciale ottobre
(precedente: -44 mld usd; consenso: -43,4 mld usd)
15h55 - indice fiducia consumatori U.Michigan prel. dicembre
(precedente: 71,6 punti;previsione: 72,5 punti; consenso: 72 punti)
17h15 - Discorsi di Trichet (presidente Bce) e Ordonez (presidente B.centrale spagnola)
Etichette:
cambio euro dollaro,
Dax,
Ftse Mib,
oro,
SP500
venerdì 26 novembre 2010
Report 48 Settimana 29 Novembre 3 Dicembre 2010
Commento sintetico della settimana di consuntivo
Settimana di passione per tutta l'Europa.
Ftse Mib giornaliero
Tutta un'altra storia per il nostro indice che ha subito pesantemente la settimana , peggio di noi ha fatto la borsa spagnola con la perdita di quasi 7,5%. Il nostro indice dopo mercoledì ha perso la quota dei 20.000 punti, ha provato nei 2 giorni successivi a riconquistarli senza esito. Ora sembra volersi proiettare verso 19400 punti, da cui potrebbe partire un rimbalzo. Se anche questa quota dovesse essere superata, lo stop si porta a 18.800. A rialzo invece importanti sono la risalita sopra a 20.000 punti.
*ITALIA:
12h00 - tasso disoccupazione prel. ottobre
(precedente: 8,3%, previsione: 8,2%)
*USA:
14h55 - indice Redbook vendite dettaglio prime 4 sett. novembre
(precedente: inv. m/m)
15h00 - indice Case Shiller prezzi case 20 maggiori citta' ottobre
(precedente: +1,7% a/a
consenso: +1,3% a/a)
15h45 - indice Pmi Chicago ottobre
(precedente: 60,6 punti previsione: 60, consenso: 60 punti)
16h00 - indice fiducia consumatori ottobre
(precedente: 50,2 punti;previsione: 53,5; consenso: 52,5)
Settimana di passione per tutta l'Europa.
Si sono rincorse una dietro l'altra le voci sui debiti sovrani dei vari paesi UE.
Prima l'Irlanda che ha tenuto sulla corda tutta la settimana centrale di Novembre e domenica, a borse chiuse, ha deciso di accettare l'aiuto dalla BCE .
Il governo per ripianare i suoi conti pubblici gravati dall'andamento delle banche ha imbastito un piano di rientro in cui i tagli saranno veramente pesanti per il popolo irlandese.
La speculazione non è finita perchè contemporaneamente era entrato in fibrillazione
il Portogallo.
Infatti proprio questa mattina(venerdì26/11/2010) il Financial Times riporta che i Paesi della UE hanno messo in piedi un piano di aiuti finanziati dai partners europei i quali stanno facendo pressioni su Lisbona affinchè lo accetti,come accaduto per l'Irlanda.
All'orizzonte sembra essere la volta della Spagna entrata sotto pressione a causa degli speculatori. I CDS dei titoli governativi spagnoli sono al massimo storico.
E' una catena che sembra non abbia più fine. Anche i CDS su titoli di stato Italiani sono cresciuti, non siamo ancora (e speriamo di non doverci entrare) sotto l'occhio del ciclone. Intanto c'è chi dice che forse dovremmo pensare ad un piano di uscita dall'Euro e cercare alleanze altrove (vedi articolo a firma di Paolo Savona http://www.wallstreetitalia.com/article.aspx?IdPage=1044305
Con tutti questi movimenti le borse ne hanno risentito pesantemente, bilancio settimanale negativo per l'Europa ,con Spagna e Italia molto negative.
Oltre oceano è andata un pò meglio anche grazie alla festa del Thank Giving .
Borsa completamente chiusa giovedì , per il Giorno del Ringraziamento e venerdì aperta per metà seduta, cosa che ha contenuto i ribassi . La distanza dei mercati europei e la chiusura ha dato modo di riflettere e i fenomeni di contagio sono arrivati negli States un pò placati .
Euro ancora giù e non poteva essere diversamente visto che i problemi questa volta nascono dai paesi dell'Unione.
Oro sempre bene rifugio, quindi le quotazioni hanno ripreso l'ascesa.
Petrolio essendo molto correlato all' andamento delle borse ha ripreso a scendere.
A questo scenario si aggiungono le tensioni tra le 2 Coree e
la Cina che prosegue la sua stretta monetaria aumentando per la seconda volta in due settimane le riserve obbligatorie delle banche per ridurre l'inflazione interna.
Il governo ha anche deciso di reintrodurre parzialmente un meccanismo di controllo centrale dei prezzi. Prevalgono le vendite anche nei mercati azionari asiatici.
Chiusure mercati
Dax ------------6.848,98-----(+0,06%)
Cac ------------3.728,65-----(-3,61%)
Ftse Mib ------19.844,31-----(-5,48%)
S&P500-------1.89,40--------(-0,75%)
Dija-----------11.092,00------(-0,88%)
Nasdaq 100----2.153,91------(+0,88%)
Euro dollaro------1,3241-----(-3,15%)
Oro------------ 1.363,52$----(+0.82%)
Petrolio-----------85,78$----(+1,75%)
Nikkei----------10.040-----( +0.07%)
Hang Seng---- 22.877-----(-3,25%)
Cambio Euro dollaro giornaliero
Da un punto di vista tecnico la perdita di area 1,34 proietta il prossimo obiettivo a1,31 prima corrispondente al 50& del range del rialzo da giugno sino ai massimi di periodo avvenuti nel mese di novembre e successivamente area 1,28 cioè a 61,8% del ritracciamento fi Fibbonacci. I problemi sui debiti degli stati sovrani non sembrano finiti .
la Cina che prosegue la sua stretta monetaria aumentando per la seconda volta in due settimane le riserve obbligatorie delle banche per ridurre l'inflazione interna.
Il governo ha anche deciso di reintrodurre parzialmente un meccanismo di controllo centrale dei prezzi. Prevalgono le vendite anche nei mercati azionari asiatici.
Chiusure mercati
Dax ------------6.848,98-----(+0,06%)
Cac ------------3.728,65-----(-3,61%)
Ftse Mib ------19.844,31-----(-5,48%)
S&P500-------1.89,40--------(-0,75%)
Dija-----------11.092,00------(-0,88%)
Nasdaq 100----2.153,91------(+0,88%)
Euro dollaro------1,3241-----(-3,15%)
Oro------------ 1.363,52$----(+0.82%)
Petrolio-----------85,78$----(+1,75%)
Nikkei----------10.040-----( +0.07%)
Hang Seng---- 22.877-----(-3,25%)
Cambio Euro dollaro giornalieroDa un punto di vista tecnico la perdita di area 1,34 proietta il prossimo obiettivo a1,31 prima corrispondente al 50& del range del rialzo da giugno sino ai massimi di periodo avvenuti nel mese di novembre e successivamente area 1,28 cioè a 61,8% del ritracciamento fi Fibbonacci. I problemi sui debiti degli stati sovrani non sembrano finiti .
SP500 giornaliero
L'indice americano si è fermato per tutta la settimana in uno strettissimo range di 25 punti.
Al rialzo il superamento dei 1200 riporterebbe l'indice a rivedere i1226. Al ribasso invece la perdita dei 1175 proietterebbe l'indice sino a 1126 in cui la trend line rialzista potrebbe sostenere e farlo rimbalzare.
Dax giornaliero
L'indice di Francoforte anche questa settimana ha chiuso con un piccolo progresso .
Nel breve può oscillare al ribasso sino a 6647 punti senza minimamente mettere in discussione la spinta rialzista che lo sostiene.
Ftse Mib giornalieroTutta un'altra storia per il nostro indice che ha subito pesantemente la settimana , peggio di noi ha fatto la borsa spagnola con la perdita di quasi 7,5%. Il nostro indice dopo mercoledì ha perso la quota dei 20.000 punti, ha provato nei 2 giorni successivi a riconquistarli senza esito. Ora sembra volersi proiettare verso 19400 punti, da cui potrebbe partire un rimbalzo. Se anche questa quota dovesse essere superata, lo stop si porta a 18.800. A rialzo invece importanti sono la risalita sopra a 20.000 punti.
Dati macro-economici della prossima settimana prossima
LUNEDI' 29 NOVEMBRE
*SPAGNA:
09h00 - vendite dettaglio ottobre
(precedente: -2,9% a/a)
*ITALIA:
10h00 - prezzi produzione ottobre
(precedente: +0,2% t/t, +4% a/a)
11h00 - retribuzioni ottobre
(precedente: +0,3% m/m, +1,7% a/a)
*EURO-16:
11h00 - indice fiducia consumatori def. novembre
(precedente: -11 punti; preliminare: -10 previsione: -10; consenso: -10)
- indice fiducia economica novembre
(precedente: 104,1 punti;previsione: 105,4; consenso: 104,9)
MARTEDI' 30 NOVEMBRE
*GIAPPONE:
00h30 - produzione industriale ottobre
(precedente: -1,6% m/m; consenso: -3,2% m/m)
- tasso disoccupazione ottobre
(precedente: 5%; consenso: 5%)
- spese consumi famiglie ottobre
(precedente: inv. a/a)
*FRANCIA:
08h45 - prezzi produzione ottobre
(precedente: +0,3% t/t, +4,2% a/a)
*ITALIA:
10h00 - occupazione grandi imprese settembre
(precedente: inv. m/m, -1,4% a/a)
11h00 - inflazione prel. novembre
(precedente: +0,2% m/m, +1,7% a/a;previsione: +0,1% m/m, +1,9% a/a;consenso: +0,1% m/m, +1,8% a/a)
*EURO-16:
11h00 - inflazione prel. novembre
(precedente: +0,4% m/m, +1,9% a/a;previsione: +1,8% a/a; consenso: +1,8% a/a)
- tasso disoccupazione ottobre
(precedente: 10,1%;previsione: 10%; consenso: 10,1%)
LUNEDI' 29 NOVEMBRE
*SPAGNA:
09h00 - vendite dettaglio ottobre
(precedente: -2,9% a/a)
*ITALIA:
10h00 - prezzi produzione ottobre
(precedente: +0,2% t/t, +4% a/a)
11h00 - retribuzioni ottobre
(precedente: +0,3% m/m, +1,7% a/a)
*EURO-16:
11h00 - indice fiducia consumatori def. novembre
(precedente: -11 punti; preliminare: -10 previsione: -10; consenso: -10)
- indice fiducia economica novembre
(precedente: 104,1 punti;previsione: 105,4; consenso: 104,9)
MARTEDI' 30 NOVEMBRE
*GIAPPONE:
00h30 - produzione industriale ottobre
(precedente: -1,6% m/m; consenso: -3,2% m/m)
- tasso disoccupazione ottobre
(precedente: 5%; consenso: 5%)
- spese consumi famiglie ottobre
(precedente: inv. a/a)
*FRANCIA:
08h45 - prezzi produzione ottobre
(precedente: +0,3% t/t, +4,2% a/a)
*ITALIA:
10h00 - occupazione grandi imprese settembre
(precedente: inv. m/m, -1,4% a/a)
11h00 - inflazione prel. novembre
(precedente: +0,2% m/m, +1,7% a/a;previsione: +0,1% m/m, +1,9% a/a;consenso: +0,1% m/m, +1,8% a/a)
*EURO-16:
11h00 - inflazione prel. novembre
(precedente: +0,4% m/m, +1,9% a/a;previsione: +1,8% a/a; consenso: +1,8% a/a)
- tasso disoccupazione ottobre
(precedente: 10,1%;previsione: 10%; consenso: 10,1%)
*ITALIA:
12h00 - tasso disoccupazione prel. ottobre
(precedente: 8,3%, previsione: 8,2%)
*USA:
14h55 - indice Redbook vendite dettaglio prime 4 sett. novembre
(precedente: inv. m/m)
15h00 - indice Case Shiller prezzi case 20 maggiori citta' ottobre
(precedente: +1,7% a/a
consenso: +1,3% a/a)
15h45 - indice Pmi Chicago ottobre
(precedente: 60,6 punti previsione: 60, consenso: 60 punti)
16h00 - indice fiducia consumatori ottobre
(precedente: 50,2 punti;previsione: 53,5; consenso: 52,5)
21h00 - Discorso di Ben Bernanke (presidente Fed)
MERCOLEDI' 1 DICEMBRE
*ITALIA:
9h45 - indice Pmi manifatturiero novembre
(precedente: 53 punti;previsione: 53,3; consenso: 52,8)
*EURO-16:
10h00 - indice Pmi manifatturiero def. novembre
(precedente: 54,6 punti; preliminare: 55,2;previsione: 55,5; consenso: 55,5)
*USA:
13h00 - indice settimanale richieste mutui
(precedente: +3,2% a 828,9 punti)
14h15 - stima Adp nuovi posti lavoro privato novembre
(precedente: +43.000 unita';consenso: +68.000)
16h00 - indice Ism manifatturiero novembre
(precedente: 56,9%;previsione: 56,5%, consenso: 56,2%)
- spese settore costruzioni ottobre
(precedente: +0,5% m/m;
previsione: -0,4% m/m; consenso: -0,4% m/m)
*FED:
20h00 - Beige Book
GIOVEDI' 2 DICEMBRE
*EURO-16:
11h00 - prezzi produzione ottobre
(precedente: +0,3% m/m, +4,2% a/a;consenso: +4,3% a/a)
11h00 - Pil prel. 3* trim.
(precedente: +1% t/t, +1,9% a/a;previsione: +0,4% t/t, +1,9% a/a;consenso: +0,4% t/t, +1,9% a/a)
*BCE:
13h45 - decisione sui tassi d'interesse
14h30 - conferenza stampa del presidente Jean-Claude Trichet
*USA
14h30 - richieste settimanali sussidi disoccupazione
(precedente: -34.000 a 407.000 unita';consenso: 424.000 unita')
16h00 - indice pending home sale ottobre
(precedente: -1,8% a 80,9 punti)
16h30 - scorte settimanali petrolio Doe
(precedente: +1,03 mln barili a 358,65 mln barili)
VENERDI' 3 DICEMBRE
*ITALIA:
9h45 - indice Pmi servizi novembre
(precedente: 51 punti;consenso: 51,4)
- indice Pmi composito novembre
(precedente: 5 punti)
*EURO-16:
10h00 - indice Pmi servizi novembre
(precedente: 55,1 punti; preliminare: 55,2 punti
consenso: 55,2)
- indice Pmi composito novembre
(precedente: 53,8 punti; preliminare: 55,4 punti;consenso: 55,4)
- vendite dettaglio ottobre
(precedente: -0,2% m/m;previsione: +0,2% m/m;consenso: +0,3% m/m)
*SPAGNA:
09h00 - produzione industriale ottobre
(precedente: -0,8% a/a)
*USA:
14h30 - indice nuovi posti lavoro settori non agricoli ottobre
(precedente: +151.000 unita';previsione: +125.000; consenso: +145.000)
16h00 - indice Ism non manifatturiero
(precedente: 54,3%;previsione: 55%; consenso: 54,6%)
MERCOLEDI' 1 DICEMBRE
*ITALIA:
9h45 - indice Pmi manifatturiero novembre
(precedente: 53 punti;previsione: 53,3; consenso: 52,8)
*EURO-16:
10h00 - indice Pmi manifatturiero def. novembre
(precedente: 54,6 punti; preliminare: 55,2;previsione: 55,5; consenso: 55,5)
*USA:
13h00 - indice settimanale richieste mutui
(precedente: +3,2% a 828,9 punti)
14h15 - stima Adp nuovi posti lavoro privato novembre
(precedente: +43.000 unita';consenso: +68.000)
16h00 - indice Ism manifatturiero novembre
(precedente: 56,9%;previsione: 56,5%, consenso: 56,2%)
- spese settore costruzioni ottobre
(precedente: +0,5% m/m;
previsione: -0,4% m/m; consenso: -0,4% m/m)
*FED:
20h00 - Beige Book
GIOVEDI' 2 DICEMBRE
*EURO-16:
11h00 - prezzi produzione ottobre
(precedente: +0,3% m/m, +4,2% a/a;consenso: +4,3% a/a)
11h00 - Pil prel. 3* trim.
(precedente: +1% t/t, +1,9% a/a;previsione: +0,4% t/t, +1,9% a/a;consenso: +0,4% t/t, +1,9% a/a)
*BCE:
13h45 - decisione sui tassi d'interesse
14h30 - conferenza stampa del presidente Jean-Claude Trichet
*USA
14h30 - richieste settimanali sussidi disoccupazione
(precedente: -34.000 a 407.000 unita';consenso: 424.000 unita')
16h00 - indice pending home sale ottobre
(precedente: -1,8% a 80,9 punti)
16h30 - scorte settimanali petrolio Doe
(precedente: +1,03 mln barili a 358,65 mln barili)
VENERDI' 3 DICEMBRE
*ITALIA:
9h45 - indice Pmi servizi novembre
(precedente: 51 punti;consenso: 51,4)
- indice Pmi composito novembre
(precedente: 5 punti)
*EURO-16:
10h00 - indice Pmi servizi novembre
(precedente: 55,1 punti; preliminare: 55,2 punti
consenso: 55,2)
- indice Pmi composito novembre
(precedente: 53,8 punti; preliminare: 55,4 punti;consenso: 55,4)
- vendite dettaglio ottobre
(precedente: -0,2% m/m;previsione: +0,2% m/m;consenso: +0,3% m/m)
*SPAGNA:
09h00 - produzione industriale ottobre
(precedente: -0,8% a/a)
*USA:
14h30 - indice nuovi posti lavoro settori non agricoli ottobre
(precedente: +151.000 unita';previsione: +125.000; consenso: +145.000)
16h00 - indice Ism non manifatturiero
(precedente: 54,3%;previsione: 55%; consenso: 54,6%)
Etichette:
cambio euro dollaro,
Dax,
Ftse Mib,
metalli preziosi,
oro,
volatilità
sabato 20 novembre 2010
47 Report settimana 22 26 Novembre 2010
Commento sintetico della settimana di consuntivo
La settimana è stata piuttosto confusa.Iniziata lunedì con una buona intonazione poi i timori che sul ripianamento del debito dell' Irlanda ha fatto scivolare le borse martedì sia in Europa che in America. I titoli di stato dei paesi PIIGS ne hanno immediatamente risentito aumentando la differenza tra i rendimenti del Bund tedesco e quella dei rispettivi paesi. L'euro ha immediatamente perso forza contro il dollaro arrivando in settimana anche sotto 1,35. Purtroppo anche le notizie arrivate da oltre oceano non sono state tanto favorevoli per i mercati con brutti segnali dal mercato immobiliare , l'inflazione in America ferma all'1,2% annuo e sappiamo quanto la Fed e Obama temano una deflazione e le richieste di sussidi alla disoccupazione ancora troppo elevate.Invece in Europa l'indice Zew è stato sopra le attese e questa settimana l'indice di Francoforte è andato ancora a rialzo mentre tutt'intorno regnava l'incertezza.
Uno sguardo veso Est in Asia, in Cina l'inflazione è un vero e proprio cruccio e il governo cinese cerca di tenerla sotto controllo, ma gli economisti pensano che gli ultimi provvedimenti intrapresi dal Governo , come limitazioni ai prestiti bancari o l’aumento dei tassi di interesse che molti danno per imminente, iniziernno a far rallentare il colosso asiatica.
Anche la Corea del sud ha annunciato di voler regolamentare l’afflusso di capitali stranieri. Infatti gli flussi di capitale hanno portato ad un rafforzamento eccessivo della moneta locale (lo won), che da giugno ha guadagnato il 7,5% circa contro il dollaro.
Gli analisti, con la globalizzazione, pensano che tutto ciò si rifletterà sui mercati più maturi come quello del vecchio continente e quello americano con una frenata sulle esportazioni.
L'oro a causa del rafforzamento del dollaro è sceso rispetto alla settimana passata, così pure le materie prime rame alluminio petrolio.
In controtendenza è andata Tokio, il Pil giapponese nel terzo trimestre è cresciuto del 3,9% (annualizzato), segnando il quarto trimestre consecutivo in miglioramento, ha così recuperato i suoi 10.000 punti , grazie anche ad un indebolimento dello yen avvenuto in settimana.
Chiusure mercati
Dax ------------6.843,55-----(+1,56%)
Cac ------------3.860,16-----(+0,67%)
Ftse Mib ------20.773,12-----(-0,25%)
S&P500-------1.99,73--------(+0.03%)
Dija-----------11.203,55------(+0,10%)
Nasdaq 100----2.135,27------(-0,12%)
Euro dollaro------1,36885----(-0,07%)
Oro------------ 1.351,75$----(-1,20%)
Petrolio-----------84,12$----(-0,20%)
Nikkei----------10.022-----( +2.97%)
Hang Seng---- 23.606-----(-2.53%)
Dati macro-economici della prossima settimana prossima
LUNEDI' 22 NOVEMBRE
*EURO-16:
11h00 - indice fiducia consumatori prel. novembre
(precedente: -11 punti; previsione: -10 punti; consenso: -11 punti)
*USA:
14h30 - indice Cfnai ottobre
(precedente: -0,58 punti)
(09h00)
*Partecipazione del presidente della Bce, Jean Claude Trichet, al
dibattito del Parlamento Europeo sul rapporto annuale della Bce
MARTEDI' 23 NOVEMBRE
*GERMANIA
08h00 - Pil 3* trim. def.
(precedente: +0,7% t/t, +3,9% a/a; consenso: +0,7% t/t, +3,9% a/a)
*ITALIA:
09h30 - fiducia consumatori Isae novembre
(precedente: 107,7 punti;previsione: 107,4 punti)
*EURO-16:
10h00 - indice Pmi manifatturiero prel. novembre
(precedente: 54,6 punti;previsione: 55,2 punti; consenso: 54,4 punti)
- indice Pmi composito prel. novembre
(precedente: 53,8 punti;previsione: 54,2 punti; consenso: 53,6 punti)
- indice Pmi servizi prel. novembre
(precedente: 53,3 punti;previsione: 53,6 punti; consenso: 53,1 punti)
*USA:
14h30 - Pil 3* trimestre prel.
(preliminare: +2% t/t, +% a/a ; precedente: +1,7% t/t (2*trim.);
previsione: +2,3% t/t; consenso: +2,4% t/t)
14h55 - indice Redbook vendite dettaglio prime 3 sett. novembre
(precedente: +0,1% m/m)
16h00 - vendite unita' abitative esistenti ottobre
(precedente: +10% a 4,53 mln unita'previsione: mln; consenso: mln)
*FED:
20h00 - Beige Book incontro del Fomc del 3/11/2010
MERCOLEDI' 24 NOVEMBRE
*GERMANIA:
10h00 - indice Ifo novembre
(precedente: 107,6 punti previsione: 108,3 punti; consenso: 107,6 punti)
*ITALIA:
10h00 - vendite dettaglio settembre
(precedente: inv. m/m, +0,3% a/a)
*G.B.:
10h30 - Pil 3* trim.
( precedente: +1,2% t/t, +1,7%a/a;previsione: +0,8% t/t, consenso: +0,8% t/t)
*EURO-16:
11h00 - ordini industria settembre
(precedente: +5,3% m/m; +24,4% a/a;consenso: -3% m/m; +14,4% a/a)
*USA:
13h00 - indice settimanale richieste mutui
(precedente: -14,4% a 713,6 punti)
14h30 - redditi personali ottobre
(precedente: -0,1% m/m;previsione: +0,4% m/m; consenso: +0,4% a/a)
- ordini beni durevoli ottobre
(precedente: +3,5% m/m previsione: +0,1% m/m; consenso: +0,1% m/m )
- ordini beni durevoli ex trasporti ottobre
(precedente: -0,8% m/m previsione: +0,5% m/m; consenso: +0,7% m/m)
- richieste settimanali sussidi disoccupazione
(precedente: 439.000 unita', consenso: unita')
- indice prezzi spese consumi personali core ottobre
(precedente: inv. m/m, +1,2% a/a;consenso: +0,1% m/m; +1% a/a)
15h55 - indice fiducia consumatori U.Michigan novembre
(precedente: 69,3 punti; previsione: 69,5 punti, consenso: 69,5 punti)
16h00 - vendite nuove unita' abitative ottobre
(precedente: 307.000 unita'previsione: 315.000 unita'; consenso: 313.000 unita')
16h30 - scorte settimanali petrolio Doe
(precedente: +5,007 mln barili a 366,206 mln barili)
GIOVEDI' 25 NOVEMBRE
*GIAPPONE:
00h50 - bilancia commerciale ottobre
(precedente: 926,9 mld yen)
*ITALIA:
09h30 - fiducia servizi Isae novembre
(precedente: 100,6 punti)
- fiducia commercio Isae novembre
(precedente: 101,4 punti)
- fiducia manifatturiero Isae novembre
(precedente: 99,8 punti; previsione: 98,7 punti)
- fiducia costruzioni Isae novembre
(precedente: 78 punti)
*USA:
- Tutti mercati chiusi per festivita' Thanksgiving
VENERDI' 26 NOVEMBRE
*GIAPPONE:
00h50 - inflazione ottobre
(precedente: -0,6% a/a; consenso: +0,2% a/a)
- inflazione core ottobre
(precedente: -1,1% a/a; consenso: -0,6% a/a)
*EUROPA:
08h00 - Immatricolazioni veicoli commerciali ottobre
(precedente: +13,7% a/a a 171.281 unita')
*EURO-16:
10h00 - massa monetaria M3 ottobre
(precedente: +1% a/a; previsione: +1% a/a;consenso: +1,3% a/a)
*GERMANIA:
- inflazione novembre
(precedente: +0,1% m/m; +1,3% a/a; previsione: +0,1% m/m; +1,5% a/a)
- vendite dettaglio ottobre
(precedente: -2,3% m/m; +0,4% a/a)
*USA:
- Tutti mercati chiusi per festivita' Thanksgiving
La settimana è stata piuttosto confusa.Iniziata lunedì con una buona intonazione poi i timori che sul ripianamento del debito dell' Irlanda ha fatto scivolare le borse martedì sia in Europa che in America. I titoli di stato dei paesi PIIGS ne hanno immediatamente risentito aumentando la differenza tra i rendimenti del Bund tedesco e quella dei rispettivi paesi. L'euro ha immediatamente perso forza contro il dollaro arrivando in settimana anche sotto 1,35. Purtroppo anche le notizie arrivate da oltre oceano non sono state tanto favorevoli per i mercati con brutti segnali dal mercato immobiliare , l'inflazione in America ferma all'1,2% annuo e sappiamo quanto la Fed e Obama temano una deflazione e le richieste di sussidi alla disoccupazione ancora troppo elevate.Invece in Europa l'indice Zew è stato sopra le attese e questa settimana l'indice di Francoforte è andato ancora a rialzo mentre tutt'intorno regnava l'incertezza.
Uno sguardo veso Est in Asia, in Cina l'inflazione è un vero e proprio cruccio e il governo cinese cerca di tenerla sotto controllo, ma gli economisti pensano che gli ultimi provvedimenti intrapresi dal Governo , come limitazioni ai prestiti bancari o l’aumento dei tassi di interesse che molti danno per imminente, iniziernno a far rallentare il colosso asiatica.
Anche la Corea del sud ha annunciato di voler regolamentare l’afflusso di capitali stranieri. Infatti gli flussi di capitale hanno portato ad un rafforzamento eccessivo della moneta locale (lo won), che da giugno ha guadagnato il 7,5% circa contro il dollaro.
Gli analisti, con la globalizzazione, pensano che tutto ciò si rifletterà sui mercati più maturi come quello del vecchio continente e quello americano con una frenata sulle esportazioni.
L'oro a causa del rafforzamento del dollaro è sceso rispetto alla settimana passata, così pure le materie prime rame alluminio petrolio.
In controtendenza è andata Tokio, il Pil giapponese nel terzo trimestre è cresciuto del 3,9% (annualizzato), segnando il quarto trimestre consecutivo in miglioramento, ha così recuperato i suoi 10.000 punti , grazie anche ad un indebolimento dello yen avvenuto in settimana.
Chiusure mercati
Dax ------------6.843,55-----(+1,56%)
Cac ------------3.860,16-----(+0,67%)
Ftse Mib ------20.773,12-----(-0,25%)
S&P500-------1.99,73--------(+0.03%)
Dija-----------11.203,55------(+0,10%)
Nasdaq 100----2.135,27------(-0,12%)
Euro dollaro------1,36885----(-0,07%)
Oro------------ 1.351,75$----(-1,20%)
Petrolio-----------84,12$----(-0,20%)
Nikkei----------10.022-----( +2.97%)
Hang Seng---- 23.606-----(-2.53%)
La settimana è stata caratterizzata da una certa debolezza dell'euro causa i soliti problemi relativi ai debiti di stati sovrani.
In effetti alla debolezza dell' euro si è sommata anche un rafforzamento generalizzato del dollaro ben visibile sul dollar index, che infatti si è apprezzato su tutte le altre monete. Sembrerebbe finito il ciclo iniziato a giugno che ha visto un apprezzamento dell'euro in 4 mesi del 20% circa da 1,19 a 1,42.
Si possono contare 5 onde per cui il proseguimento del rimbalzo degli ultimi 3 giorni non deve superare 1,42 ma la prosecuzione dell'indebolimento dell'euro su dollaro sancirà definitivamente il cambiamento di ciclo.
Il trend rialzista in atto non è stato intaccato da questa settimana di maretta che ha visto i mercati ballare sui problemi che vengono dall' Irlanda.
Negli ultimi 3 giorni della settimana le acque si sono un pò calmate per cui dal minimo di periodo registrato nella giornata di mercoledì c'è stato un certo recupero che però non è servito per riportare la chiusura settimanale in positivo.
Livelli importanti al rialzo al raggiungimento e superamento dei massimi a 1125, in particolar modo in chiusura di giornata sono particolarmente favorevoli ad un proseguimento del rialzo. Al ribasso attenzione al superamento dei 1175 punti perchè se confermati nel daily ci sarà un approfondimento del ritracciamento delle quotazioni che potrebbero portarsi in area 1160 punti.
Dax giornaliero
Dax giornalieroL'indice di Francoforte ha risentito dei problemi dell' area euro meno delle borse americane , è come se andasse per conto proprio.
E' talmente forte che il bilancio settimanale si chiude in positivo e prosegue diritto verso area 7200 punti. Dall'area dei 6617 punti ha fatto un pullback da cui ha preso la forza per posizionarsi sempre più in alto.Attualmente si trova in un area in cui passa una resistenza statica. Quindi il superamento di questo livello lo proietta prima verso una resistenza che passa per 7100 punti per arrivare a quello che sembra essere l'obbiettivo di breve di questo rialzo.
A ribasso invece proprio i 6617 punti creano un buon supporto per l'indice che però se dovesse essere perso si configura un approfondimento in cui il supporto successivo è a 6550 prima e 100 punti sotto poi.
Il nostro indice invece ha risentito molto della situazione d'instabilità che si è venuta a creare in Irlanda, anche perchè il peso dei bancari è piuttosto rilevante nella composizione del nostro indice.
Comunque la trend line che scaturisce dai minimi di giugno 2010, che passa per i minimi di settembre, che ha sorretto il rialzo di questi ultimi mesi ha funzionato come stop al ribasso in corso.
Attenzione quindi alla tenuta del supporto dei 20500 punti livello ritenuto molto importante perchè se perso in chiusura di giornata, il quadro per il medio lungo periodo, da positivo passerebbe a negativo .
A rialzo c'è sempre la fortissima resistenza posta sui massimi di periodo a circa 1000 punti sopra cioè tra 21500/21600 punti.
Dati macro-economici della prossima settimana prossima
LUNEDI' 22 NOVEMBRE
*EURO-16:
11h00 - indice fiducia consumatori prel. novembre
(precedente: -11 punti; previsione: -10 punti; consenso: -11 punti)
*USA:
14h30 - indice Cfnai ottobre
(precedente: -0,58 punti)
(09h00)
*Partecipazione del presidente della Bce, Jean Claude Trichet, al
dibattito del Parlamento Europeo sul rapporto annuale della Bce
MARTEDI' 23 NOVEMBRE
*GERMANIA
08h00 - Pil 3* trim. def.
(precedente: +0,7% t/t, +3,9% a/a; consenso: +0,7% t/t, +3,9% a/a)
*ITALIA:
09h30 - fiducia consumatori Isae novembre
(precedente: 107,7 punti;previsione: 107,4 punti)
*EURO-16:
10h00 - indice Pmi manifatturiero prel. novembre
(precedente: 54,6 punti;previsione: 55,2 punti; consenso: 54,4 punti)
- indice Pmi composito prel. novembre
(precedente: 53,8 punti;previsione: 54,2 punti; consenso: 53,6 punti)
- indice Pmi servizi prel. novembre
(precedente: 53,3 punti;previsione: 53,6 punti; consenso: 53,1 punti)
*USA:
14h30 - Pil 3* trimestre prel.
(preliminare: +2% t/t, +% a/a ; precedente: +1,7% t/t (2*trim.);
previsione: +2,3% t/t; consenso: +2,4% t/t)
14h55 - indice Redbook vendite dettaglio prime 3 sett. novembre
(precedente: +0,1% m/m)
16h00 - vendite unita' abitative esistenti ottobre
(precedente: +10% a 4,53 mln unita'previsione: mln; consenso: mln)
*FED:
20h00 - Beige Book incontro del Fomc del 3/11/2010
MERCOLEDI' 24 NOVEMBRE
*GERMANIA:
10h00 - indice Ifo novembre
(precedente: 107,6 punti previsione: 108,3 punti; consenso: 107,6 punti)
*ITALIA:
10h00 - vendite dettaglio settembre
(precedente: inv. m/m, +0,3% a/a)
*G.B.:
10h30 - Pil 3* trim.
( precedente: +1,2% t/t, +1,7%a/a;previsione: +0,8% t/t, consenso: +0,8% t/t)
*EURO-16:
11h00 - ordini industria settembre
(precedente: +5,3% m/m; +24,4% a/a;consenso: -3% m/m; +14,4% a/a)
*USA:
13h00 - indice settimanale richieste mutui
(precedente: -14,4% a 713,6 punti)
14h30 - redditi personali ottobre
(precedente: -0,1% m/m;previsione: +0,4% m/m; consenso: +0,4% a/a)
- ordini beni durevoli ottobre
(precedente: +3,5% m/m previsione: +0,1% m/m; consenso: +0,1% m/m )
- ordini beni durevoli ex trasporti ottobre
(precedente: -0,8% m/m previsione: +0,5% m/m; consenso: +0,7% m/m)
- richieste settimanali sussidi disoccupazione
(precedente: 439.000 unita', consenso: unita')
- indice prezzi spese consumi personali core ottobre
(precedente: inv. m/m, +1,2% a/a;consenso: +0,1% m/m; +1% a/a)
15h55 - indice fiducia consumatori U.Michigan novembre
(precedente: 69,3 punti; previsione: 69,5 punti, consenso: 69,5 punti)
16h00 - vendite nuove unita' abitative ottobre
(precedente: 307.000 unita'previsione: 315.000 unita'; consenso: 313.000 unita')
16h30 - scorte settimanali petrolio Doe
(precedente: +5,007 mln barili a 366,206 mln barili)
GIOVEDI' 25 NOVEMBRE
*GIAPPONE:
00h50 - bilancia commerciale ottobre
(precedente: 926,9 mld yen)
*ITALIA:
09h30 - fiducia servizi Isae novembre
(precedente: 100,6 punti)
- fiducia commercio Isae novembre
(precedente: 101,4 punti)
- fiducia manifatturiero Isae novembre
(precedente: 99,8 punti; previsione: 98,7 punti)
- fiducia costruzioni Isae novembre
(precedente: 78 punti)
*USA:
- Tutti mercati chiusi per festivita' Thanksgiving
VENERDI' 26 NOVEMBRE
*GIAPPONE:
00h50 - inflazione ottobre
(precedente: -0,6% a/a; consenso: +0,2% a/a)
- inflazione core ottobre
(precedente: -1,1% a/a; consenso: -0,6% a/a)
*EUROPA:
08h00 - Immatricolazioni veicoli commerciali ottobre
(precedente: +13,7% a/a a 171.281 unita')
*EURO-16:
10h00 - massa monetaria M3 ottobre
(precedente: +1% a/a; previsione: +1% a/a;consenso: +1,3% a/a)
*GERMANIA:
- inflazione novembre
(precedente: +0,1% m/m; +1,3% a/a; previsione: +0,1% m/m; +1,5% a/a)
- vendite dettaglio ottobre
(precedente: -2,3% m/m; +0,4% a/a)
*USA:
- Tutti mercati chiusi per festivita' Thanksgiving
venerdì 12 novembre 2010
46 Report settimana 15 19 Novembre 2010
Commento sintetico della settimana di consuntivo
Gli avvenimenti che hanno caratterizzato la settimana passata sono stati due.
Il primo è relativo all'indebitamento dell'Irlanda che ha fatto rialzare i CDS dei paesi periferici area Euro. nell'ultimo mese lo spread Germania-Irlanda e' salito di 180 punti.
Le banche della ex Tigre Celtica sono piene di mutui in sofferenza a causa dello scoppio della bolla immobiliare.
Gran parte del sistema bancario e' stato di fatto nazionalizzato per evitare il default, ma questo pesa ovviamente sui conti pubblici.
Come l'estate passata con la crisi greca i timori di un default di un paese dell'area Euro pesano aumentando gli spread tra paesi virtuosi e meno.Restano alti quelli della Grecia e rialzano la testa anche quelli dell'Italia Portagallo Spagna.
Peccato che in Italia il 95% dei cittadini non sa nulla di quanto sta accadendo, la gente è concentrata sulla crisi politica interna, cioè sulla caduta o resistenza di Silvio e le sue escort.
Questo si è riflesso nel settore monetario con un indebolimento generalizzato dell'euro .
Abbiamo assistito infatti ad un indebolimento della moneta unica presso tutte le divise, nel cambio euro /dollaro 1,391, euro/ sterlina 0,8485, euro/ franco svizzero1,3422, ed euro/ yen 112,84.
L'altra notizia della settimana è stata la riunione del G20 da cui per altro ne è uscito ben poco. Al fondo monetario internazionale è stato assegnato il compito di fare un check up ai paesi più importanti valutando le politiche economiche con una serie di parametri appositamente studiati. Tutto ciò per ridurre gli squlibri commericali. Fatto questo studio rimanderà la decisione al G 20 dell'anno prossimo su come intervenire.
Tutto questo perchè le autorita' cinesi continuano a puntare il dito contro gli Stati Uniti, responsabili di una politica monetaria che ha inondato il mercato di liquidita' e spinto gli investitori verso i paesi in via di sviluppo, alle prese con flussi di capitale che finiscono per creare degli squilibri anche valutari.
Invece sono stati fatti progressi sulle regole per la finanza grazie al lavoro coordinato dal Financial Stability Board. Al governatore della Banca d'Italia, Mario Draghi è stato dato il mandato per lo studio anche delle banche più grandi la cui crisi creerebbe un rischio sistemico. Il comunicato finale del G20 si avverte che «restano rischi» per la ripresa dell'economia globale e che «azioni politiche non coordinate possono solo portare a conseguenze peggiori per tutti». Comunque i mercati hanno tremato per i debiti sovrani e non è da escludere che tremeranno ancora.
Chiusure mercati
Dax ------------6.734--------(-0,08%)
Cac ------------3.831---------(-2,05%)
Ftse Mib ------20.829,8------(-1,95%)
S&P500-------1.99,21--------(-1,99%)
Dija-----------11.192,58------(-2,22%)
Nasdaq 100----2.137,95------(-2,34%)
Tutto questo perchè le autorita' cinesi continuano a puntare il dito contro gli Stati Uniti, responsabili di una politica monetaria che ha inondato il mercato di liquidita' e spinto gli investitori verso i paesi in via di sviluppo, alle prese con flussi di capitale che finiscono per creare degli squilibri anche valutari.
Invece sono stati fatti progressi sulle regole per la finanza grazie al lavoro coordinato dal Financial Stability Board. Al governatore della Banca d'Italia, Mario Draghi è stato dato il mandato per lo studio anche delle banche più grandi la cui crisi creerebbe un rischio sistemico. Il comunicato finale del G20 si avverte che «restano rischi» per la ripresa dell'economia globale e che «azioni politiche non coordinate possono solo portare a conseguenze peggiori per tutti». Comunque i mercati hanno tremato per i debiti sovrani e non è da escludere che tremeranno ancora.
Chiusure mercati
Dax ------------6.734--------(-0,08%)
Cac ------------3.831---------(-2,05%)
Ftse Mib ------20.829,8------(-1,95%)
S&P500-------1.99,21--------(-1,99%)
Dija-----------11.192,58------(-2,22%)
Nasdaq 100----2.137,95------(-2,34%)
Euro dollaro--------1,3691----(-2,68%)
Oro------------ 1.368,40$----(-3,20%)
Petrolio-----------84,81$-----(-2,36%)
La situazione irlandese ha portato ad un indebolimento dell' euro che è tornato ai livelli di un mese fà.
Bisogna vedere se questo sarà un arresto temporaneo o se sarà un reverse vero e proprio.
Comunque sino a che non rompe la trend line che tiene il movimento partito nel mese di giugno dobbiamo considerare che il rialzo della moneta unica europea non è terminato. Un importane supporto si trova nell'area posta a 1,34 , quì potrebbe esserci un possibile arresto della discesa.
SP500 giornaliero
SP500 giornalieroIl ritorno del mercato su livelli già visti può perdurare sino a 1175 senza che il trend rialzista iniziato alla fine del mese di agosto.
Se continueranno i problemi nell' area euro è probabile che anche le borse americane ne risentiranno in senso negativo.A risoluzione problemi ci sarà un ritorno sui massimi e oltre.
Dax giornalieroIl supporto dell' indice della borsa di Francoforte è situato a 6550.Da questo punto si dovrebbe assistere ad uno scatto di reazione.
In alto invece c'è da superare i recenti massimi di periodo
Per quattro settimane la resistenza in area 21.700 si è opposta alla salita dei prezzi e giovedì la nostra borsa risentendo dei problemi dell'Irlanda,i ribassisti sono riusciti a bucare al ribasso la congestione fra 21.100 e 21.700.
L'l’impostazione rialzista di breve è stata pregiudicata. La trend-line rialzista che parte dai minimi annuali toccati il 25 maggio in area 18.000 si è per ora opposta ad un ulteriore discesa dei prezzi.
Questo supporto dinamico che passante in area 20.350 risulta essere molto importante. La sua eventuale perforazione aprirà ulteriore spazi di discesa , i nuovi supporti passano in area 20.000 e 19.350
Dati macro-economici della prossima settimana prossima
LUNEDI' 15 NOVEMBRE
*GIAPPONE:
00h50 - Pil prel. 3* trim.
(precedente: +0,4% t/t, +1,5% annualizzato;consenso: +%0,6 t/t, +2,5% annualizzato)
*GIAPPONE:
05h30 - produzione industriale settembre
(precedente: -1,9% m/m)
*ITALIA:
10h00 - bilancia commerciale Ue settembre
(precedente: -1,152 mld euro)
*USA:
14h30 - vendite dettaglio ottobre
(precedente: +0,6% m/m, +7,3% a/a;previsione: +0,9% m/m; consenso: +0,7% m/m)
- vendite dettaglio ex auto ottobre
(precedente: +0,4% m/m, +5,4% a/a;previsione: +0,6% m/m; consenso: +0,4% m/m)
- indice Empire State Manufacturing novembre
(precedente: 15,73 punti;previsione: 15 punti; consenso: 13 punti)
16h00 - scorte imprese settembre
(precedente: +0,6% m/m;consenso: +0,6%)
MARTEDI' 16 NOVEMBRE
*EUROPA:
08h00 - immatricolazioni auto ottobre
(precedente: -9,2% a/a a 1.261.643 unita')
*ITALIA:
10h00 - inflazione def. ottobre
(precedente: -0,2% m/m, +1,6% a/a;preliminare: +0,2% m/m, +1,7% a/a)
*G.B.:
10h30 - inflazione ottobre
(precedente: inv. m/m, +3,1% a/a;previsione: +0,2% m/m, +3,1% a/a;consenso: +0,2% m/m, +3,1% a/a)
*EURO-16:
11h00 - inflazione ottobre
(precedente: +0,2% m/m, +1,8% a/a;previsione: +0,4% m/m, +1,9% a/a; consenso: +0,3% m/m, +1,9% a/a)
- inflazione core ottobre
(precedente: +1% a/a;previsione: +1,1% a/a, consenso: +1% a/a)
*GERMANIA:
11h00 - indice Zew ottobre
(precedente: -7,2 punti;previsione: 0 punti; consenso: -4 punti)
*USA:
14h30 - prezzi produzione ottobre
(precedente: +0,4% m/m;previsione: +0,8% m/m; consenso: +0,8% m/m)
- prezzi produzione core ottobre
(precedente: +0,1% m/m;previsione: +0,1% m/m; consenso: +0,1% m/m)
14h55 - indice Redbook vendite dettaglio prima 2 settimane novembre
(precedente: inv. m/m)
15h00 - flussi netti capitali esteri settembre
(precedente: +38,9 mld usd)
15h15 - produzione industriale ottobre
(precedente: -0,2% m/m;previsione: +0,2% m/m; consenso: +0,3% m/m)
16h00 - indice mercato immobiliare Nahb
(precedente: 16 punti;previsione: 17 punti; consenso: 17 punti)
*Vertice dei ministri delle finanze dell'Eurogruppo a Bruxelles
MERCOLEDI' 17 NOVEMBRE
*GIAPPONE:
05h30 - superindice def. settembre
(precedente: 99,5 punti;preliminare: 98,9 punti)
*G.B.:
10h30 - tasso disoccupazione ottobre
(precedente: 4,5%;previsione: 4,6%; consenso: 4,5%)
*USA:
13h00 - indice settimanale richieste mutui
(precedente: +5,8% a 833,3 punti)
14h30 - inflazione ottobre
(precedente: +0,1% m/m, +1,1% a/a;previsione: +0,3% m/m; consenso: +0,3% m/m, +1,3% a/a)
- inflazione core ottobre
(precedente: inv. m/m, +0,8% a/a;previsione: +0,1% m/m, +0,7% a/a; consenso: +0,1% m/m, +0,7%a/a)
14h30 - nuovi cantieri residenziali settembre
(precedente: +0,3% m/m a 610.000 unita'; previsione: 600.000; consenso: 600.000)
16h30 - scorte settimanali petrolio Doe
(precedente: -3,27 mln a 364,882 mln barili)
GIOVEDI' 18 NOVEMBRE
*G.B.:
10h30 - vendite dettaglio ottobre
(precedente: -0,2% m/m, +0,5% a/a;previsione: inv. m/m, -0,3% a/a ; consenso: +0,4% m/m, -0,1% a/a)
*USA:
14h30 - richieste settimanali sussidi disoccupazione
(precedente: 435.000 unita', consenso: 445.000 unita')
16h00 - superindice ottobre
(precedente: +0,3%; consenso: +0,5%)
- indice Fed Philadelphia novembre
(precedente: 1 punto;previsione: 8 punti; consenso: 5 punti)
VENERDI' 19 NOVEMBRE
*GIAPPONE:
05h30 - indice attivita' composito settembre
(precedente: -0,4% m/m;consenso: -0,6% m/m)
*GERMANIA:
08h00 - prezzi produzione ottobre
(precedente: +0,3% m/m, +3,9% a/a; consenso: +0,2% m/m, +4,2% a/a )
*ITALIA:
10h00 - fatturato industria settembre
(precedente: +2,8% m/m, +13,5% a/a previsione: -1,5% m/m, +9,1% a/a)
- ordini industria settembre
(precedente: +7,3% m/m, +32,4% a/a previsione: -4% m/m, +13,4% a/a)
11h00 - commercio estero extra Ue settembre
(precedente: -2,7 mld usd)
11h15 - Discorso di Ben Bernanke (presidente della Fed) a Francoforte
11h45 - Tavola rotonda con Ben Bernanke (pres. Fed), Zhou Xiaochouan (pres.
Pboc), Jean-Claude Trichet (pres.Bce)
e Dominque Strauss-Kahn (pres. Fmi) a Francoforte
Dati macro-economici della prossima settimana prossima
LUNEDI' 15 NOVEMBRE
*GIAPPONE:
00h50 - Pil prel. 3* trim.
(precedente: +0,4% t/t, +1,5% annualizzato;consenso: +%0,6 t/t, +2,5% annualizzato)
*GIAPPONE:
05h30 - produzione industriale settembre
(precedente: -1,9% m/m)
*ITALIA:
10h00 - bilancia commerciale Ue settembre
(precedente: -1,152 mld euro)
*USA:
14h30 - vendite dettaglio ottobre
(precedente: +0,6% m/m, +7,3% a/a;previsione: +0,9% m/m; consenso: +0,7% m/m)
- vendite dettaglio ex auto ottobre
(precedente: +0,4% m/m, +5,4% a/a;previsione: +0,6% m/m; consenso: +0,4% m/m)
- indice Empire State Manufacturing novembre
(precedente: 15,73 punti;previsione: 15 punti; consenso: 13 punti)
16h00 - scorte imprese settembre
(precedente: +0,6% m/m;consenso: +0,6%)
MARTEDI' 16 NOVEMBRE
*EUROPA:
08h00 - immatricolazioni auto ottobre
(precedente: -9,2% a/a a 1.261.643 unita')
*ITALIA:
10h00 - inflazione def. ottobre
(precedente: -0,2% m/m, +1,6% a/a;preliminare: +0,2% m/m, +1,7% a/a)
*G.B.:
10h30 - inflazione ottobre
(precedente: inv. m/m, +3,1% a/a;previsione: +0,2% m/m, +3,1% a/a;consenso: +0,2% m/m, +3,1% a/a)
*EURO-16:
11h00 - inflazione ottobre
(precedente: +0,2% m/m, +1,8% a/a;previsione: +0,4% m/m, +1,9% a/a; consenso: +0,3% m/m, +1,9% a/a)
- inflazione core ottobre
(precedente: +1% a/a;previsione: +1,1% a/a, consenso: +1% a/a)
*GERMANIA:
11h00 - indice Zew ottobre
(precedente: -7,2 punti;previsione: 0 punti; consenso: -4 punti)
*USA:
14h30 - prezzi produzione ottobre
(precedente: +0,4% m/m;previsione: +0,8% m/m; consenso: +0,8% m/m)
- prezzi produzione core ottobre
(precedente: +0,1% m/m;previsione: +0,1% m/m; consenso: +0,1% m/m)
14h55 - indice Redbook vendite dettaglio prima 2 settimane novembre
(precedente: inv. m/m)
15h00 - flussi netti capitali esteri settembre
(precedente: +38,9 mld usd)
15h15 - produzione industriale ottobre
(precedente: -0,2% m/m;previsione: +0,2% m/m; consenso: +0,3% m/m)
16h00 - indice mercato immobiliare Nahb
(precedente: 16 punti;previsione: 17 punti; consenso: 17 punti)
*Vertice dei ministri delle finanze dell'Eurogruppo a Bruxelles
MERCOLEDI' 17 NOVEMBRE
*GIAPPONE:
05h30 - superindice def. settembre
(precedente: 99,5 punti;preliminare: 98,9 punti)
*G.B.:
10h30 - tasso disoccupazione ottobre
(precedente: 4,5%;previsione: 4,6%; consenso: 4,5%)
*USA:
13h00 - indice settimanale richieste mutui
(precedente: +5,8% a 833,3 punti)
14h30 - inflazione ottobre
(precedente: +0,1% m/m, +1,1% a/a;previsione: +0,3% m/m; consenso: +0,3% m/m, +1,3% a/a)
- inflazione core ottobre
(precedente: inv. m/m, +0,8% a/a;previsione: +0,1% m/m, +0,7% a/a; consenso: +0,1% m/m, +0,7%a/a)
14h30 - nuovi cantieri residenziali settembre
(precedente: +0,3% m/m a 610.000 unita'; previsione: 600.000; consenso: 600.000)
16h30 - scorte settimanali petrolio Doe
(precedente: -3,27 mln a 364,882 mln barili)
GIOVEDI' 18 NOVEMBRE
*G.B.:
10h30 - vendite dettaglio ottobre
(precedente: -0,2% m/m, +0,5% a/a;previsione: inv. m/m, -0,3% a/a ; consenso: +0,4% m/m, -0,1% a/a)
*USA:
14h30 - richieste settimanali sussidi disoccupazione
(precedente: 435.000 unita', consenso: 445.000 unita')
16h00 - superindice ottobre
(precedente: +0,3%; consenso: +0,5%)
- indice Fed Philadelphia novembre
(precedente: 1 punto;previsione: 8 punti; consenso: 5 punti)
VENERDI' 19 NOVEMBRE
*GIAPPONE:
05h30 - indice attivita' composito settembre
(precedente: -0,4% m/m;consenso: -0,6% m/m)
*GERMANIA:
08h00 - prezzi produzione ottobre
(precedente: +0,3% m/m, +3,9% a/a; consenso: +0,2% m/m, +4,2% a/a )
*ITALIA:
10h00 - fatturato industria settembre
(precedente: +2,8% m/m, +13,5% a/a previsione: -1,5% m/m, +9,1% a/a)
- ordini industria settembre
(precedente: +7,3% m/m, +32,4% a/a previsione: -4% m/m, +13,4% a/a)
11h00 - commercio estero extra Ue settembre
(precedente: -2,7 mld usd)
11h15 - Discorso di Ben Bernanke (presidente della Fed) a Francoforte
11h45 - Tavola rotonda con Ben Bernanke (pres. Fed), Zhou Xiaochouan (pres.
Pboc), Jean-Claude Trichet (pres.Bce)
e Dominque Strauss-Kahn (pres. Fmi) a Francoforte
Etichette:
cambio euro dollaro,
Dax,
Ftse Mib,
SP500
Iscriviti a:
Post (Atom)