venerdì 7 maggio 2010

19° Report Settimanale 10- 14 Maggio 2010

Settimana da incubo.
Un vero nightmare quello a cui abbiamo assistito sui mercati che apre uno scenari ribassisti che una settimana fà erano imprevedibili.
Chiusure Americane S&P500 1110,88 -6,38%bilancio settimanale, Dow Jones 10380,43 -5,70%, Nasdaq 100 1849,44 - 8,90%
Europa Dax di Francoforte 5715 -6,8%, Cac di Parigi 3392 -11%, Ibex 35 9046 -13,70%, Ftse Mib 18846 -12,6%.
I livelli a cui si sono fermati gli indici sono sicuramente inferiori a quello che ci si poteva aspettare da un normale ribasso.
Insomma, si intende dire che i livelli di cui si è sempre parlato in questo blog, in cui si supponeva si sarebbero fermati gli indici in un normale arretramento delle quotazioni sono stati tutti toccati e superati.
Il mercato americano che sembrava essere piuttosto robusto, molto più di quello europeo con l'oscillazione avuta giovedì ha dato prova di una instabilità incredibile. O meglio ha dato il segnale che è inutile e dannoso far finta di niente,con debiti pubblici fuori controllo, conti truccati, pesante arretramento delle economie, disoccupazione record, maxi-debiti e asset tossici nel sistema bancario . Non è più solo la situazione greca che scontano i prezzi, ma la miopia
che affligge i nostri governanti.
Volatilità giornaliera

La volatilità come si vede è schizzata fino ad arrivare oltre 40.
Si sono avute vere e proprie crisi di panico sia giovedì che venerdì.

A livello globale proprio il non essere riusciti a fare i nuovi regolamenti quelli che sarebbero serviti a non far scoppiare la crisi finanziaria del 2007 mentre a livello europeo scontiamo un unione finanziaria senza una unione europea politica.

Quindi in ballo c'è molto più della "semplice" situazione greca.

Il cambio euro dollaro ha fortemente reagito con movimenti valutari fuori dalla norma la chiusura è stata a 1,2765 con un bilancio di settimana del -5%..

L'idea di fondo ora è che sia iniziato un inversione del trend, ma prima bisogna attendere l'eventuale formazione di una gamba rialzista di ampiezza al 50% del ribasso da cui si convaliderà e rafforzerà quanto affermato ora.
Le oscillazioni avvenute nelle ultime 2 settimane di Aprile, dopo una fase di forza, quando l'indice S&P 500 ha toccato il top dei 1220 punti hanno fatto aumentare dapprima la volatilità, e la sensazione d'insabilità già cominciava a farsi sentire. Poi l'inizio della discesa è stata caratterizzata da vere e proprie fasi di panico.
La volatilità anche sui cambi è stata molto vistosa con oscillazioni di oltre un punto percentuale al giorno.

Euro Dollaro giornaliero

Da un punto di vista grafico ormai è scontata l'attrazione che esercita il livello 1,24.
Si andrebbe a creare il triplo minimo che se dovesse essere superato si puo presupporre che si tornerà verso la parità.
C'è chi dice che l'euro è troppo sopravvalutato, comunque una riduzione delle quotazioni può solo far bene all'esportazione dei paesi euro in particolar modo quelli più deboli come la Grecia che avrebbe tanto bisogno di svalutare ma che stando agganciata all'euro non può farlo per far ripartire la sua economia.

http://www.ilsole24ore.com/art/SoleOnLine4/Finanza%20e%20Mercati/2010/05/euro-prospettive-dollaro-grecia-andamento.shtml?uuid=1e100a94-5877-11df-8850-64d909ae08a6&DocRulesView=Libero
La riunione di domani cercherà di salvare l'euro quindi le quotazioni per la prossima settimana potrebbero rimbalzare sino a 1,30.

S&P500 giornaliero

Giovedì pomeriggio l'indice aveva perso quasi il 10% dalla chiusura del venerdì precedente.
Speriamo che la riunione d'urgenza che è stata convocata per domani, domenica che avranno i capi di governo europei, fortemente sollecitata da Obama, usciranno provvedimenti tali che la credibilità e la fiducia venga di nuovo accordata ai mercati.
Le loro decisioni potranno arrestare o meno le quotazioni dei vari indici. Ipotizziamo 2 scenari per la prossima settimana:
A si povrebbe avere un rimbalzo del 50%, per cui il livello da tenere in osservazione è 1150.
B le decisionim prese non convincono e le quotazioni arrivaranno sino a 1000 punti.

Dax giornaliero

Nelle 2 ipotesi prospettate per l'indice americano riportandole sull' indice di Francoforte sono :

A possibile rimbalzo su decisioni positive ilivello da tenere sotto osservazione è 5800 Punti.

B decisioni non convincenti obiettivo posto a 5400 punti


Ftse Mib giornaliero

Per il nostro indice questa è la quarta settiman consecutiva di ribassi.
In questa crisi si potrebbe dire che il mercato domestico si è comportato in maniera più coerente e anticipatore rispetto a gli altri.
Indubbiamente soffriamo sul piano della credibilità a livello internazionale.

Obiettivo A 20500 Punti

Obiettivo B 17500 Punti

http://www.milanofinanza.it/talkback/blogMF/blog.asp?tp=BGR
http://www.wallstreetitalia.com/articolo.asp?art_id=928041

Non sò se i politici che si sono mossi sempre e tanto tardivamente riusciranno ad essere credibili.
Consideriamo che si sono avute le elezioni in Inghilterra e il governo uscente non si sà ancora quale sarà.
La Francia , Sarkosì ha un problema di credibilità interna.
La Germania ha forti frange di ostilità per quello che è la soluzione della crisi Greca, a a cui sono legate le economie mediterranee sul piano della credibilità dei conti.
Personalmente credo che poco potranno fare, anche se la salita che gli indici hanno avuto nel recente passato, cioè da marzo 2009 a la settimana scorsa sono stati fortemente condizionati da quello che veniva deciso politicamente, ma come da sempre si dice:il mercato sconta tutto.
Nella settimana di consuntivo i dati macroeconomici non hanno affato condizionato i mercati. Tutto era emotivo basato sulle notizie e le smentite che arrivavano.


DATI MACROECONOMICI DELLA SETTIMANA 10 14 MAGGIO 2010

LUNEDI' 10 MAGGIO

*GERMANIA
08h00 - bilancia commerciale marzo
(precedente: 12,6 mld euro; consenso: 14,5 mld)

*FRANCIA
08h45 - produzione industriale marzo
(precedente: inv. m/m;previsione: +0,8% m/m; consenso: +0,2% m/m)

*ITALIA
10h00 - produzione industriale marzo
(precedente: inv. m/m, +2,7% a/a; previsione: +0,8% m/m, +10,7% a/a)

*BoE
13h00 - annuncio decisione bank rate
(previsione: inv. m/m allo 0,5%)


MARTEDI' 11 MAGGIO

*GERMANIA
08h00 - inflazione aprile
(precedente: -0,1% m/m, +1% a/a; previsione: -0,1% m/m, +1% a/a;consenso: -0,1% m/m, +1% a/a)


MERCOLEDI' 12 MAGGIO

*GIAPPONE
00h30 - superindice marzo prel.
(precedente: 98,5 punti)

*GERMANIA
08h00 - Pil 1* trim. prel.
(precedente: inv. t/t; previsione: inv. t/t, +1,2% a/a;consenso: -0,1% t/t, +1,2%a/a)

*FRANCIA
08h45 - Pil 1* trim. prel.
(precedente: +0,6% t/t;previsione: +0,2% t/t; consenso: +0,3% t/t)
- inflazione aprile
(precedente: +1,6% a/a;consenso: +1,8% a/a)

*SPAGNA
09h00 - Pil 1* trim. prel.
(precedente: -0,1% t/t;previsione: +0,1% t/t; consenso: +0,1% t/t)
*ITALIA
10h00 - Pil 1* trim. prel.
(precedente: -0,3% t/t, -3% a/a;previsione: +0,4% t/t, +0,1% a/a)

*G.B.
10h30 - tasso disoccupazione aprile
(precedente: 4,8%;previsione: 4,8%; consenso: 4,8%)

*Euro-16
11h00 - Pil 1* trim. prel.
(precedente: inv. t/t, -2,2% a/a;previsione: +0,1% t/t, +0,4% a/a;consenso: +0,1%t/t, +0,4% a/a)
- produzione industriale marzo
(precedente: +0,9% m/m;previsione: +1,2% m/m, consenso: +1,2% m/m)

*Paesi Ue 27
11h00 - Pil 1* trim. prel.
(precedente: inv. t/t, -2,2% a/a)
- produzione industriale marzo
(precedente: +0,9% m/m, +4,1% a/a)

*USA
14h30 - bilancia commerciale marzo
(precedente: -39,7 mld usd;
consenso: -39,9 mld usd)
16h30 - scorte settimanali petrolio Doe
(precedente: 360,575 mln/barili al 30/4)


GIOVEDI' 13 MAGGIO

*USA
14h30 - prezzi import aprile
(precedente: +0,7% m/m;previsione: +0,8% m/m; consenso: +0,8% m/m)
- prezzi export aprile
(precedente: +0,7% m/m, +4,6% a/a)
- richieste sussidi disoccupazione all'8/5
(precedente: 444.000 unita' all'1/5;consenso: 440.000)

VENERDI' 14 MAGGIO

*SPAGNA
09h00 - inflazione armonizzata aprile def.
(precedente: +0,7% m/m;preliminare: +1,6% a/a;previsione: +1,2% m/m; consenso: +1,1% m/m)

*ITALIA
10h00 - inflazione aprile def.
(precedente: +0,4% m/m, +1,5% a/a;preliminare: +0,4% m/m, +1,5% a/a;previsione: +0,4% m/m, +1,5% a/a)
- inflazione armonizzata aprile def.
(precedente: +0,9% m/m, +1,6% a/a;previsione: +0,9% m/m, +1,6% a/a)

*USA
14h30 - vendite al dettaglio aprile
(precedente: +1,6% m/m;previsione: +0,2% m/m; consenso: +0,3% m/m)
vendite al dettaglio ex auto aprile
(precedente: +0,6% m/m;previsione: +0,4% m/m; consenso: +0,5% m/m)
15h15 - produzione industriale aprile
(precedente: +0,1% m/m;previsione: +0,6% m/m; consenso: +0,6% m/m)
- tasso utilizzazione impianti aprile
(precedente: 73,20%;consenso: 73,70%)
15h55 - indice fiducia U.Michigan maggio prel.
(precente: 72,7 punti;previsione: 73,5 punti; consenso: 73,5 punti)
16h00 - scorte imprese marzo
(precedente: +0,5% m/m;
consenso: +0,4% m/m)
- vendite imprese marzo
(precedente: +0,3% m/m, +6,8% a/a)
- scorte/vendite marzo
(precedente: 1,27)

-19h40 il discorso di Evans (Fed)

sabato 1 maggio 2010

18° Report settimanale 3 - 7 Maggio 2010

Nel post pubblicato la settimana passata si diceva che nè il debito della Grecia nè i problemi della Goldman Sachs avevano avuto il potere di intaccare il mercato.
Questa settimana invece gli effetti congiunti di queste 2 problematiche in corso si sono fatte notevolmente sentire.
http://phastidio.net/2010/05/03/resa-dei-conti-solo-rinviata-in-eurolandia/#more-4820


Volatilità

Un primo effetto si è avuto con un aumento della volatilità.

Certamente l'incertezza su un eventuale proseguimento dei rialzi nei mercati può solo portare alla vendita delle posizioni di coloro che dopo il rally positivo iniziato a marzo 2009, cercano di proteggere i guadagni fatti.

Questa settimana è iniziata con i problemi del debito di stato greco, acuiti dal downgrade che ha avuto il Portogallo,poi a metà settimana il cielo si è un pò rasserenato con la quasi certezza del rifinanziamento del debito greco da parte del FMI e dell'aiuto da parte dell'Europa.
Ma Venerdì su questo clima d'instabilità generalizzata i dati sul PIL americano inferiori alle attese, insieme all'indagine della magistratura americana che intende accertare se i dipendenti della Goldman Sachs hanno commesso frodi nei confronti dei clienti, cosa che ha portato le agenzie di rating a declassare la GS, hanno riportato i mercati nel panico, chiudendo le borse d'oltreoceano in profondo rosso.
I bilanci settimanali delle borsa in America: S&P500 chiude a -1,66% a 1186,67 con un arretramento a livello settimanale di -2,48%, Dow Jones venerdì ha perso -1,42%,mantiene gli 11000 punti chiude infatti appena sopra a 11.008 , a livello settimanale il bilancio è -1.75%
Nasdaq 100 chiude a 200,63 con il bilancio settimanale più pesante - 2,67%.
Per l'Europa il Dax di Francoforte chiude a 6135 chiudendo con bilancio settimanale di -1,98%
Cac di Parigi è la terza settimana che chiude in rosso , questa settimana il biancio -3,44% a 3816, lo stesso per l' Ibex di Madrid che chiude a 10492 con un bilancio settimanale -3,95% e Il Ftse Mib di Milano chiude a 21562 chiudendo per la quarta settimana consecutiva in rosso con una flessione di -5.20%.


Cambio Euro dollaro giornaliero

Anche il cambio ha risentito degli umori causati dalla situazione greca.
Si può vedere che ad inizio settimana si è formata una grande candela rossa che ha toccato 1,318, poi dopo aver toccato 1,3155 c'è stato il rimbalzo.
La settimana prossima se la situazione greca miglioreà sensibilmente si potrà vedere il cambio superare 1,35, altrimenti la l'euro potrebbe continuare a rimanere sotto pressione. Lo scivolamento sotto i minimi può riportare l'euro a rivedere 1,24 nei prossimi mesi.

S&P500 giornaliero

La trend line che sostiene le quotazioni da marzo non è stata compromessa e rimane valido il rialzo iniziato da marzo2009.
L'indice potrebbe scendere sino a toccare i 1150 punti livello in cui il mercato si è fermato nel mese di gennaio 2010. A questo punto c'è un bivio. O la soluzione A, cioè quella in cui la discesa continuerà compromettendo il rialzo e aprendo un nuovo scenario. Oppure la soluzione B in cui toccato tale livello si potrà avere una reazione positiva del mercato.
Dax giornaliero

La situazione greca ha inciso molto di più sulle quotazioni degli indici Europei e anche del Dax.
Sono vicini i 6000 punti, livello che ad inizio anno aveva creato una resistenza e che ora può fare da supporto per un eventuale rimbalzo.
Il doppio scenario prospettato per lo S&P 500 in precedenza è valido anche per il questo indice.
Tutto dipende dalle notizie che giungeranno sui mercati. Più rimaniamo in questa fase di stallo e più il nervosismo e l'incertezza aumenta.


Ftse Mib giornaliero

Le due linee rosse inclinate negativamente tengono il movimento dell'indice. La debolezza del nostro indice questa settimana lo ha portato a perdere oltre il 4,00% cioè circa 1200 punti.Siamo in una fase nettamente ribassista.
Il punto di possibile rimbalzo si trova tra 19600 e 20500 punti.
Intanto lunedì si prevede una apertura in ribasso visto che venerdì passato il putiferio sui mercati americani e arrivato dopo la chiusura dei mercati europei.

Dati macroeconomici della settimana 03/07 maggio 2010

LUNEDI' 3 MAGGIO

*MERCATI: chiuse per festivita' le borse di Australia, Cina, Giappone e G.B.

*ITALIA:
9h45 - Pmi manifatturiero aprile
(precedente: 53,7 punti; consenso: 54,5 punti)

*EURO-16:
10h00 - Pmi manifatturiero aprile def
(precedente: 56,6 punti; preliminare: 57,5 punti;previsione: 57,5 punti; consenso: 57,5 punti)

*USA:
14h30 - spese per consumi personali marzo
(precedente: +0,3% m/m; previsione: +0,5% m/m;consenso: +0,7% m/)
- indice prezzi spese consumi personali core marzo
(precedente: inv. m/m, +1,3% a/a)
- redditi personali marzo
(precedente: inv. m/m; previsione: +0,3% m/m;consenso: +0,3% m/m)
16h00 - Ism manifatturiero aprile
(precedente: 59,6%; previsione: 58,5%;consenso: 59,8%)
- spese settore costruzioni marzo
(precedente: -1,3% m/m, -12,8% a/a; previsione: -0,5% m/m; consenso: -0,5% m/m)


MARTEDI' 4 MAGGIO

*MERCATI: chiusa per festivita' la borsa in Giappone

*EURO-16:
11h00 - indice prezzi produzione marzo
(precedente: +0,1% m/m, -0,5% a/a; pervisione: +0,4% m/m; consenso: +1% m/m)

*PAESI UE 27:
11h00 - indice prezzi produzione marzo
(precedente: +0,1% m/m, +0,4% a/a)

*USA:
14h55 - indice Redbook vendite dettaglio 3* settimana aprile
(precedente: +2,7% a/a)
16h00 - ordini industria marzo
(precedente: +0,6% m/m; consenso: inv. m/m)
- ordini industria ex trasporti marzo
(precedente: +0,7% m/m)
- ordini industria ex difesa marzo
(precedente: +1% m/m)
- indice pending home sales
(precedente: 97,6 punti)


MERCOLEDI' 5 MAGGIO

*MERCATI: chiusa per festivita' la borsa in Giappone

*SPAGNA:
9h00 - produzione industriale marzo
(precedente: -1,9% a/a)

*ITALIA:
9h45 - indice Pmi servizi aprile def
(precedente: 55,3 punti; consenso: 55,9 punti)

*EURO-16:
10h00 - indice Pmi servizi aprile def
(precedente: 54,1 punti; preliminare: 55,5 punti;previsione: 55,5 punti; consenso: 55,5 punti)
- indice Pmi composito aprile def
(precedente: 55,9 punti; preliminare: 57,3 punti;previsione: 57,3 punti; consenso: 57,3 punti)
11h00 - vendite al dettaglio marzo
(precedente: -0,6% m/m, -1,1% a/a; previsione: +0,4% m/m; consenso: inv. m/m)

*PAESI UE 27:
11h00 - vendite al dettaglio marzo
(precedente: inv. m/m, -0,7% a/a)

*USA:
13h00 - indice settimanale richieste mutui
(precedente: -2,9% a 534,6 punti)
14h15 - stime Adp nuovi posti lavoro settore privato aprile
(precedente: -23.000 unita'; consenso: +30.000)
16h00 - Ism non manifatturiero aprile
(precedente: 55,4%; previsione: 56%;consenso: 56%)
16h30 - scorte settimanali petrolio Doe
(precedente: 357,8 mln barili)


GIOVEDI' 6 MAGGIO

*GERMANIA:
12h00 - ordini industria manifatturiera marzo
(precedente: inv. m/m, +24,4% a/a;previsione: +0,5% m/m; consenso: +1,4% m/m)

*BCE:
13h45 - annuncio decisione tassi interesse
(precedente: 1%)
14h30 - conferenza stampa Jean-Claude Trichet

*USA
14h30 - indice settimanale richieste sussidi disoccupazione
(precedente: -11.000 a 448.000 unita'; consenso: 443.000 unita')
- indice produttivita' 1* trim. prel.
(precedente: +6,9% t/t; previsione: +2,5% t/t;consenso: +2,3% t/t)
- costo unitario del lavoro 1* trim. prel.
(precedente: -5,9% t/t; previsione: -0,3% t/t;consenso: -0,5% t/t)

*Si segnalano le elezioni parlamentari in Gran Bretagna.

*Si segnala il discorso del presidente della Fed, Ben Bernanke, sulle banche alle 15h30.


VENERDI' 7 MAGGIO

*GERMANIA:
8h00 - vendite dettaglio marzo
(precedente: -0,4% m/m, -0,9% a/a;
previsione: -0,5% m/m; consenso: -0,1% m/m)

*G.B.:
10h30 - prezzi produzione output aprile
(precedente: +0,9% m/m, +5% a/a; consenso: +0,3% m/m, +3,5% a/a)

*GERMANIA:
12h00 - produzione industriale marzo
(precedente: inv. m/m, +5,8% a/a; previsione: +0,8% m/m; consenso: +1,5% m/m)

*USA
14h30 - nuovi posti lavoro settore non agricolo aprile
(precedente: +162.000 unita'; previsione: +220.000 unita';consenso: +176.000 unita')
- tasso di disoccupazione aprile
(precedente: 9,7%; previsio
ne: 9,7%;consenso: 9,7%)

sabato 24 aprile 2010

17°Report Settimanale 26-30 Aprile 2010

Nemmeno il pericolo di default della Grecia, tema che ha dominato per tutta la settimana,o il problema che si è creato con la Goldman Sachs ha fermato la corsa della Borsa statunitense.Le trimestrali quasi terminate hanno mostrato dei dati migliori delle attese per molte aziende, sembra proprio che siamo andando fuori dalla crisi.
Venerdì dopo una giornata all'insegna della volatilita', gli indici sono riusciti a imboccare la strada dei rialzi favoriti dal rally dei prezzi del greggio e anche dai segnali di netta ripresa del mercato immobiliare.
Invece il calo inatteso sugli ordini di beni durevoli non ha creato impatti negativi.
I dati sulle vendite di case nuove, il maggiore degli ultimi 47 anni, ha portato Wall Street sui massimi di seduta. Le chiusure settimanali dell'america sono S&P 500 a 1217 punti con bilancio settimanale +2.10% , Dow Jones 1145 punti con un bilancio settimanale molto più esiguo +0.38%, Nasdaq 100 chiude a 2055 con bilancio neutro.

La Grecia chiedendo l'intervento di Ue e FMI ha di fatto ammesso di essere sull'orlo del fallimento, ha creato un andamento delle borse Europee molto diverso rispetto a quelle d'oltreoceano. Gli operatori sono convinti che possa esserci un effetto contagio per paesi come Portogallo e Spagna.
Alla luce di ciò le chiusure sono state :Francoforte Dax 6259 con bilancio settimanale positivo +1,27%, Cac di Parigi 3951 con bilancio di settimanale -0,87% e Ftse Mib di Milano chiude a 22726 punti che in settimana gli fa perdere -1.25%.

Sugli altri mercati :valutario la moneta unica torna a $1.3378 (+0.64%) dopo essere scivolata nella nottata tra giovedì e venerdì a 1,32 . L'oro avanza di $1155.95 dollari l'oncia e i prezzi dei titoli di Stato scivolano, a causa dell'indebitamento degli stati . C'è stato anche un un forte rialzo dei CDS (Credit Default Swaps) di una serie di grandi banche dei paesi PIIGS(Portogallo, Irlanda, Italia, Grecia e Spagna) il rendimento sul benchmark decennale che si attesta al 3.8170% in progresso dei 4.5 punti base rispetto alla chiusura di giovedi'. Sembra che questo sia dovuto alla GS chiamata anche "La Piovra"la quale ha raccomandato ai suoi clienti di puntare contro Euro e di assicurarsi contro il rischio delle banche in Portogallo Spagna e Italia.

Goldman Sachs sara' accusata a ragione o torto di terrorismo contro l'Europa e l'euro? Indubbiamente questa Europa che ha unito solo la moneta senza una vera comune realtà politica e che ha nel suo interno nazioni con storie,economie culture, idiomi tanto diversi presta il fianco ad attacchi della " Piovra" o chiunque altro voglia scommettere sulla deflagrazione della moneta, Speriamo che da questa crisi e da tutti i risvolti che stanno venendo fuori si riesca ad uscirne più forti e con le idee più chiare sul nostro futuro.

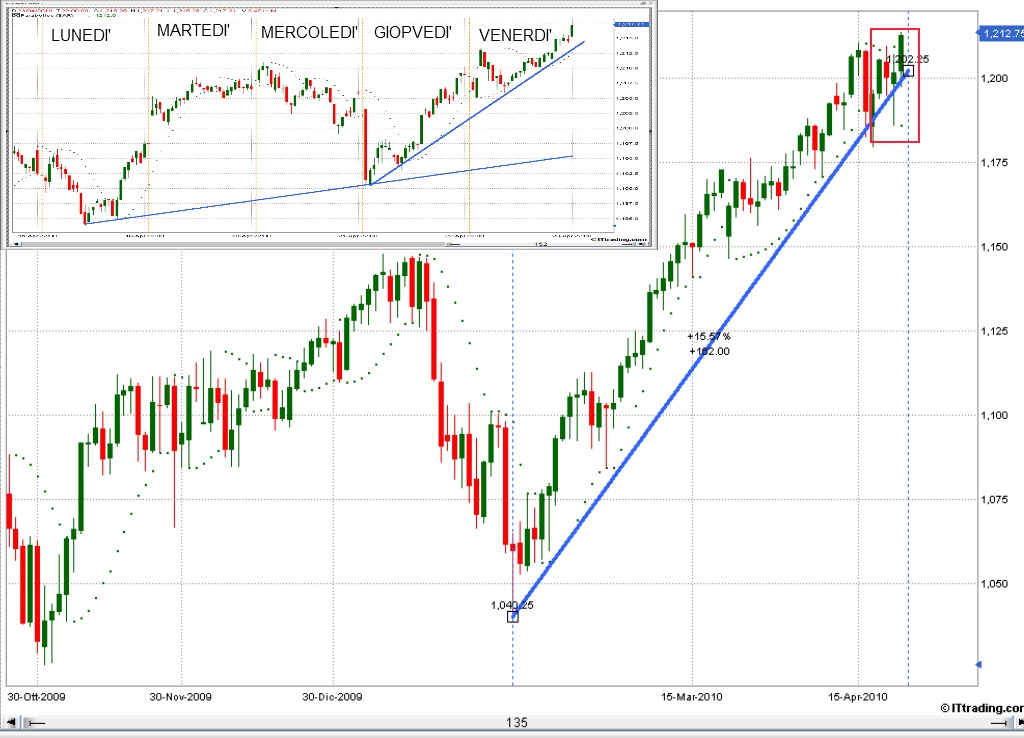
S&P500 giornaliero
e 15 minuti

Il trend rialzista in atto è saldamente positivo.
Nel piccolo riquadro si possono vedere i movimenti intraday avvenuti in settimana.
Gli indici ad inizio settimana avevano risentito dello scivolone avuto venerdì 16 Aprile , ma proprio nell'ultima giornata della settimana si è consolidata al rialzo. Anche se sono 8 settimane di rialzi consecuitivi, cosa che non si vedeva dal 2004 possiamo attenderci un piccolo assestamento, ma fino a che non verranno rotti i livelli segnati nei precedenti post non ci sono segni di cedimento.

Dax Giornaliero
15 minuti

Il Dax non è riuscito a rompere i massimi precedenti. L'andamento della settimana è stato altalenante(vedi riquadro piccolo).
Tutte le borse europee hanno risentito dei problemi della Grecia.
Seguendo giornalmente i mercati l'incertezza è evidente e palpabile.
La continuazione del trend si avrà alla rottura dei massimi avvenuto il 15 Aprile .Attenzione invece a discese sotto 6000 punti.

Ftse Mib giornaliero.

E' la terza settimana di chiusure in negativo per Milano.
Piazza Affari dopo aver toccato i 22500 ha avuto un rimbalzo, nella giornata di venerdì, ma la debolezza in settimana era arrivata a perdere un 4% dal massimo di settimana scorsa quando l'indice aveva toccato i 23600.
L'elevata componente bancaria presente nel Ftse Mib rispetto al Dax che ha una maggior componente industriale contribuiscono ad un andamento così differente.
Secondo Tremonti l'Italia, alla luce degli ultimi dati diffusi dal Fondo Monetario internazionale presenta una situazione del debito pubblico paragonabile a quella della Germania e migliore di quella degli Stati Uniti. "Oggi il Fondo Monetario - ha detto il ministro - ha dato le sue tabelle e sono tutte molto interessanti. Ce n'è una che interessa soprattutto l'Italia ed è quella che ci vede messi sul debito pubblico insieme e a fianco della Germania e meglio di tanti altri Paesi, Stati Uniti compresi".

DATI MACROECONOMICI DELLA SETTIMANA 26-30Aprile2010

LUNEDI' 26 APRILE


*Nessun dato macro rilevante in agenda

*Si segnala il discorso del presidente della Bce, Jean Claude Trichet, a
New York


MARTEDI' 27 APRILE


*FRANCIA:
8h45 - fiducia consumatori aprile
(precedente: -34 punti; consenso: -33 punti)

*ITALIA:
9h30 - fiducia consumatori aprile
(precedente: 106,3 punti; previsione: 106,3 punti)

*USA:
14h55 - indice Redbook vendite dettaglio 3* settimana aprile
(precedente: -1,7% m/m, +3% a/a)
15h00 - indice Case-Shiller prezzi case 20 maggiori citta' febbraio
(precedente: -0,4% m/m, -0,7% a/a; consenso: +1,3% a/a)
16h00 - indice fiducia consumatori aprile
(precedente: 52,5 punti; previsione: 54 punti;consenso: 54 punti)

*Si segnala il discorso del presidente della Fed, Ben Bernanke, alla
Commissione Nazionale sulla responsabilita' fiscale alle 16h00


MERCOLEDI' 28 APRILE

*GIAPPONE:
00h50 - vendite dettaglio marzo
(precedente: +4,2% a/a; consenso: +3,6% a/a)

*GERMANIA:
- inflazione aprile prel
(precedente: +0,5% m/m, +1,1% a/a; previsione: +0,3% m/m, +1,6% a/a;
consenso: +0,1% m/m, +1,2% a/a)

*ITALIA:
9h30 - indice Isae fiducia imprese aprile
(precedente: 84,1 punti; previsione: 84,7 punti)

*USA:
13h00 - indice settimanale richieste mutui
(precedente: +13,6% a 500,5 punti)
16h30 - scorte settimanali petrolio Doe
(precedente: 355,9 mln barili)

*FED:
20h15 - annuncio tassi Fomc
(precedente: 0%-0,25%)


*Si segnala il discorso del presidente della Bce, Jean Claude Trichet a
Evanston


GIOVEDI' 29 APRILE

*GIAPPONE:
- mercati chiusi per festivita'

*SPAGNA:
9h00 - inflazione aprile prel
(precedente: +0,7% m/m, +1,4% a/a;)


*GERMANIA:
9h55 - tasso disoccupazione aprile
(precedente: 8%; previsione: 8%;consenso: 8%)

*ITALIA:
10h00 - restribuzioni marzo
(precedente: inv. m/m, +2,1% a/a)

*EURO-16:

11h00 - indice fiducia economica aprile
(precedente: 97,7 punti; previsioni: 99,7 punti;
consenso: 99,3 punti)
- indice fiducia consumatori aprile
(precedente: -17 punti; previsione: -15 punti)
- indice fiducia servizi aprile
(precedente: +1 punti; consenso: +3 punti)
- indice fiducia industria aprile
(precedente: -10 punti; previsione: -7 punti;
consenso: -8 punti)
- indice sintetico fiducia aprile
(precedente: -0,32 punti)

*ITALIA:
11h00 - occupazione grandi imprese gennaio-febbraio
- retribuzione grandi imprese gennaio-febbraio

*USA
14h30 - indice settimanale richieste sussidi disoccupazione
(precedente: -24.000 a 456.000 unita'; consenso: 441.000 unita')


*Si segnala il discorso del presindente della Bce, Jean Claude Trichet a
Monaco


VENERDI' 30 APRILE

*BoJ:
00h50 - decisione tassi interesse
(precendente: 0,1%)

*GIAPPONE:
00h50 - tasso disoccupazione marzo
(precedente: +4,9%; consenso: +4,9%)
- inflazione marzo
(precedente: -0,1% m/m, -1,1% a/a;consenso: -1,1% a/a)
- inflazione core marzo
(precedente: inv. m/m, -1,2% a/a;consenso: -1,2% a/a)
- inflazione area Tokyo aprile
(precedente: +0,3% m/m, -1,8% a/a)
- inflazione core area Tokyo aprile
(precedente: +0,3% m/m, -1,8% a/a)
- spese per consumi familiari marzo
(precedente: -0,5% a/a; consenso: +0,7% a/a)
- produzione industriale marzo prel
(precedente: -0,6% m/m; conenso: +0,8% m/m)

*FRANCIA:
8h45 - prezzi produzione marzo
(precedente: +0,1% m/m, +1% a/a)
- disoccupazione marzo
(precedente: +0,1% m/m a 2,668 mln unita')

*ITALIA:
10h00 - prezzi produzione marzo
(precedente: +0,2% m/m, +0,4% a/a)
11h00 - inflazione aprile prel
(precedente: +0,3% m/m, +1,4% a/a; previsione: +0,2% m/m, +1,4% a/a)

*EURO-16:
11h00 - inflazione aprile prel
(precedente: +0,9% m/m, +1,4% a/a;
previsione: +1,6% a/a; consenso: +1,5% a/a)
- tasso disoccupazione marzo
(precedente: 10%; previsione: 10%;consenso: 10%)

*PAESI UE 27:
11h00 - tasso disoccupazione marzo
(precedente: 9,6%)

*ITALIA:
12h00 - tasso disoccupazione marzo prel.
(precedente: 8,5%; previsione: 8,6%)

*USA
14h30 - stima flash Pil 1 trim
(precedente: +5,6% t/t annualizzato; previsione: +3,5% t/t annualizzato;
consenso: +3,3% t/t annullizzato)
15h45 - indice Pmi di Chicago aprile
(precedente: 58,8 punti; previsione: 61 punti;consenso: 60 punti)
15h55 - indice fiducia consumatori U. Michigan aprile def
(precedente: 73,6 punti; preliminare: 69,5 punti)

venerdì 16 aprile 2010

16° Report settimanale 19 24 Aprile2010

La settimana appena trascorsa ha avuto un andamento altalenante, positivo sino al primo pomeriggio di venerdì 16, poi con la diffusione della notizia choc da parte della SEC sulla frode operata dalla più grande banca americana la Goldman Sachs, le borse prese dal panico hanno iniziato a scendere.
Ovviamente i titoli che hanno più sofferto sono stati i bancari , giù tutti i finanziari (la Goldman Sachs ha perso il 15%) e il nostro indice Ftse Mib che ha una buona quantità di finanziari ha perso il -2,26% chiudendo a 23.007.
Sono già diverse settimane che da questo blog si esortava il lettore a rimanere vigile e ad avere un atteggiamento prudente, a causa di notizie impreviste che avrebbero potuto mutare lo scenario.
Certo il colpo non si poteva pensare che venisse proprio da problemi su operazioni con sub-prime come quella che ha fatto la Goldman Sachs.
La crisi finanziaria che stiamo vivendo e da cui non siamo tuttavia ancora usciti è anche una crisi di fiducia e sapere che la Securities and Exchange Commission , l'equivalente della nostra Consob, accusa questa grande banca di aver ingannato i propri clienti offrendo e vendendo prodotti collegati ai mutui subprime non favorisce il ritorno della fiducia, infatti il mercato ha percepito questo evento come il primo di altri simili.
Le conseguenze di questa rivelazione sono imprevedibili e il prossimo futuro viene percepito con una certa preoccupazione.

Chiusure delle borse Americane Dow Jones 11018 -1,13%(+0.25% bil settimanale) S&P500 chiude a1192 -1,61% ( -0.10%bil settimanale) Nasdaq 100 chiude a 2012 -1,27% (+1,88 bil settimanale)
Per le borse Europee le chiusure Dax di Francoforte chiude a 6180 (-1,10% bil settimanale)Cac di Parigi 3986 (-1,53% bil settimanale)e Ftse Mib di Milano 23007 (-0.40% bil settimanale)


S&P 500 giornaliero

Ad inizio della settimana l'indice aveva raggiunto e superato anche se di poco la quota dei 1200 punti. Tutto faceva presupporre un ulterioreavanzamento verso i 1300 punti. Con il ribasso di venerdì perde quanto guadagnato in settimana.
La trend line che parte dal minimo di febbraio 2010 tiene ancora la salita.
Lunedì già vedremo se la notizia bomba avuta scuoterà di quanto i mercati.
Solo una discesa sotto 1050 punti metterà il quadro positivo in discussione.

Dow Jones giornaliero

Anche questo indice dopo aver toccato gli 11.000 ora è sceso sotto la fatidica soglia, ma è tenuto dalla trend line che parte da febbraio 2010.
Notare la differenza tra i due indici americani. DJ l'ultima settimana è stata molto più regolare, le candele sono tutte verdi, mentre S&P 500 presenta un instabilità, c'è un alternarsi tra candele rosse e verdi.


Dax giornaliero
La chiusura del Dax è di gran lunga sotto la trend line che ha sostenuto l'indice di Francoforte per tutta la salita iniziata da Febbraio 2010.
Ora il livello da tenere presente che potrebbe rovinare il quadro è una chiusura sotto 6050.
Questo livello però è anche quello da cui potrebbe partire un nuova ondata di rialzi.


Ftse Mib giornaliero

Essendo più debole rispetto alle altre borse europpe e americane il nostro indice pur raggiungendo in settimana la fatidica sogli dei 23500 punti, ha comunque perso nella giornata di venerdì puù degli altri indici.
La rottura abbastanza vicina deei 22800 punti potrebbe portarlo in poco tempo verso la soglia dei 22500 , se da quì non si avrà una reazione positiva,la rottura di quest'ultimo livello tramuta lo scenario da positivo in negativo.
Riassumendo nel breve, per la prossima settimana sembra abbastanza presumibile che le nubi che si sono affacciate dopo la notizia Goldman facciano oscillare i mercati verso i livelli di ribasso segnalati.
Solo con la loro tenuta si potrebbe riportare il tempo al bello.


LUNEDI' 19 APRILE

*GIAPPONE:
00h50 - fiducia consumatori marzo
(precedente: 39,8 punti)

*USA:
16h00 - superindice marzo
(precedente: +0,1% m/m; consenso: +1%)


*Si segnala l'incontro ad Atene delle delegazioni Bce, Fmi e Commissione
europea per discutere sul piano di aiuti

*Si segnala il discorso del presidente della Fed, Ben Bernanke, al
Financial Literacy and Educational Summit di Chicago alle 15h00


MARTEDI' 20 APRILE

*GERMANIA:
8h00 - prezzi produzione marzo
(precedente: -2,9% a/a; previsione: +0,5% m/m, -1,7% a/a; consenso: +0,4% m/m, -1,8% a/a)

*ITALIA:
10h00 - ordini industria febbraio
(precedente: -2,8% m/m, )
- fatturato industria febbraio
(precedente: +2,7% m/m. +5,1% a/a)
*G.B.:
10h30 - inflazione marzo
(precedente: +0,4% m/m, +3% a/a; previsione: +0,4% m/m, +3,3% a/a;
consenso: +0,3% m/m, +3,2% a/a)

*GERMANIA:
11h00 - indice Zew aprile
(precedente: 44,5 punti;previsione: 44 punti; consenso: 45,2 punti)

*ITALIA:
11h00 - bilancia commerciale extra Ue marzo
(precedente: -1,622 mld euro)

*USA:
14h55 - indice Redbook vendite dettaglio 2* settimana aprile
(precedente: -1,3% m/m, +3,3% a/a )


MERCOLEDI' 21 APRILE

*GIAPPONE:
00h50 - superindice febbraio def
(precedente: 96,7 punti; preliminare: 97,9 punti)

*BOE:
10h30 - minute incontro 8 aprile

*G.B.:
10h30 - richieste sussidi disoccupazione marzo
(precedente: -32.300 unita'; previsione: -10.000 unita';consenso: -6.300 unita')

*USA:
13h00 - indice settimanale richieste mutui al 19 marzo
(precedente: -9,6% a 484,6 punti)
16h30 - scorte settimanali petrolio Doe
(precedente: 354 mln barili)


GIOVEDI' 22 APRILE

*FRANCIA:
8h45 - indice fiducia imprese aprile
(precedente: 91 punti; previsione: 95 punti)

*EURO-16:
10h00 - indice Pmi manifatturiero aprile prel
(precedente: 56,6 punti; previsione: 56,8 punti; consenso: 56,7 punti)
- indice Pmi servizi aprile prel
(precedente: 54,1 punti; previsione: 54,1 punti;consenso: 54,4 punti)
- indice Pmi composito aprile prel
(precedente: 55,9 punti; previsione: 56,1 punti; consenso: 55,6 punti)

*G.B.:
10h30 - vendite al dettaglio marzo
(precedente: +1,6% m/m, ; previsione: +0,5% m/m; consenso: +0,4% m/m)

*USA
14h30 - prezzi produzione marzo
(precedente: -0,6% m/m, +4,4% a/a;
previsione: +0,3% m/m; consenso; +0,5% m/m)
- prezzi produzione core marzo
(precedente: +0,1% m/m; previsione: +0,1% m/m; consenso: +0,1% m/m)
- indice settimanale richieste sussidi disoccupazione
(precedente: +24.000 a 484.000 unita')
16h00 - vendite unita' abitative esistenti marzo
(precedente: -0,6% m/m a 5,02 mln unita'; previsione: 5,4 mln unita'; consenso: +5,3 mln unita')

*Euro-16:
16h00 - fiducia consumatori aprile prel
(precedente: -17 punti; previsione: -16 punti;consenso: -17 punti)

*Si segnalano i discorsi di Trichet, Wellink, Papademos a Francoforte


VENERDI' 23 APRILE

*FRANCIA:
8h45 - spese per consumi familiari marzo
(precedente: -1,2% m/m, +1,6% a/a; previsione: +0,8% m/m)

*ITALIA:
10h00 - vendite dettaglio febbraio
(precedente: -0,5% m/m, -2,6% a/a)

*GERMANIA:
10h00 - indice Ifo aprile
(precedente: 98,1 punti; previsione: -98,4 punti; consenso: 98,7 punti)

*G.B.:
10h30 - Pil 1 trim
(precedente: +0,4% t/t: previsione: +0,4% t/t; consenso: +0,4% t/t)

*EURO-16:
11h00 - ordini industria febbraio
(precedente: -2% m/m, +7% a/a; previsione: +1% m/m, +11,4% a/a;
consenso: +0,8% m/m, +11,2% a/a)

*PAESI UE 27:
11h00 - ordini industria febbraio
(precedente: -0,2% m/m, +6,3% a/a )

*USA
14h30 - ordini beni durevoli marzo
(precedente: +0,5% m/m; previsione: +0,1% m/m; consenso: +0,1% m/m)
- ordini beni durevoli ex trasporti marzo
(precedente: +0,9% m/m; previsione: +0,5% m/m; consenso: +0,5% m/m)
- ordini beni durevoli ex difesa marzo
(precedente: +1,6% m/m)
16h00 - vendita nuove unita' abitative marzo
(precedente: -2,2% m/m a 308.000 unita'; previsione: 320.000 unita'; consenso: 322.000 unita')


giovedì 8 aprile 2010

15° Report settimanale 12 16 Aprile 2010

La settimana di consuntivo ha avuto una andamento di forte incertezza sempre a causa della questione greca.
Nei primi giorni della settimanal'incertezza che si era creata ha dato delle giornate con chiusure negative,ma una volta disciolte le nubi,negli ultimi 2 giorni le quotazioni hanno recuperato le precedenti discese.
In America lo S&P500 chiude con un avanzamento settimanale di 1,4% a 1194 ,si trova molto vicino ai 1200 punti, ed anche il Dow Jones si trova a una manciata di punti dagli 11000 a 10.997 con un bilancio settimanale di +065%,mentre il Nasdaq 100 è quello con performance settimanale migliore chiude +1,8% a 1994.
Per il vecchio continente le chiusure sono sempre tutte positive, ma con bilanci diversi e comunque sempre più deboli rispetto all'America :Dax di Francoforte avanza in settimana solo di un +0.22% chiude a 6249, CAC di Parigi chiude a 4050 +0.45% , molto bene invece la borsa di Madrid che chiude a 11394 con bilancio settimanale +2,65% , che Atene ha avuto un'altra settimana di forti movimenti borsistici, chiude venerdì a +5%risultando così in giornata la migliore in Europa.
S&P5oo giornaliero

E' la sesta settimana consecutiva di rialzi , non succedeva da Aprile dell'anno passato.
L'andamento altalenante della settimana in questo grafico si vede molto bene ( vedi riquadro verde).
Anche quì manca pochissimo al raggiungimento dei 1200 punti superati i quali il prossimo obiettivo sembra essere 1230.
Nella settimana passata il Dipartimento del Lavoro Usa ha annunciato il dato sui sussidi della disoccupazione che è stato peggiore delle attese con una crescita di 18.000unita', toccando quota 460.000, segnalando una situazione in lieve peggioramento del mercato del lavoro.
Questa sembra essere la vera incognita per il futuro, la situazione di stallo o di peggioramento dell'occupazione crea una situazione di incertezza dell'economia perchè i consumi vengono meno.
C'è chi dice che la crisi non sia finita proprio basandosi su questi numeri.
Teniamolo presente, perchè le incognite esistono e possono improvvisamente palesarsi in modo evidente.Per ora i mercati stanno reagendo alla grande , ma questo non deve indurci ad abbassare la difesa.

Dax giornaliero

L'incertezza sui mercati è stata sentita maggiormente in Europa.
Si può vedere sopratutto su Eurostoxx 50 che è un indice rappresentativo delle maggiori aziende, europee di cui non riporto il grafico.
Ci sono state degli swing(movimenti altalenanti) piuttosto vistosi come quello che è avvenuto nella giornata di giovedì, con apertura in gap(apertura inferiore o superiore lasciando un buco rispetto alla chiusura precedente). Ma soprattutto la barra di venerdì che è stata tutta positiva con un gap in apertura rimasto aperto, e che avrebbe dovuto superare il massimo precedente a 6265, non ha avuto la forza di continuare.Questo è stato un movimento positivo che lascia un amaro in bocca e che deve far riflettere operando con la massima cautela.
Ftse Mib giornaliero


Piazza Affari chiude la settimana in negativo con una variazione settimanale -0.7%.
Il nostro indice rimane sempre meno performante di quelli più rappresentativi del resto d'Europa.
FTSE MIB disegna una white spinning top che non riesce a proseguire la serie di 5 ottave positive consecutive. La chiusura sopra a 23.400 punti e suo superamento favorirà il proseguo del rally partito dai minimi di febbraio a 20.500, innescando un ulteriore allungo verso i massimi in area 24.000 punti.

Per la settimana prossima la raccomandazione è quella della massima prudenza perchè gli indici sembra abbiano un pò di stanchezza, uno storno delle quotazioni è sempre possibile.
Siamo anche molto vicini a dei livelli topici in America 1200 per S&P500, 11.000 Dow Jones, superamento dei massimi precedenti per Eurostoxx 2930 Dax 6265.
Solo al superamento di tali livelli si può scongiurare una discesa nel breve.

Euro Dollaro giornaliero

Nel frattempo l'Euro dollaro che condiziona anche l'andamento delle borse per via del carry trade sembra essersi fermato.
Dopo aver quasi fatto un doppio minimo a 1,3260 sulle notizie di risoluzione della situazione greca govedì ha chiuso in positivo e venerdì è rimbalzato chiudendo+ 1,16%.
Se è vero che l'onda 5 è cominciata per la prossima settimana si attende o una fase laterale o il proseguo della discesa verso quota 1,31.

DATI MACROECONOMICI DELLA SETTIMANA 16-16 APRILE 2010

LUNEDI' 12 APRILE


*ITALIA:
10h00 - produzione industriale febbraio
(precedente: +2,6% m/m, +0,1% a/a;
previsione: -0,3% m/m, +2,8% a/a)

*USA:
20h00 - deficit bilancio marzo
(precedente 220,909 mld usd)


MARTEDI' 13 APRILE


*GERMANIA:
8h00 - inflazione marzo def
(precedente: +0,4% m/m, +0,6% a/a;preliminare: +0,5% m/m, +1,1% a/a;
previsione: +0,5% m/m; consenso: +0,5% m/m)

*FRANCIA:
8h45 - inflazione marzo
(precedente: +0,6% m/m, +1,3% a/a)

*G.B.:
10h30 - bilancia commerciale beni febbraio
(precedente: -8 mld gbp)
- bilancia commerciale febbraio
(precedente: -3,8 mld gbp)
*USA:
14h30 - bilancia commerciale febbraio
(precedente: 37,29 mld usd; previsione: -38,5 mld usd;consenso: -39 mld usd)
- prezzi import marzo
(precedente: -0,3% m/m, +11,2% a/a; previsione: +0,8% m/m;consenso: +0,9% m/m)
- prezzi export marzo
(precedente: -0,5% m/m, +3,1% a/a)
14h55 - indice Redbook vendite dettaglio 2* settimana aprile
(precedente: +5,2% a/a)


MERCOLEDI' 14 APRILE


*EURO-16:
11h00 - produzione industriale febbraio
(precedente: +1,7% m/m, +1,4% a/a;previsione: -0,4% m/m: consenso: +0,3% m/m)

*PAESI UE 27:
11h00 - produzione industriale febbraio
(precedente: +1,8% m/m, +1,5% a/a)

*USA:
13h00 - indice settimanale richieste mutui al 19 marzo
(precedente: -11% a 536,3 punti)
14h30 - inflazione marzo
(precedente: inv. m/m, +2,1% a/a;previsione: +0,1% m/m, +2,4% a/a;consenso: +0,1% m/m, +2,4% a/a)
- inflazione core marzo
(precedente: +0,1% m/m, +1,3% a/a;previsione: 0,1% m/m, +1,2% a/a;consenso: +0,1% m/m, +1,2% a/a)
- vendite dettaglio marzo
(precedente: +0,3% m/m, +3,9% a/a;previsione: +0,9% m/m; consenso: +1% m/m)
- vendite dettaglio ex auto marzo
(precedente: +0,8% m/m; previsone: +0,4% m/m;consenso: +0,5% m/m)
16h00 - scorte imprese febbraio
(precedente: inv. m/m; consenso: +0,3% m/m)
- vendite imprese febbraio
(precedente: +0,6% m/m)
- scorte/vendite febbraio
(precedente: 1,25)
16h30 - scorte settimanali petrolio Doe
(precedente: 356,2 mln barili)

*FED:
20h00 - Beige book


GIOVEDI' 15 APRILE

*GIAPPONE:
00h50 - produzione industriale marzo
(precedente: -0,9% m/m)

*SPAGNA:
9h00 - inflazione marzo def
(precedente: -0,2% m/m, +0,8% a/a)

*ITALIA:
10h00 - bilancia commerciale febbraio
(precedente: -3,36 mld euro)


*EURO-16:
11h00 - bilancia commerciale febbraio
(precedente: -8,9 mld euro)

*PAESI UE 27:
11h00 - bilancia commerciale febbraio
(precedente: -22,5 mld euro)

*USA
14h30 - indice Empire State Manufacturing aprile
(precedente: 22,86 punti; previsione: 24 punti;consenso: 24 punti)
- richieste settimanali sussidi disoccupazione
(precedente: +18.000 a 460.000 unita';consenso: 440.000 unita')
15h00 - flussi netti capitali esteri febbraio
(precedente: -33,4 mld usd)
15h15 - produzione industriale marzo
(precedente: +0,1% m/m; previsione: +0,6% m/m;consenso: +0,6% m/m)
- tasso utilizzo impianti marzo
(precedente: 72,7%; previsione: 73,2%;
consenso: 73,3%)
16h00 - indice Fed Filadelfia aprile
(precedente: 18,9 punti; previsione: 20 punti;consenso: 20 punti)
19h00 - indice Nahb mercato immobiliare
(precedente: 15 punti; previsione: 16 punti;consenso: 16 punti)


VENERDI' 16 APRILE


*AUTO:
8h00 - immatricolazioni Europa marzo
(precedente: +3,2% a/a)

*ITALIA:
10h00 - inflazione marzo def
(precedente: +0,1% m/m, +1,2% a/a;preliminare: +0,3% m/m, +1,4% a/a;
previsione: +0,3% m/m, 1,4% a/a)

*EURO-16:
11h00 - inflazione marzo def
(precedente: +0,3% m/m, +0,9% a/a;preliminare: +1,5% a/a; previsione: +1% m/m, +1,5% a/a;consenso: +0,9% m/m, +1,5% a/a)

*PAESI UE 27:
11h00 - inflazione marzo
(precedente: +0,3% m/m, +1,4% a/a)

*USA
14h30 - avvio nuovi cantieri residenziali marzo
(precedente: -5,9% annualizzato a 575.000 unita';previsione: 610.000 unita';consenso: 610.000 unita')
- permessi nuove costruzioni marzo
(precedente: -1,6% m/m a 612.000 unita';previsione: 600.000 unita'; consenso: 625.000 unita')
15h55 - indice fiducia consumatori U. Michigan aprile prel
(precedente: 73,6 punti; previsione: 76 punti;consenso: 75 punti)


giovedì 1 aprile 2010

14° Report settimana 05 09 Aprile 2010


La settimana appena passata è stata caratterizzata da una certa riduzione dei volumi a causa delle vacanze pasquali.
Anche in queste ultime giornate del mese di marzo i mercati azionari globali hanno mostrato una intonazione positiva e le fasi di incertezza sono state fino ad ora sempre molto brevi e contenute.

Le chiusure settimanali americane si attestano intorno all'1% con Dow Jones che chiude a 10927 avanzamento settimanale +0,80%, S&P 500 1178 con bilancio settimanale di +1,10% e NASDAQ100 21959 a +0,37%.
Ancora meglio sono andate le borse del vecchio continente, con rialzi superiori a 1,00%: il CAC di Parigi chiude a 4034 crescita settimanale di 1,15%,Ftse 100 di Londra +1,30% chiudendo a 2320,81, ancora meglio fa il Dax 6235 che chiude con 1.6%, mentre l'indice Ftse Mib chiude la settimana a 23206 +1,52%.

Sul finire della settimana sono stati superati alcuni importanti livelli di resistenza, grazie al dato ADP nel settore privato sulla crescita dei nuovi posti di lavoro usciti migliori delle previsioni delle attese.
Anche se questo dato è molto confortante, nelle interviste agli operatori finanziari professionali c'è la consapevolezza crescente relativa alla precarietà delle fondamenta su cui poggia la ripresa.
A questo si aggiunge il problema relativo al debito degli Stati, non solo in Europa ma anche sull’opposta sponda dell’Atlantico.
http://www.wallstreetitalia.com/articolo.aspx?art_id=902112

Cambio Euro/Dollaro giornaliero

A tal proposito, in settimana sembra rientrato il problema Grecia e abbiamo assistito ad un timido rimbalzo delle quotazioni dell'Euro che però non è riuscito a superare il livello di 1,36.
Secondo la teoria di Elliot le quotazioni dell'Euro dovrebbero ancora scendere sino a quota 1,31.
Per cui dovremmo attenderci un'ulteriore caduta dell'Euro, ma attenzione al livello di 1,36 che se in settimana prossima dovesse superare 1,36 non troverà ostacoli sino ad 1,38.
Nella configurazione grafica formatasi il rimbalzo di settimana scorsa deve essere letto come un pull back di tipo ribassista.

S&P 500 giornaliero

E' stata superata la soglia di 1150 punti e ci siamo allontanati da essa sino a 1178 punti.
Il successivo livello di resistenza si trova a1200 punti (vedi la linea orizzontale posta nel grafico).
Come accennato nel post della settimana scorsa solo la perdita del livello 1150 a ribasso potrebbe rimettere in discussione l'impostazione rialzista che non sembra temere nulla.
Attenzione alla crisi che si stà innescando tra l'America e la Cina a proposito della richiesta di rivalutare lo yuan cinese da parte dell'America, ma la resistenza cinese è fortissima.
Una guerra economica può essere alle porte i cui risvolti potrebbero essere pesanti.
http://www.ilsole24ore.com/art/SoleOnLine4/dossier/Italia/2009/commenti-sole-24-ore/4-aprile-2010/yuan-diamo-cio-spetta.shtml

Consideriamo che è giunta la notizia della vendita, da parte della Banca centrale di Pechino, di più di 34 miliardi di dollari in Treasury americani.Questo ha creato una situazione di nervosismo del sistema. Il Giappone attualmente che ha superato la Cina è diventato il primo creditore di Washington e detiene la ben 754,4 triliardi di dollari di titoli americani. Guardare a oriente, insomma, è essenziale.


Dax giornaliero

Nelle ultime 2 settimane le quotazioni dell' indice tedesco hanno recuperato la distanza che la borsa di Francoforte aveva rispetto a Wall Street.

La prossima resistenza si trova a quota 6550, quindi se non ci saranno scossoni particolari ed imprevedibili come notizie importanti che possono crare terremoti a livello finanziario, graficamente non ci sono ostacoli sino a quel livello.
Attenzione comunque ad un rientro delle quotazioni sotto a 6000 punti.


Ftse Mib giornaliero


Il FTSE MIB sul finire della settimana disegna una Long white candle che riprende la via del rialzo dopo 2 giornate di ribasso.
Con questa ultima seduta il bilancio annuale si porta vicino a zero.
Non abbiamo ancora superato il livello di chiusura di fine anno, e questo non deve far pensare ad un andamento piatto dei mercati, anzi si è assistito ad un trimestre con forte volatilità e direzionalità che per gli scalper ha portato sicuramente un buon profitto, molto meno per chi è rimasto fisso in posizione. La borsa italiana riaprirà martedì, mentre le altre europee e quelle di oltre atlantico riprenderanno già il lunedì di Pasquetta ed è prevedibile che la seduta sarà positiva dopo i dati sulla disoccupazione arrivati dagli Usa migliori delle attese.Il nostro indice dosi troverà ad affrontare la resistenza a23.250 che una volta superata non sembrano presentarsi ostacoli sino a 24.000 punti.

DATI MARO ECONOMICI DELLA SETTIMANA 05 09 APRILE 2010

LUNEDI' 5 APRILE


*USA:
16h00 - indice Ism non manifatturiero marzo
(precedente: 53% )
- indice pending home sale febbraio
(precedente: -7,6% m/m a 90,4 punti )


MARTEDI' 6 APRILE

*GIAPPONE:
00h50 - superindice febbraio
(precedente: 96,7 punti)

*USA:
14h55 - indice Redbook vendite dettaglio 1* settimana aprile
(precedente: +1,2% m/m, +3,6% a/a)

*FED:
20h00 - minute incontro Fomc


MERCOLEDI' 7 APRILE

*ITALIA:
9h45 - indice Pmi servizi marzo
(precedente: 50,8 punti )

*EURO-16:
10h00 - indice Pmi servizi marzo
(precedente: 51,8 punti: preliminare: 53,7 punti)
- indice Pmi composite marzo
(precedente: 53,7 punti, preliminare: 55,5 punti)
- prezzi produzione febbraio
(precedente: +0,7% m/m, -1% a/a)
- PIl 4* trim def
(precedente: +0,4% t/t, -4% a/a; preliminare: +0,1% t/t, -2,1%
a/a)

*GERMANIA:
12h00 - ordini industria manifatturiera febbraio
(precedente: +4,3% m/m, +19,6% a/a)

*USA:
13h00 - indice settimanale richieste mutui al 19 marzo
(precedente: 602,8 punti)
21h00 - credito al consumo febbraio
(precedente: 2,5% a/a)
16h30 - scorte settimanali petrolio Doe
(precedente: 354,2 mln barili)


GIOVEDI' 8 APRILE

*GIAPPONE:
00h50 - ordini macchinari febbraio
(precedente: -3,7% m/m, +16,7% a/a)
- ordini macchinari settore privato febbraio
(precedente: -10,8% m/m)
- ordini macchinari settore privato core febbraio
(precedente: -3,7% m/m)

*FRANCIA:
8h45 - bilancia commerciale febbraio
(precedente: -3,68 mld euro)

*SPAGNA:
10h00 - produzione industriale febbraio
(precedente: -2,5% a/a)

*EURO-16:
10h00 - vendite al dettaglio febbraio
(precedente: -0,3% m/m, -1,3% a/a)

*PAESI UE 27:
10h00 - vendite al dettaglio febbraio
(precedente: -0,3% m/m, -1,6% a/a)

*G.B.:
10h30 - produzione manifatturiera febbraio
(precedente: +0,2% a/a)

*GERMANIA:
12h00 - produzione industriale febbraio
(precedente: +0,6% m/m, +2,2% a/a)

*BOE:
13h00 - decisione bank rate

*BCE:
13h45 - decisione bank rate
14h30 - Conferenza stampa del presidente della Bce, Jean Claude Trichet

*USA
14h30 - richieste settimanali sussidi disoccupazione
(precedente: -5.000 a 457.000 unita';consenso: 455 mila unita')


VENERDI' 9 APRILE


*GERMANIA:
8h00 - bilancia commerciale febbraio
(precedente: +8,7 mld euro)

*FRANCIA:
8h45 - produzione industriale febbraio
(precedente: +1,6% m/m)

*USA
16h00 - scorte ingrosso febbraio
(precedente: -0,2% m/m)
- vendite ingrosso febbraio
(precedente: +0,9% m/m )
- scorte/vendite ingrosso febbraio
(precedente: 1,26)